Статьи движения денежных средств
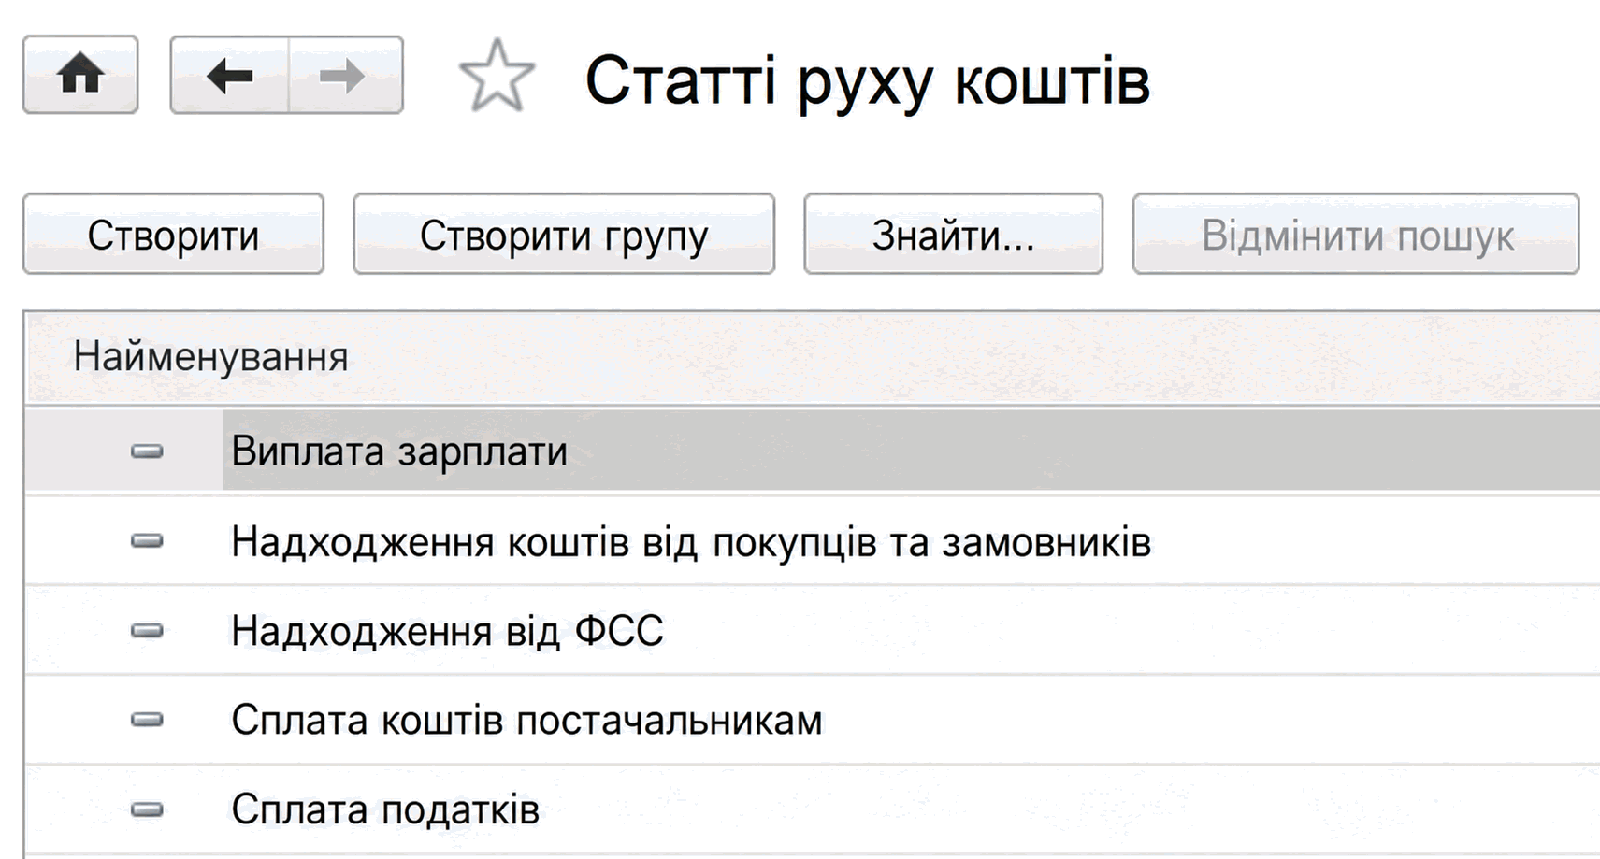
Описан реквизит статей движения денежных средств в банковских и кассовых документах и справочник для его выбора. Также приведены счета, по которым ведут аналитический учет.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан реквизит статей движения денежных средств в банковских и кассовых документах и справочник для его выбора. Также приведены счета, по которым ведут аналитический учет.
ЧитатьСправочник статей движения денежных средств применяется для детализации поступлений и расходов в платежных документах и отчетах. Также описаны схемы налогообложения, налогового учета, статьи деклараций и доходов.. Схемы налогообложения. Схемы налогового учета по договорам контрагентов. Статьи налоговых деклараций. Статьи доходов
ЧитатьПоказатели прихода и расхода денежных средств выводятся круговыми диаграммами по статьям движения. Данные расшифровываются отчетом «Денежные средства» и могут сопоставляться с предыдущим периодом.
ЧитатьОписаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
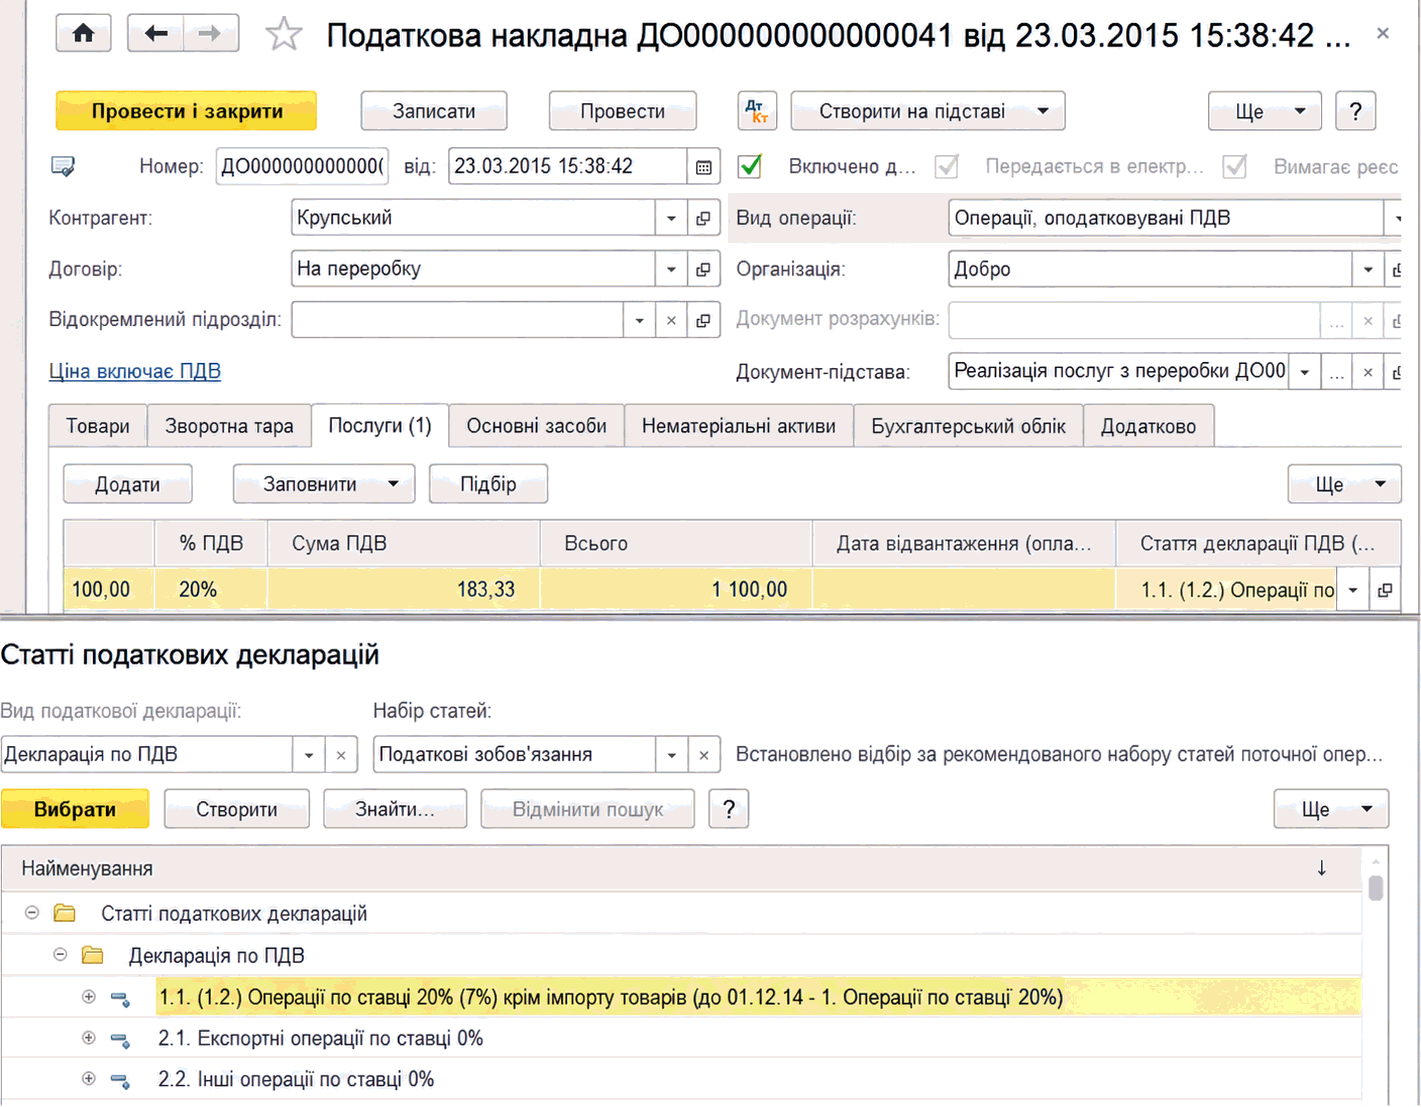
ЧитатьОписаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
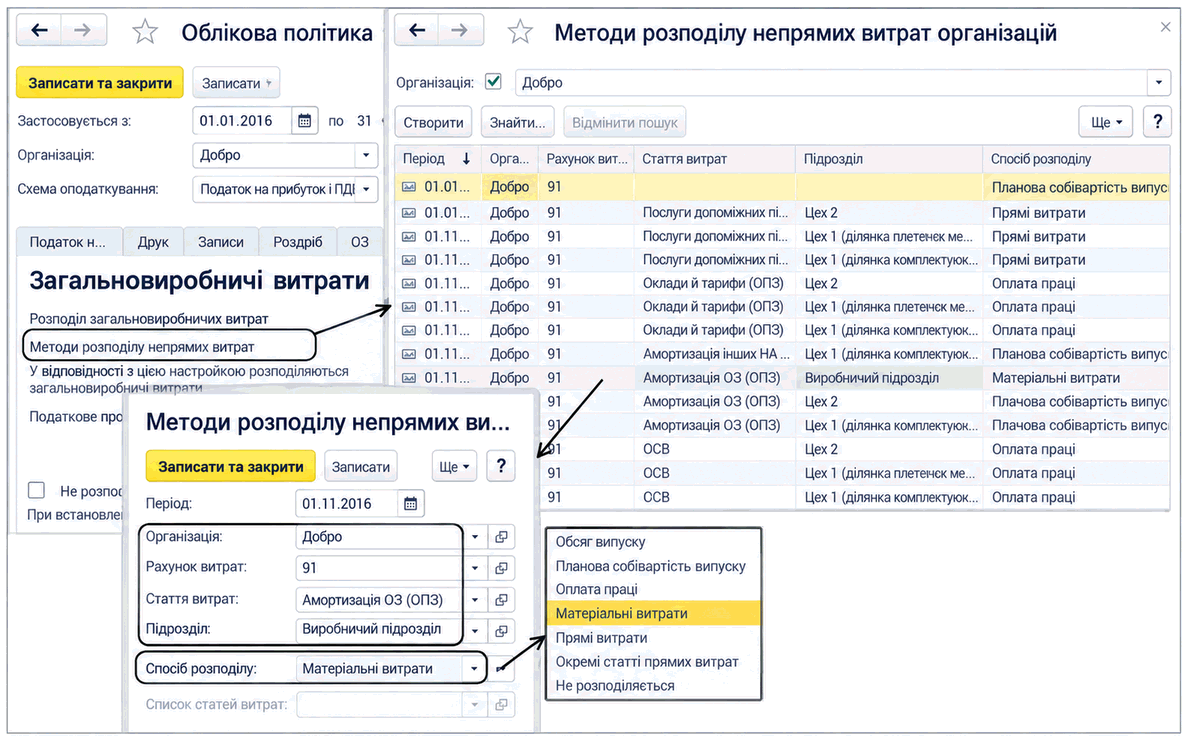
ЧитатьОписана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
ЧитатьВ Отчете о движении денежных средств приводятся данные о движении денежных средств предприятия в течение отчетного периода в результате <b><i>операционной, инвестиционной и финансовой деятельности</i></b>. Под движением денежных средств следует понимать поступление и выбытие денег и их эквивалентов (согласно п.3 раздела I НП(С)БУ 1).Документы
ЧитатьДанная функциональность реализована согласно <a href="IssP://{70ECD8A0-7519-11d5-B5EA-0050BA8550C5}::LIB00001/t102755.htm#1888">ст. 119.3 НКУ</a>:
ЧитатьКонстанта "Период между поступлением и списанием (ФИФО)" влияет на определение периода, в течение которого различаются приходные партии при списании товаров.
ЧитатьНалоговый учет по налогу на прибыль в конфигурации организован следующим образом:Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц. Нормируемые расходы
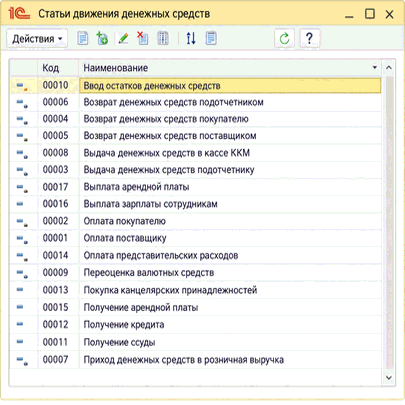
ЧитатьВсе денежные документы "1С:Бухгалтерии 8 для Украины" (банковские и кассовые) имеют реквизит "Статья движения денежных средств". Значения данных реквизитов выбираются из справочника "Статьи движения денежных средств" (меню "Справочники" —” "Банк и касса" —” "Статьи движения денежных средств").
ЧитатьПодсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события
Читать