Расчеты с контрагентами в иностранной валюте
Описано оформление налоговой накладной по экспортной реализации со ставкой НДС 0 % и определение гривневой базы налогообложения. Также приведен порядок отражения таможенных расходов как полученных услуг.
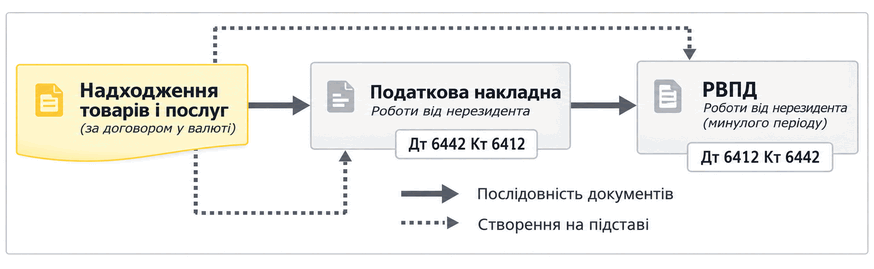
На основании документа реализации со ставкой НДС 0 % следует создать Налоговую накладную с видом операции — Операции, облагаемые НДС. При проведении налоговой накладной по экспортным поставкам для расчета гривневой базы налогообложения используется курс валюты, указанный в документе, в форме Цены и валюта, которая открывается по гиперссылке Цена включает (не включает) НДС, реквизит Курс.
Отражение таможенных расходов. Согласно правилам П(С)БУ 9 и П(С)БУ 16 расходы, связанные со сбытом продукции и товаров, включаются в состав текущих расходов и не относятся к себестоимости реализации. Поэтому таможенные расходы при экспорте отражаются как обычные полученные услуги от поставщика с помощью документа Поступление товаров и услуг на вкладке Услуги, где указывается счет расходов 93 «Расходы на сбыт». Для отражения таможенных расходов по экспорту следует создать договор с таможней вида С поставщиком.