Розрахунки з контрагентами в іноземній валюті
Описано оформлення податкової накладної за експортною реалізацією зі ставкою ПДВ 0 % та визначення гривневої бази оподаткування. Також наведено порядок відображення митних витрат як отриманих послуг.
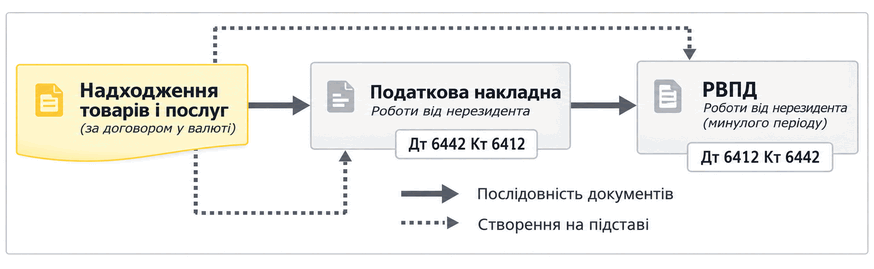
На підставі документа реалізації зі ставкою ПДВ 0 % слід створити Податкову накладну з видом операції — Операції, що оподатковуються ПДВ. Під час проведення податкової накладної за експортними поставками для розрахунку гривневої бази оподаткування використовується курс валюти, зазначений у документі, у формі Ціни і валюта, що відкривається за гіперпосиланням Ціна включає (не включає) ПДВ, реквізит Курс.
Відображення митних витрат. За правилами П(С)БО 9 та П(С)БО 16 витрати, пов’язані зі збутом продукції та товарів, включаються до складу поточних витрат і не належать до собівартості реалізації. Тому митні витрати під час експорту відображаються як звичайні отримані послуги від постачальника за допомогою документа Надходження товарів і послуг на вкладці Послуги, де зазначається рахунок витрат 93 «Витрати на збут». Для відображення митних витрат за експортом слід створити договір із митницею виду З постачальником.