Регламентные операции с НДС
Описаны документы для регистрации авансов при сложном учете НДС, закрытия неполных возвратов и корректировки ожидаемого и подтвержденного входного НДС.. Регистрация авансов в налоговом учете. Корректировка ожидаемого и подтвержденного НДС
Регистрация авансов в налоговом учете
Корректировка ожидаемого и подтвержденного НДС
Регистрация авансов в налоговом учете
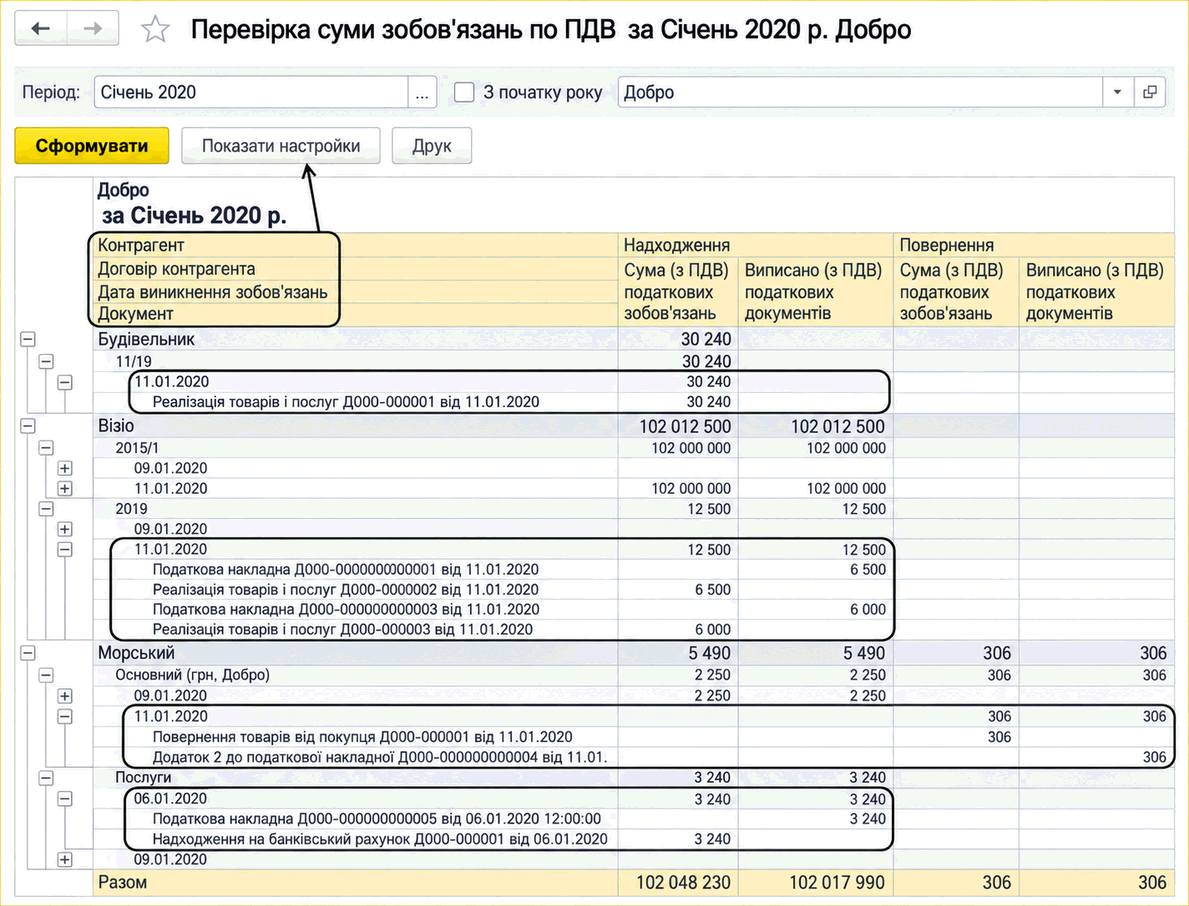
Документ Регистрация авансов в налоговом учете (меню Операции — Закрытие периода — Регистрация авансов (сложный НДС)) предназначен для корректировки ожидаемого налогового кредита и налоговых обязательств по всем незакрытым авансам по договорам со сложным налоговым учетом, в которых установлен флажок Сложный учет НДС и метод начисления По оплате или По первому событию. Документ также предназначен для закрытия неполных возвратов.
Документ вводят в конце налогового периода, после регистрации всех первичных документов: отгрузочных и налоговых. В начале следующего налогового периода принятые корректировки будут компенсированы для сохранения принципа работы По отгрузке в течение налогового периода.
Табличные части документа Приобретение и Продажи предназначены для регистрации авансов по входному и исходящему НДС соответственно. Нажав кнопку Заполнить, можно автоматически заполнить табличные части остатками по авансам. После заполнения необходимо определить параметры налогового учета для каждого зарегистрированного аванса.
Для видов операций Аванс: определение параметров НУ, Аванс (возврат): определение параметров НУ необходимо выбрать ставку НДС и налоговое назначение, по которым должен быть зарегистрирован аванс. Эти виды операций могут быть доступны для договоров с моментом определения налоговой базы По оплате или По первому событию, если зарегистрировано больше оплат, чем отгрузок.
Для видов операций Отгрузка: отмена регистрации в НУ, Отгрузка (возврат): отмена регистрации в НУ также необходимо выбрать ставку НДС и налоговое назначение, по которым следует отменить регистрацию ожидаемого НДС на сумму отгрузок, превышающую оплату. Эти виды операций могут быть доступны только для договоров с моментом определения налоговой базы «по оплате», если зарегистрировано больше отгрузок, чем оплат.
- При проведении документа для авансов из табличной части Приобретение будут сформированы прямые проводки на конец месяца и сторно-проводки на начало месяца, следующего за датой документа:
- Дт 6442 Налоговый кредит неподтвержденный (реквизит Счет учета НДС (неподтв. н/к) на вкладке Приобретение).
- Кт 6441 Налоговый кредит (реквизит Счет учета НДС (н/к) на вкладке Приобретение).
Для авансов из табличной части Продажи будут сформированы прямые проводки на конец месяца и сторно-проводки на начало месяца, следующего за датой документа:
- Дт 6431 Налоговые обязательства (реквизит Счет учета НДС (н/о) на вкладке Продажи).
- Кт 6432 Налоговые обязательства неподтвержденные (реквизит Счет учета НДС (неподтв. н/о) на вкладке Продажи).
Еще одна функция документа — закрытие в налоговых регистрах «неполных» операций возврата. Например, покупатель вернул отгруженный ему товар, при этом ни оплаты, ни возврата оплаты не было. Для этой операции предназначена вкладка Возвраты.
После автоматического заполнения данных на вкладке можно корректировать суммы в колонке Сумма возврата: положительная сумма означает возвращенную отгрузку, отрицательная — оплату.
Если установлен флажок Не предполагается закрывающая операция, при проведении будут сформированы проводки по регистру Продажи налоговый учет или Приобретение налоговый учет в зависимости от типа контрагента. При этом предполагается, что, например, по возвращенным товарам не планируется взаимное перечисление денежных средств — возврат оплаты.
Для формирования корректных проводок при закрытии неполных возвратов важно, чтобы регистрация авансов и закрытие возвратов, относящихся к одному договору, выполнялись одним документом.
Корректировка ожидаемого и подтвержденного НДС
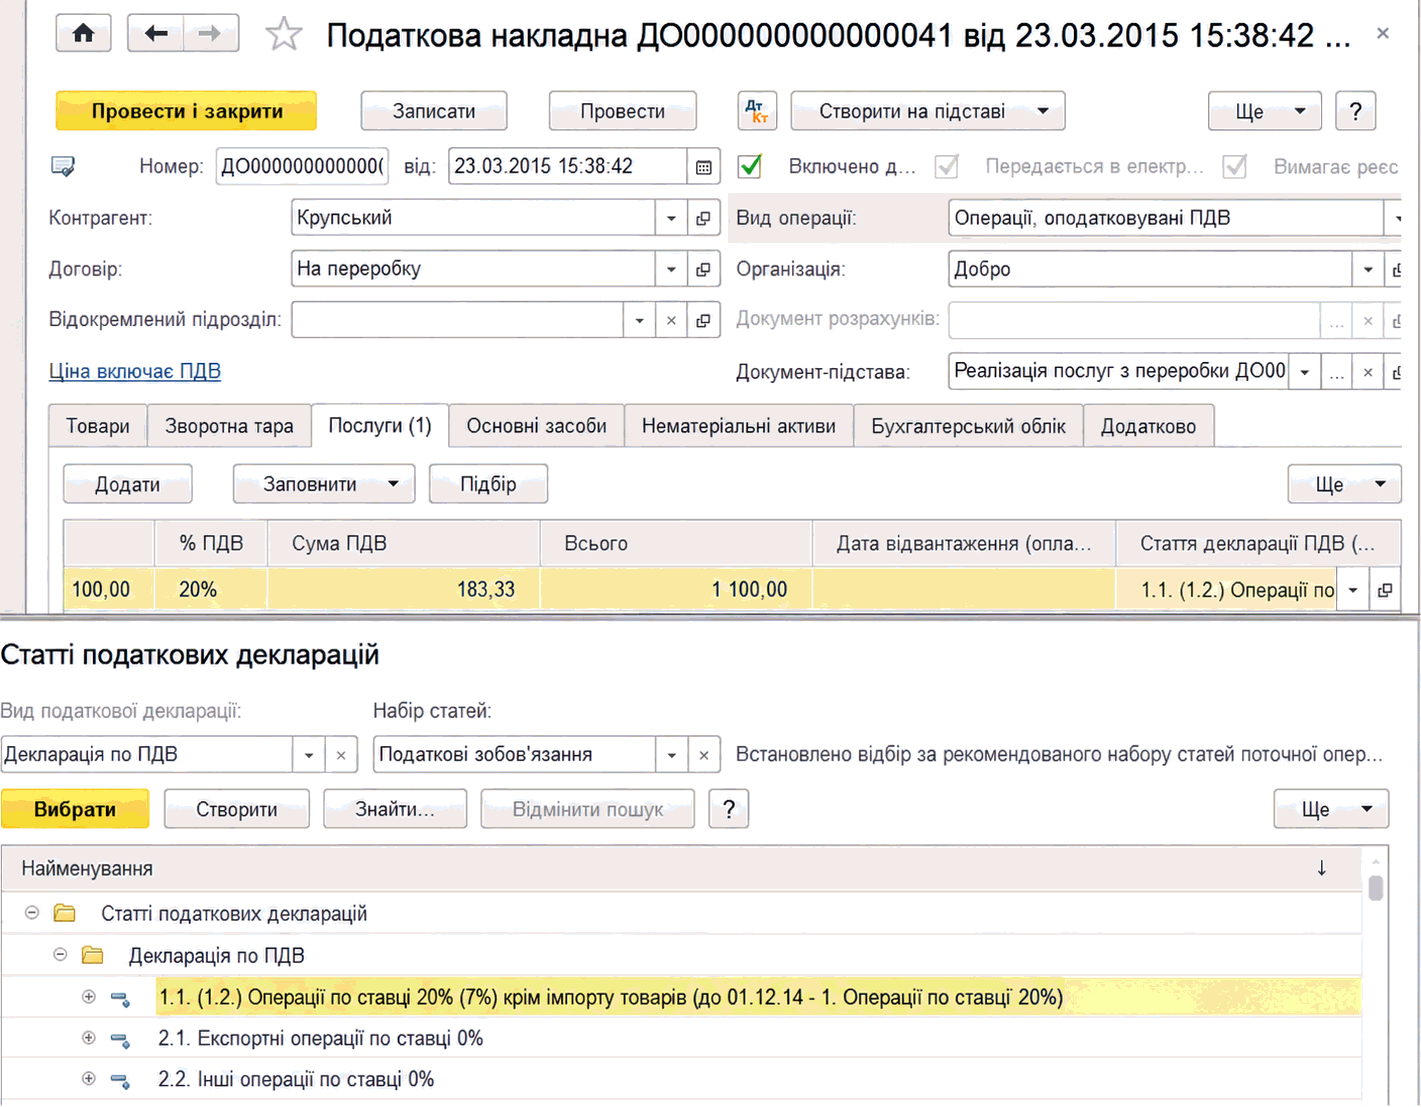
Документ Корректировка ожидаемого и подтвержденного НДС (меню Операции — НДС — Корректировка ожидаемого и подтвержденного НДС) предназначен для корректировки ожидаемого и подтвержденного НДС в случае неправильного указания параметров налогового учета в налоговых документах, а также если налоговые документы по определенным причинам не были получены.
Корректировку выполняют для входного НДС.