Регламентні операції з ПДВ
Описано документи для реєстрації авансів за складного обліку ПДВ, закриття неповних повернень і коригування очікуваного та підтвердженого вхідного ПДВ.. Реєстрація авансів у податковому обліку. Коригування очікуваного й підтвердженого ПДВ
Реєстрація авансів у податковому обліку
Коригування очікуваного й підтвердженого ПДВ
Реєстрація авансів у податковому обліку
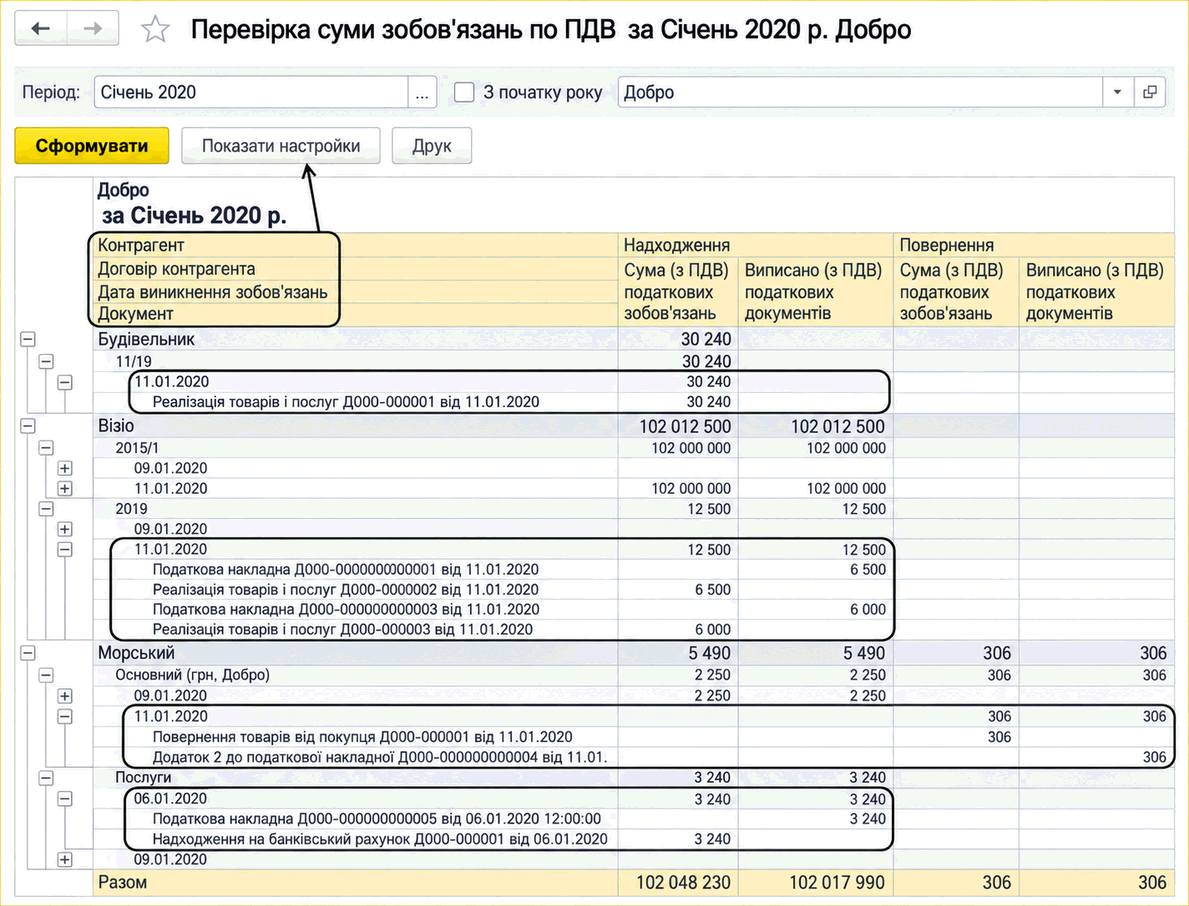
Документ Реєстрація авансів в податковому обліку (меню Операції — Закриття періоду — Реєстрація авансів (складний ПДВ)) призначено для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами за договорами зі складним податковим обліком, у яких установлено прапорець Складний облік ПДВ і метод нарахування По оплаті або За першою подією. Документ також призначено для закриття неповних повернень.
Документ вводять наприкінці податкового періоду, після реєстрації всіх первинних документів: відвантажувальних і податкових. На початку наступного податкового періоду прийняті коригування буде компенсовано для збереження принципу роботи По відвантаженню протягом податкового періоду.
Табличні частини документа Придбання та Продажі призначені для реєстрації авансів за вхідним і вихідним ПДВ відповідно. Натиснувши кнопку Заповнити, можна автоматично заповнити табличні частини залишками за авансами. Після заповнення необхідно визначити параметри податкового обліку для кожного зареєстрованого авансу.
Для видів операцій Аванс: визначення параметрів ПО, Аванс (повернення): визначення параметрів ПО необхідно вибрати ставку ПДВ і податкове призначення, за якими має бути зареєстровано аванс. Ці види операцій можуть бути наявні для договорів із моментом визначення податкової бази По оплаті або За першою подією, якщо зареєстровано більше оплат, ніж відвантажень.
Для видів операцій Відвантаження: скасування реєстрації в ПО, Відвантаження (повернення): скасування реєстрації в ПО також необхідно вибрати ставку ПДВ і податкове призначення, за якими слід скасувати реєстрацію очікуваного ПДВ на суму відвантажень, що перевищує оплату. Ці види операцій можуть бути наявні лише для договорів із моментом визначення податкової бази «за оплатою», якщо зареєстровано більше відвантажень, ніж оплат.
- Під час проведення документа для авансів із табличної частини Придбання буде сформовано прямі проводки на кінець місяця та сторно-проводки на початок місяця, наступного за датою документа:
- Дт 6442 Податковий кредит непідтверджений (реквізит Рахунок обліку ПДВ (неподтв. п/к) на закладці Придбання).
- Кт 6441 Податковий кредит (реквізит Рахунок обліку ПДВ (п/к) на закладці Придбання).
Для авансів із табличної частини Продажі буде сформовано прямі проводки на кінець місяця та сторно-проводки на початок місяця, наступного за датою документа:
- Дт 6431 Податкові зобов'язання (реквізит Рахунок обліку ПДВ (п/з) на закладці Продажі).
- Кт 6432 Податкові зобов'язання непідтверджені (реквізит Рахунок обліку ПДВ (неподтв. п/з) на закладці Продажі).
Ще одна функція документа — закриття в податкових регістрах «неповних» операцій повернення. Наприклад, покупець повернув відвантажений йому товар, при цьому ні оплати, ні повернення оплати не було. Для цієї операції призначена закладка Повернення.
Після автоматичного заповнення даних на закладці можна коригувати суми в колонці Сума повернення: додатна сума означає повернене відвантаження, від'ємна — оплату.
Якщо встановлено прапорець Не передбачається закриваюча операція, під час проведення буде сформовано проводки за регістром Продажі податковий облік або Придбання податковий облік залежно від типу контрагента. При цьому передбачається, що, наприклад, за поверненими товарами не планується взаємне перерахування коштів — повернення оплати.
Для формування коректних проводок під час закриття неповних повернень важливо, щоб реєстрація авансів і закриття повернень, що стосуються одного договору, здійснювалися одним документом.
Коригування очікуваного й підтвердженого ПДВ
Документ Коригування очікуваного й підтвердженого ПДВ (меню Операції — ПДВ — Коригування очікуваного й підтвердженого ПДВ) призначений для коригування очікуваного та підтвердженого ПДВ у разі неправильного зазначення параметрів податкового обліку в податкових документах, а також якщо податкові документи з певних причин не були отримані.
Коригування виконують для вхідного ПДВ.