Списання грошових коштів
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
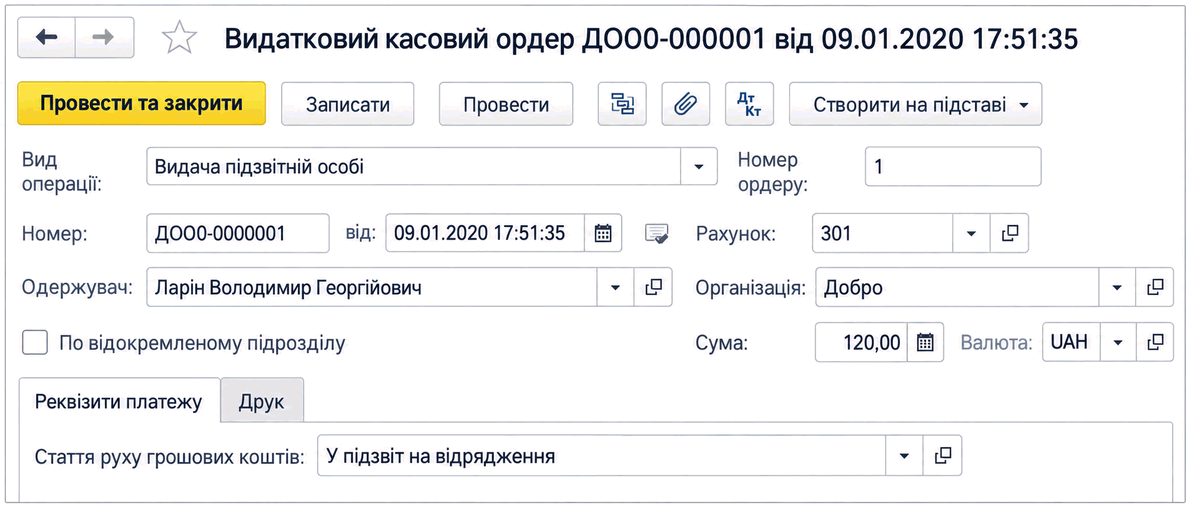
Будь-які операції зі списання готівки з каси оформлюються за допомогою документа Видатковий касовий ордер (ВКО). Документ заповнюється за тими самими принципами, що й розглянуті вище платіжні документи. Тому розглянемо лише специфіку окремих операцій.
Документ «Видатковий касовий ордер»
Відображення в обліку операції здавання готівкових коштів з каси до банку здійснюється за допомогою документа ВКО з видом операції Внесок готівкою в банк. Кореспондуючий рахунок (рахунок розрахунків) — субрахунок рахунку 31.
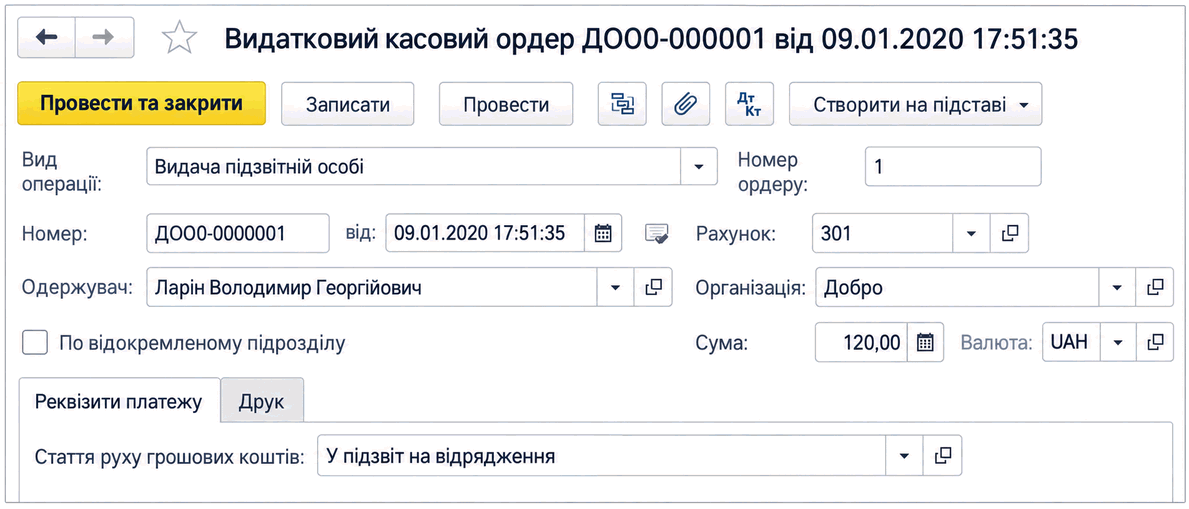
Для відображення видачі коштів працівникові під звіт, на відрядження, на господарські витрати використовується ВКО з видом операції Видача підзвітній особі. Кореспондуючий рахунок (субрахунок рахунку 372) у документі не вказується: він підставляється до проводки автоматично залежно від рахунку обліку готівки.
Для відображення внесення готівкових коштів до банку через службу інкасації призначений вид операції Інкасація. Кореспондуючий рахунок (рахунок дебету) — рахунок 333.
Для відображення виплати заробітної плати призначені такі види операції ВКО:
- Виплата заробітної плати за відомостями — касовий ордер формується один на всю відомість. Прізвища працівників і суми до виплати зазначаються у документі Відомість в касу; видатковий ордер формує стільки проводок, скільки рядків у платіжній відомості, якщо немає депонування;
- Виплата заробітної плати працівнику — касові ордери формуються окремо для кожного працівника. Водночас у кожному ордері, крім ПІБ працівника, зазначається посилання на платіжну відомість.
ВКО, пов’язаний із зарплатою, можна сформувати на підставі платіжної відомості або за допомогою спеціальної обробки Виплата зарплати видатковими ордерами. Кореспондуючі рахунки (субрахунки рахунку 66) підставляються відповідно до рахунків, заданих у відомості.
Операції видачі готівкових коштів контрагентам відображаються за допомогою таких видів операцій:
- Оплата постачальнику — оплата (аванс) за отримані від постачальника товари, послуги, необоротні активи тощо. Можна вибрати договір виду З постачальником, З комітентом або З комісіонером. Кореспондуючий рахунок — зазвичай субрахунок одного з рахунків 63, 371 або 685;
- Повернення покупцю — повернення коштів покупцю за повернений товар або у зв’язку з неможливістю виконати умови угоди. Можна вибрати договір виду З покупцем, З комісіонером або З комітентом. Кореспондуючий рахунок — зазвичай субрахунок одного з рахунків 36, 681 або 377;
- Розрахунки за кредитами і позиками — виплата або повернення кредитів, позик тощо. Можна вибрати договір виду Інше.