Выпуск готовой продукции и услуг
Описано оформление выпуска продукции и производственных услуг, списание материалов по спецификациям и реализацию. Также рассмотрены плановые цены и инвентаризация незавершенного производства.. Особенности учета готовой продукции по плановым ценам. Списание материалов в производство. Реализация готовой продукции. Предоставление услуг сторонним заказчикам. Инвентаризация незавершенного производства
Особенности учета готовой продукции по плановым ценам
Списание материалов в производство
Предоставление услуг сторонним заказчикам
Инвентаризация незавершенного производства
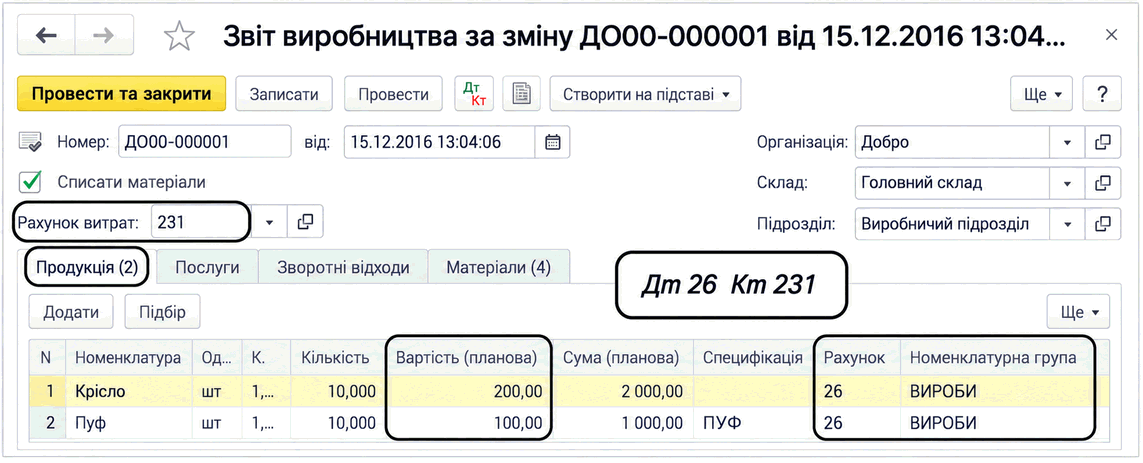
По мере выпуска готовой продукции и ее оприходования на склад вводятся документы Отчет производства за смену (меню Производство — Выпуск продукции — Отчет производства за смену).
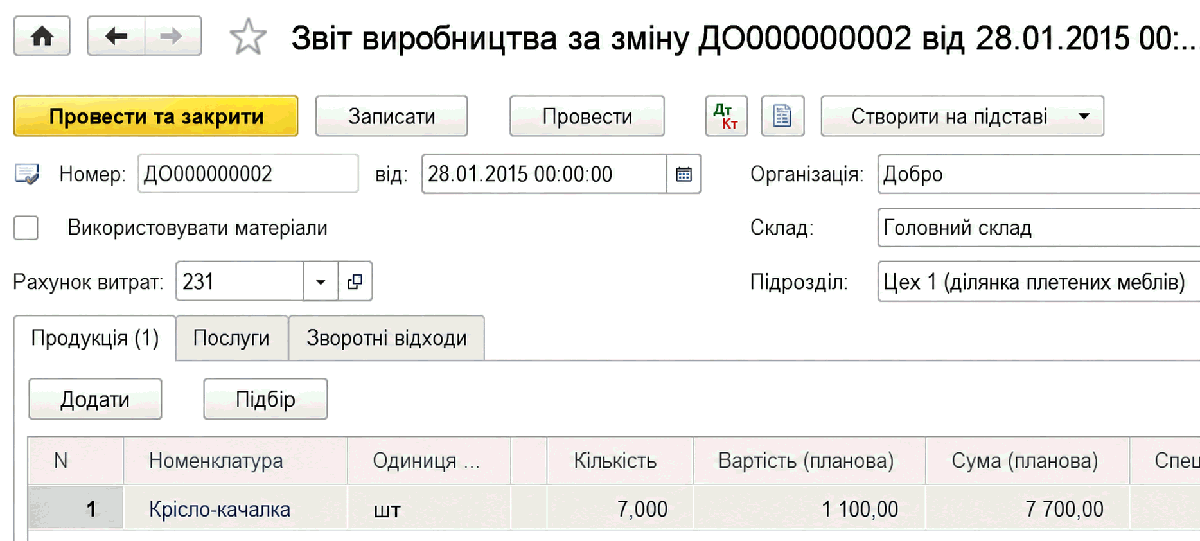
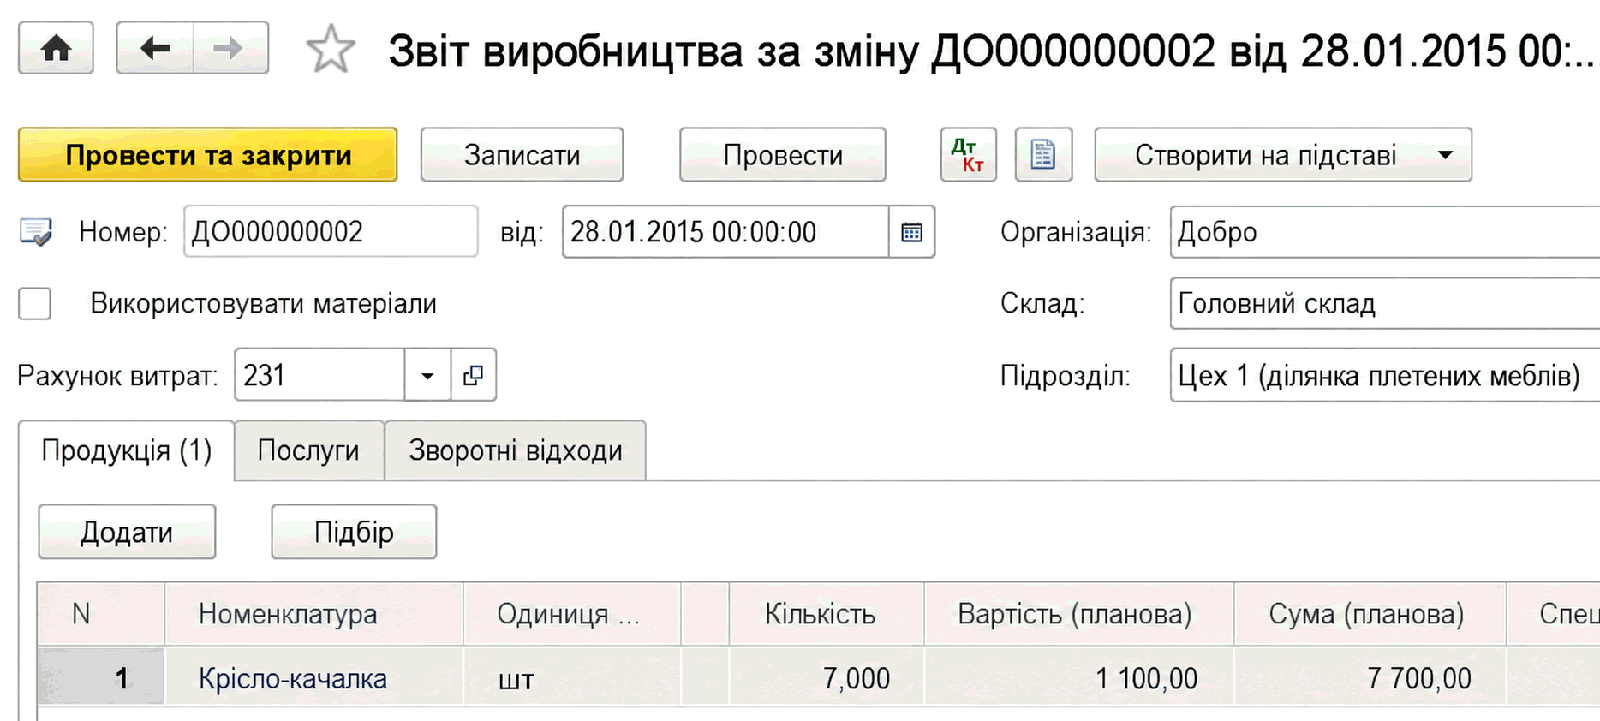
В течение месяца продукция (полуфабрикаты) приходуется на склад по плановым ценам.
Фактическая стоимость выпущенной продукции рассчитывается при проведении документа Закрытие месяца регламентной операцией Расчет и корректировка себестоимости продукции (услуг).
Документ Отчет производства за смену также вводится при предоставлении услуг подразделениям предприятия.
В шапке документа Отчет производства за смену необходимо указать производственное подразделение организации, осуществляющее выпуск продукции, склад, на который поступает продукция (полуфабрикаты), а также счет затрат, на котором отражаются затраты на производство выпущенной продукции или полуфабрикатов (субсчета счета 23).
В табличной части Продукция для каждой выпущенной продукции (каждого полуфабриката) указывается:
- выпущенная номенклатурная позиция — элемент справочника Номенклатура;
- количество выпуска;
- плановая стоимость единицы и общая плановая стоимость;
- счет учета — счет, на который будет оприходована выпущенная продукция (полуфабрикат);
- номенклатурная группа — вид выпущенной продукции;
- спецификация — список затрат, необходимых для производства указанной номенклатурной позиции, согласно нормативам.
В табличной части Услуги для каждого вида услуг, предоставленных собственным производственным подразделениям, указывается:
- номенклатурная позиция, соответствующая данному виду услуг;
- количественные измерители или их плановая стоимость (в зависимости от настроек учетной политики);
- счет учета затрат и аналитика — счет и аналитика отражения затрат подразделения, которому предоставляется услуга;
- номенклатурная группа — вид предоставленной услуги;
- спецификация — список затрат, необходимых для производства указанной номенклатурной позиции, согласно нормативам.
Измеритель услуг (количество или плановая стоимость) определяется настройкой учетной политики Распределение затрат для услуг собственным подразделениям (вкладка Производство). Если выбран вариант По плановым ценам, в документе указывается плановая себестоимость услуг; если выбран вариант По объему выпуска, в документе указывается количество услуг. Если выбран вариант По плановым ценам и объему выпуска, необходимость указания плановой себестоимости определяется в каждом документе Отчет производства за смену на вкладке Услуги (реквизит Услуги выражены в).
При закрытии месяца базой распределения прямых затрат является либо плановая себестоимость, либо объем выпуска в количественном выражении. Поэтому выпуск внутренних услуг, которые учитываются в суммовом и количественном выражении, рекомендуется отражать по разным номенклатурным группам.
В табличной части Возвратные отходы для каждого вида возвратных отходов указывается:
- номенклатурная позиция, соответствующая данному виду возвратных отходов;
- количество выпуска;
- фиксированная цена;
- счет учета возвратных отходов;
- статья затрат для отражения материальных затрат, которые должны быть уменьшены на сумму возвратных отходов;
- номенклатурная группа — вид выпущенной продукции, полуфабрикатов или предоставленных услуг, при производстве которых были признаны возвратные отходы.
Сырье, необходимое для производства продукции, указанной на вкладке Продукция, можно списать при проведении документа выпуска, если установить флажок Списать материалы и заполнить табличную часть на вкладке Материалы, указав в ней:
- номенклатурную позицию, соответствующую каждому материалу;
- количество;
- счет учета материалов;
- статью затрат, по которой учитываются материальные затраты по списанным материалам;
- номенклатурную группу — вид выпущенной продукции, полуфабрикат, при производстве которых были списаны указанные материалы.
Особенности учета готовой продукции по плановым ценам
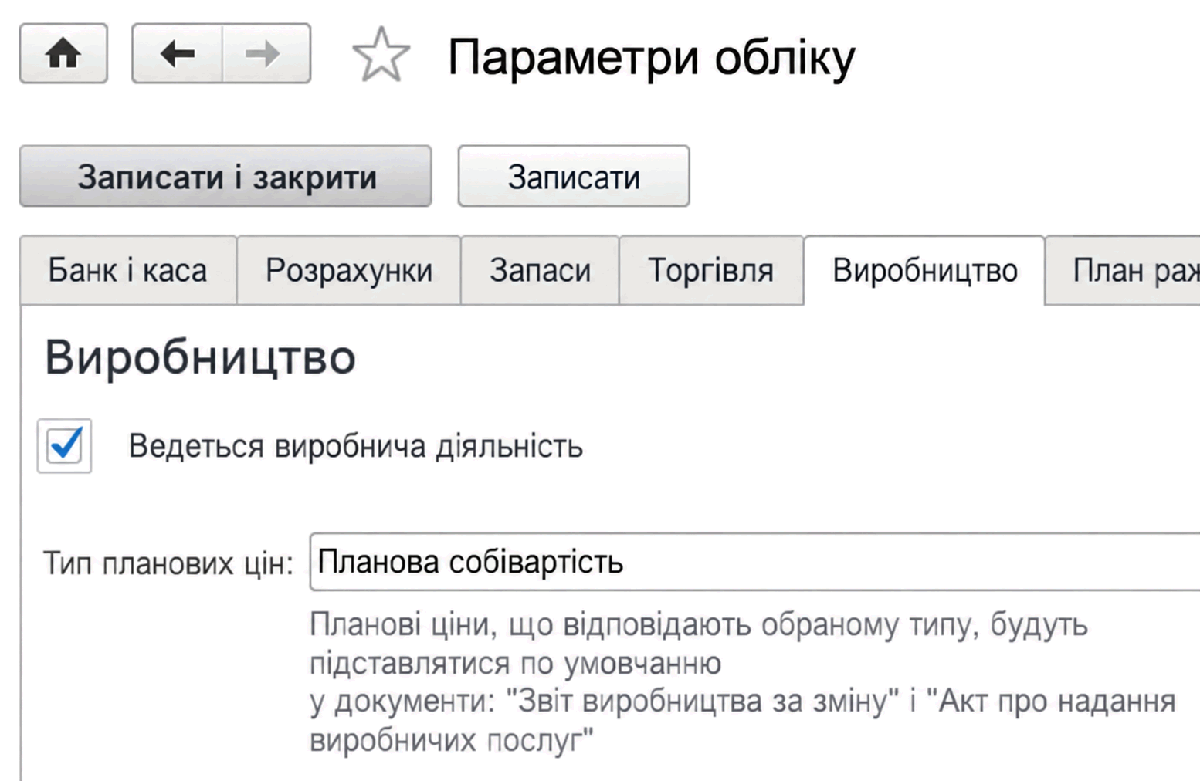
Учет выпуска готовой продукции по плановым ценам обеспечивается рядом настроек информационной базы.
В поле Тип цен должен быть указан тип цен, выбранный как плановая цена производства в форме настроек параметров учета на вкладке Производство (меню Главное — Настройки — Параметры учета).
Списание материалов в производство
Ввод данных о списании материалов в производство можно упростить. Если можно четко определить, что для производства определенного количества продукции существуют нормы расхода материалов, удобно использовать механизм спецификаций.
Спецификация — это перечень материалов (полуфабрикатов), которые необходимо переработать для изготовления определенного количества единиц готовой продукции (услуги). Спецификации хранятся в одноименном справочнике Спецификации.
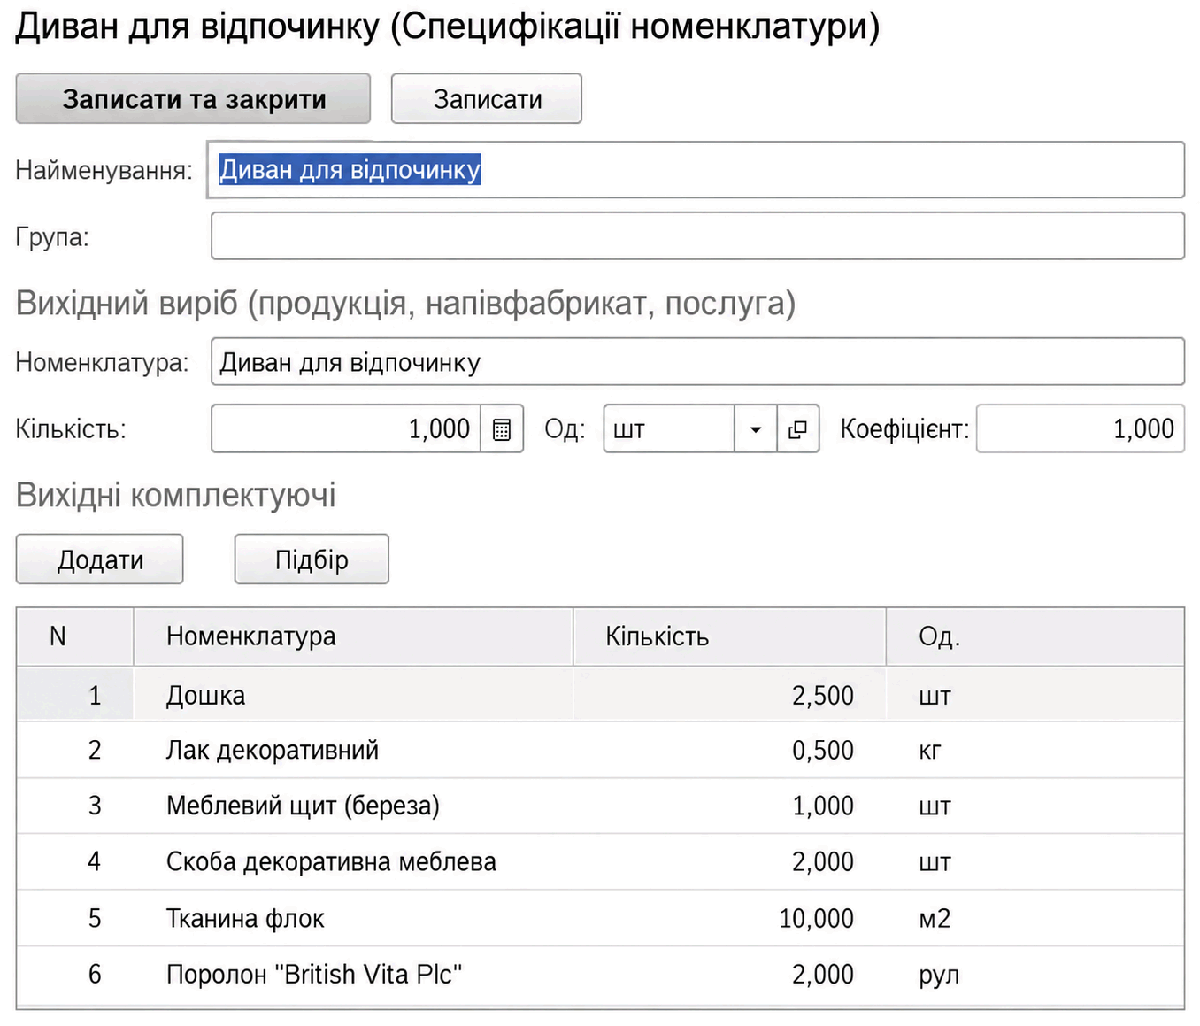
При отражении поступления на склад готовой продукции (реализации услуг производственного характера) можно с помощью спецификаций автоматически определить состав и объем материалов, использованных для ее изготовления.
Механизм спецификаций работает так. При заполнении документа Отчет производства за смену указывается произведенная продукция и ее спецификация. На основании этого документа создается документ Требование-накладная, табличная часть вкладки Продукция которого будет автоматически заполнена данными о материалах и услугах, рассчитанными в соответствии с количеством произведенной продукции и указанными спецификациями.
Если списание материалов выполняет сам документ Отчет производства за смену, вкладку Материалы можно заполнить автоматически в соответствии со спецификациями и количеством продукции (кнопка Заполнить).
Спецификации номенклатуры можно создавать и просматривать из элемента справочника Номенклатура по ссылке Еще — Спецификации номенклатуры.
Реализация готовой продукции
Реализация продукции, оприходованной на склад, отражается документом Реализация товаров и услуг. Табличная часть документа заполняется сведениями о реализованной продукции с использованием справочника Номенклатура.
Предоставление услуг сторонним заказчикам
Операцию предоставления услуг производственного характера можно отразить одним из двух способов, в зависимости от порядка расчета себестоимости этих услуг.
Если распределение производственных затрат на себестоимость услуг выполняется пропорционально плановым ценам, для отражения реализации услуг используется документ Предоставление производственных услуг (меню Производство — Выпуск продукции — Предоставление производственных услуг). В учетной политике на вкладке Производство для услуг, предоставленных сторонним заказчикам, необходимо указать способ распределения По плановым ценам.
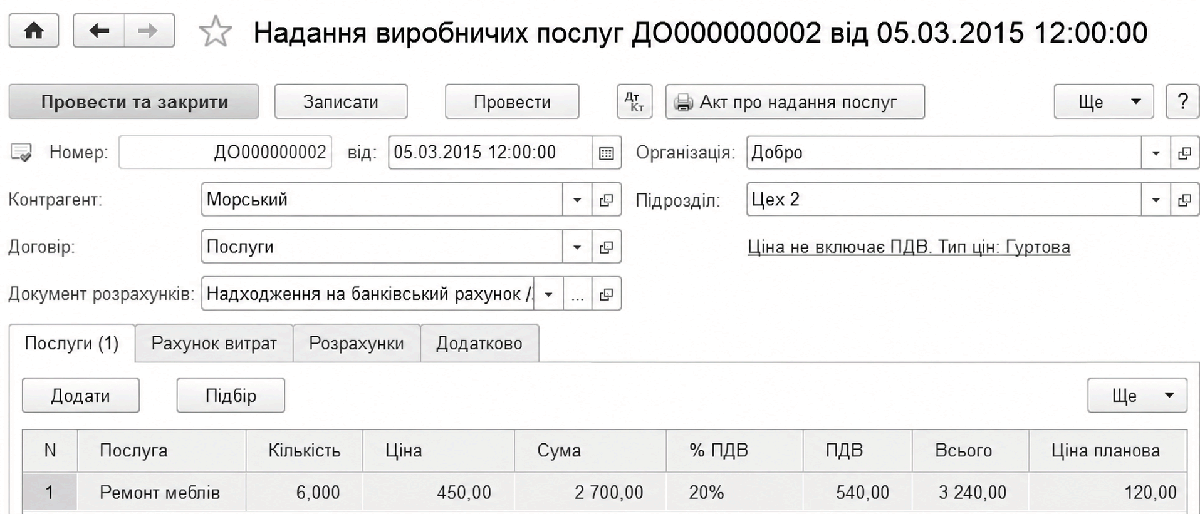
В шапке документа необходимо указать контрагента, которому предоставляются услуги, договор с контрагентом и производственное подразделение, предоставляющее услуги.
На вкладке Услуги для каждой услуги должно быть указано:
- номенклатурная позиция, соответствующая предоставленному виду услуг, — элемент справочника Номенклатура (у которого установлен флажок Услуга);
- количество реализованных услуг (при необходимости можно не указывать);
- выручка от реализации услуг;
- плановая себестоимость;
- схема реализации и элемент справочника схем реализации. В схеме реализации указан счет себестоимости (счет, на который в конце месяца будет списана сумма затрат, связанных с предоставлением услуги) и счет доходов (счет, на котором отражается выручка от реализации услуги).
Если в документе не указать плановую стоимость предоставленных услуг, в конце месяца при расчете фактической стоимости не будет сформирована их стоимость.
Если распределение производственных затрат на себестоимость услуг выполняется пропорционально выручке от реализации услуг, для отражения реализации используется документ Реализация товаров и услуг. В учетной политике на вкладке Производство для услуг, предоставленных сторонним заказчикам, необходимо указать способ распределения По выручке.
Важно! Многопередельный расчет себестоимости для таких услуг не поддерживается. В состав затрат на предоставление услуг обязательно должны быть включены прямые затраты основного и вспомогательного производства (субсчета счета 23), поскольку иначе не будет определен порядок закрытия счетов косвенных затрат.
Предоставление различных видов услуг можно отражать документами Предоставление производственных услуг и Реализация товаров и услуг. Для этого в учетной политике для услуг сторонним заказчикам необходимо выбрать способ распределения По плановым ценам и выручке. Документами Предоставление производственных услуг обычно отражается регулярное предоставление услуг, для которых рассчитана плановая себестоимость; документами Реализация товаров и услуг — предоставление разовых услуг, для которых рассчитывать плановую себестоимость нецелесообразно. Выпуск услуг, которые оцениваются по плановой себестоимости и выручке, рекомендуется отражать по разным номенклатурным группам.
Инвентаризация незавершенного производства
В конце каждого месяца организация должна проводить инвентаризацию незавершенного производства. Результаты инвентаризации необходимо отражать в учете, чтобы затраты, отнесенные к незавершенному производству, были учтены при формировании стоимости продукции (полуфабрикатов, услуг), выпущенной в текущем месяце.
Для ввода остатков незавершенного производства предназначен документ Инвентаризация незавершенного производства (меню Производство — Выпуск продукции — Инвентаризация НЗП).
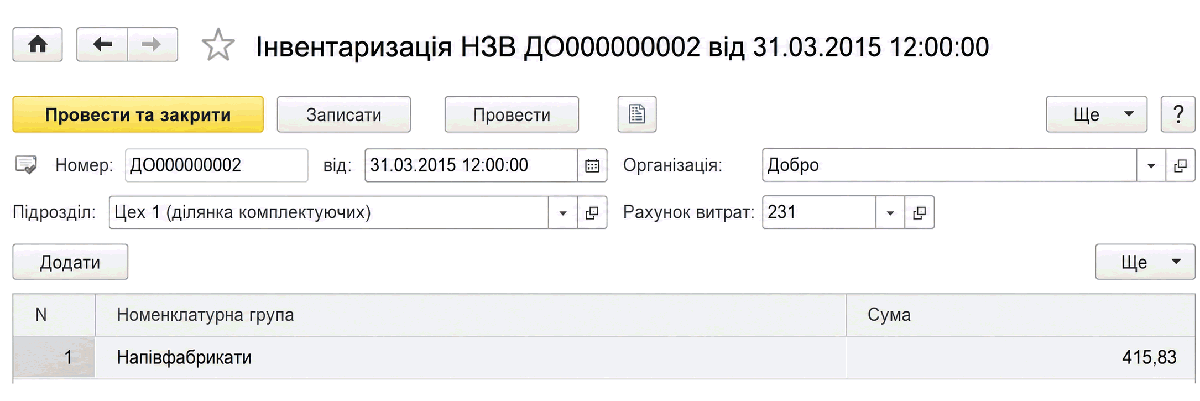
Этот документ вводится для каждого производственного подразделения, в котором имеются остатки незавершенного производства на конец месяца. В зависимости от того, является производство основным или вспомогательным, в реквизите Счет затрат указывается субсчет 231 Основное производство или счет 232 Вспомогательные производства.
Стоимостная оценка незавершенного производства рассчитывается для каждой номенклатурной группы в соответствии с нормативными документами и указывается в табличной части документа. Отдельно указывается стоимостная оценка по данным бухгалтерского и налогового учета.
Документ не формирует никаких проводок. Указанные в нем данные учитываются в регламентной операции расчета себестоимости продукции (полуфабрикатов, услуг).