Тема публикаций

По плановым ценам

Справочные материалы по этой теме.

8 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Выпуск готовой продукции и услуг

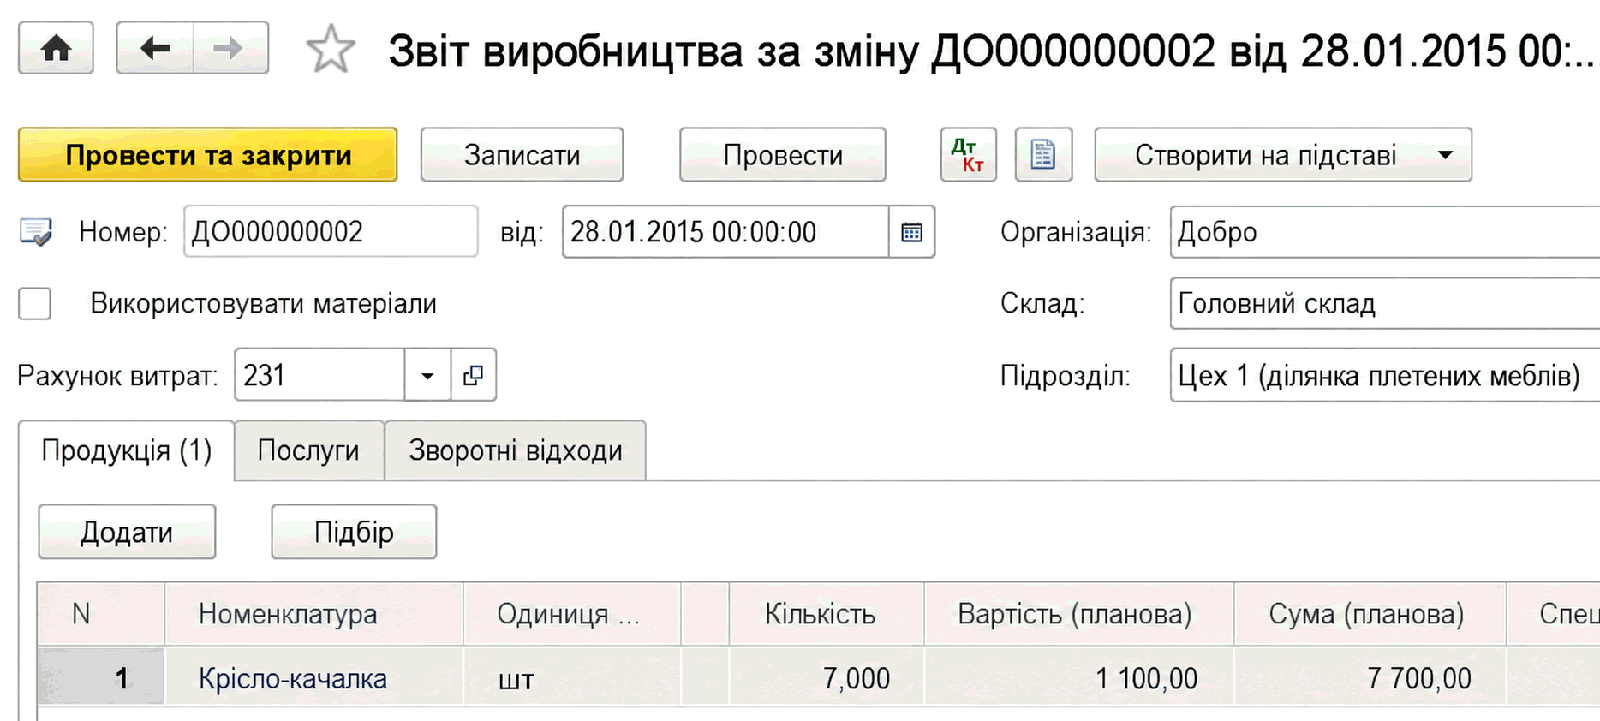
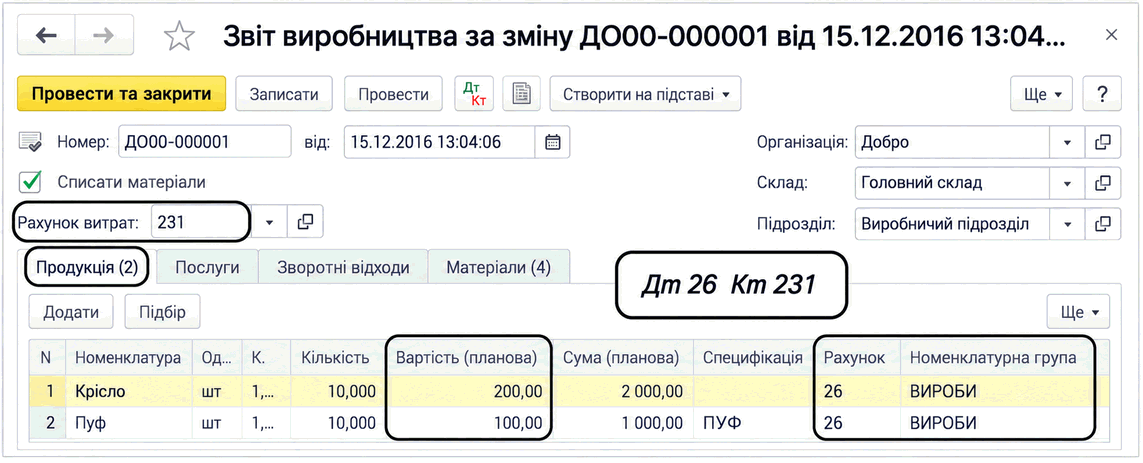
Описано оформление выпуска продукции и производственных услуг, списание материалов по спецификациям и реализацию. Также рассмотрены плановые цены и инвентаризация незавершенного производства.. Особенности учета готовой продукции по плановым ценам. Списание материалов в производство. Реализация готовой продукции. Предоставление услуг сторонним заказчикам. Инвентаризация незавершенного производства

Читать
Материал

Услуги, которые калькулируются

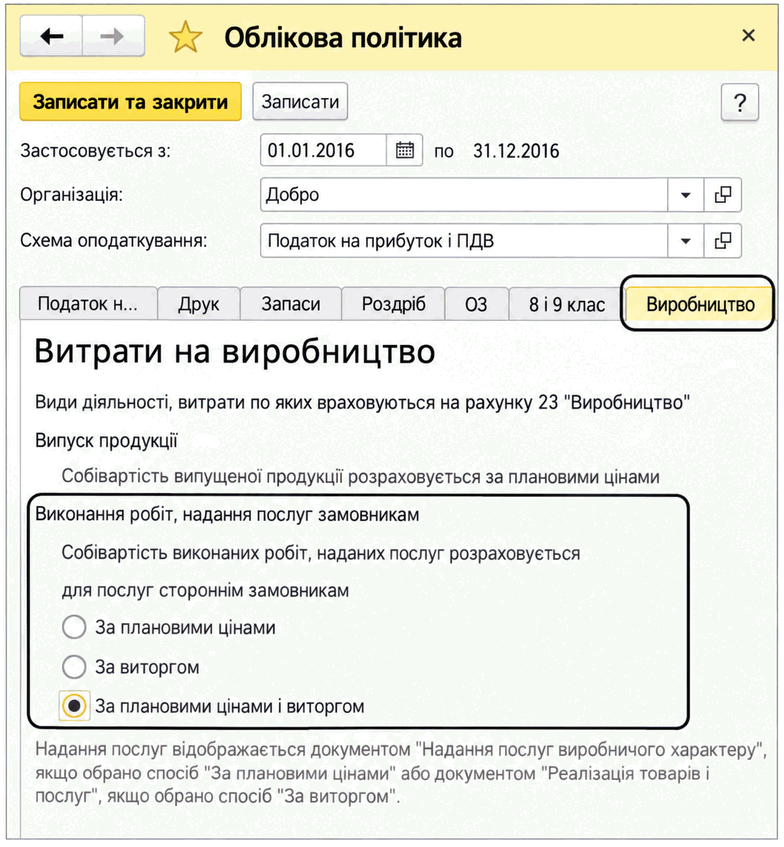
Описано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.

Читать
Материал

Отражение выпуска

Описано отражение выпуска продукции, полуфабрикатов, возвратных отходов и внутренних и внешних производственных услуг. Приведены документы, настройки учетной политики и правила расчета фактической себестоимости.. Выпуск готовой продукции и полуфабрикатов. Выпуск внутренних услуг. Предоставление производственных услуг контрагентам

Читать
Материал

Учетная политика организации

Описаны настройки учетной политики организации в BAS Бухгалтерия: налоги, запасы, денежные средства, основные средства, производство, переделы и распределение общепроизводственных расходов.. Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные расходы

Читать
Материал

Подсистема управления производственными операциями. Концепция

Управленческий учет подразумевает оперативное управление компанией, а также затратами на производство, себестоимостью товара (услуг). Учет производственной деятельности –“ это <strong>накопление затрат</strong> производства (прямых, косвенных), <strong>учет выпуска</strong> продукции (услуг) и <strong>расчет фактической себестоимости</strong> продукции. Учет ведется в валюте управленческого учета.

Читать
Материал

В отчете "Ведомость по учету МПЗ" видим положительное количество и отрицательную стоимость на остатке по документу, из за чего при дальнейшем списании рассчитывается отрицательная себестоимость единицы, что в дальнейшем приводит к увеличенным суммам в расходе и итогах. Из за чего это происходить и что делать? Используем РАУЗ.

При порядке формирования учетных цен "По прямым затратам" проблема может возникнуть например из-за того, что задним числом изменили документы, например, в документе поступления - изменили сумму на меньшую. И раз на предприятии практикуется такого рода исправления задним числом (не все документы введены сразу правильно, поэтому вносятся корректировки в ранее введенные документы), то:

Читать
Материал

Формирование первоначальной стоимости ОС при принятии к учету в режиме расширенной аналитики

Первоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"

Читать
Записаться по телефону