Облікова політика організації
Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Чинне законодавство передбачає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за окремими напрямами. Сукупність обраних способів обліку становить облікову політику організації.
Відомості про облікову політику для бухгалтерського та податкового обліку зберігаються в регістрі відомостей Облікова політика організацій (меню Головне — Настройки — Облікова політика). Кожен запис цього регістру відомостей характеризує облікову політику організації за певний звітний період (рік).
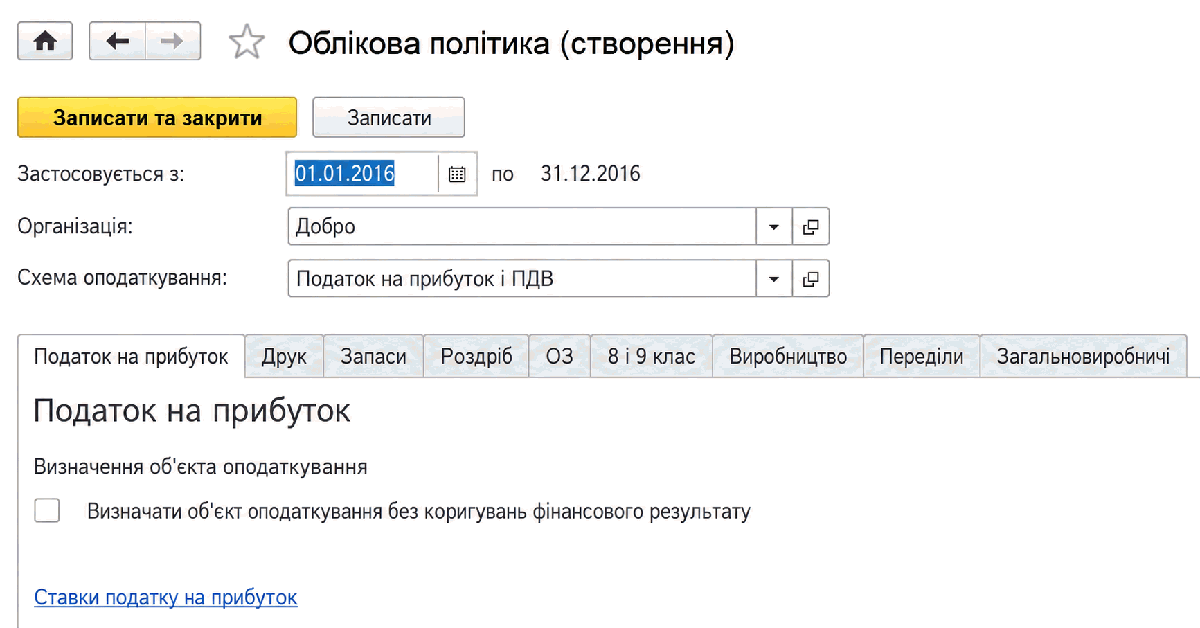
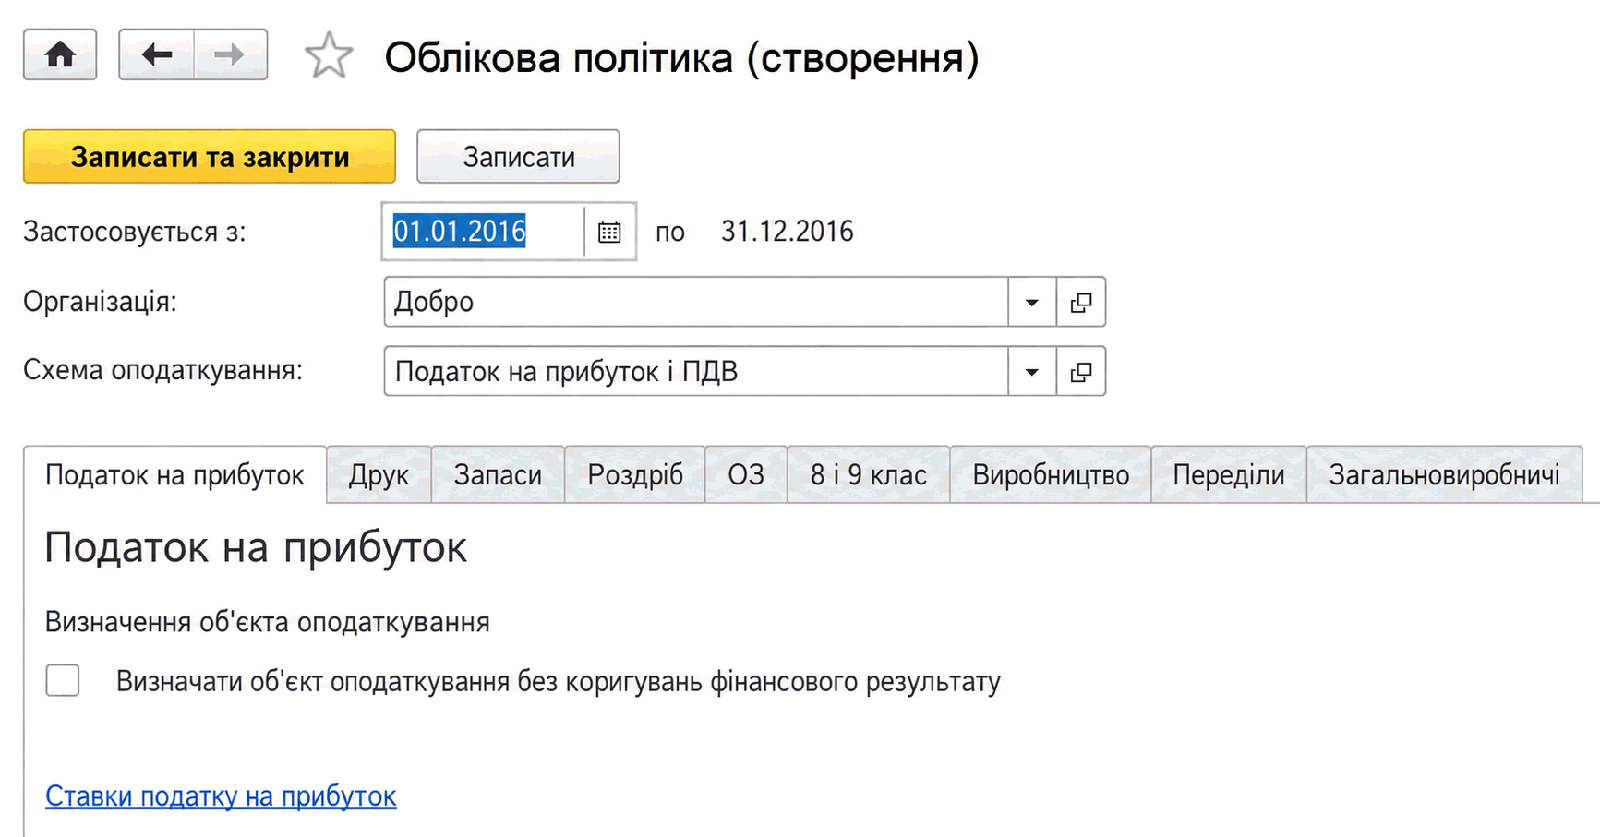
Під час введення нового запису про облікову політику необхідно зазначити організацію, дату початку звітного періоду, у якому застосовуватиметься ця облікова політика, а також вибрати схему оподаткування, що використовується в організації.
Форма нового елемента регістру відомостей Облікова політика містить кілька закладок, на яких зазначаються параметри облікової політики для бухгалтерського та податкового обліку. Залежно від обраної системи оподаткування у формі відображаються різні закладки.
Податок на прибуток
На закладці Податок на прибуток встановлюються параметри податкового обліку.
Тут зазначаються:
- Ознака ведення організацією різниць;
- Поточна ставка податку на прибуток.
Друк
На закладці Друк зазначається інформація про організацію, яка виводиться в друкованих формах документів продажу (Реалізація товарів і послуг, Надання виробничих послуг). Як правило, тут зазначається інформація про систему оподаткування організації.
Запаси
На закладці Запаси обирається спосіб оцінки матеріально-виробничих запасів (МПЗ) — спосіб визначення вартості товарів, матеріалів і готової продукції під час їх відвантаження та списання.
Передбачено два способи визначення вартості: за середньою та ФІФО.
Для застосування методу ФІФО потрібні спеціальні настройки деяких рахунків обліку.
Роздрібна торгівля
- На закладці Роздрібна торгівля для організацій, що займаються роздрібною торгівлею, обирається спосіб оцінки товарів у роздробі: за вартістю придбання або за вартістю продажу.
Кошти
На закладці Кошти може бути встановлений прапорець Вести облік коштів по відокремлених підрозділах. Прапорець встановлюється в таких випадках:
● В організації є філії (відокремлені підрозділи), що ведуть окремі касові книги;
● В організації є філії (відокремлені підрозділи), що самостійно виписують податкові накладні.
Можливість обліку за відокремленими підрозділами організації залежить від аналогічної настройки загальних параметрів аналітичного обліку.
Основні засоби
Для організацій, що обліковують ОЗ за переоціненою вартістю, визначається настройка облікової політики Включати суму дооцінок ОЗ пропорційно нарахуванн. амортизації до складу нерозподіленого прибутку з зменшенням додаткового капіталу. Якщо прапорець увімкнено, одночасно з амортизацією переоціненого ОЗ зменшується сума додаткового капіталу, нарахованого під час переоцінки. |
Облік витрат
На закладці 8 і 9 клас визначаються класи рахунків витрат, що використовуються. Рекомендується використовувати рахунки 8-го і 9-го класу.
Виробництво
На закладці Виробництво для організацій, які займаються виробничою діяльністю, визначаються способи розподілу витрат основного та допоміжного виробництва на собівартість виробництва послуг.
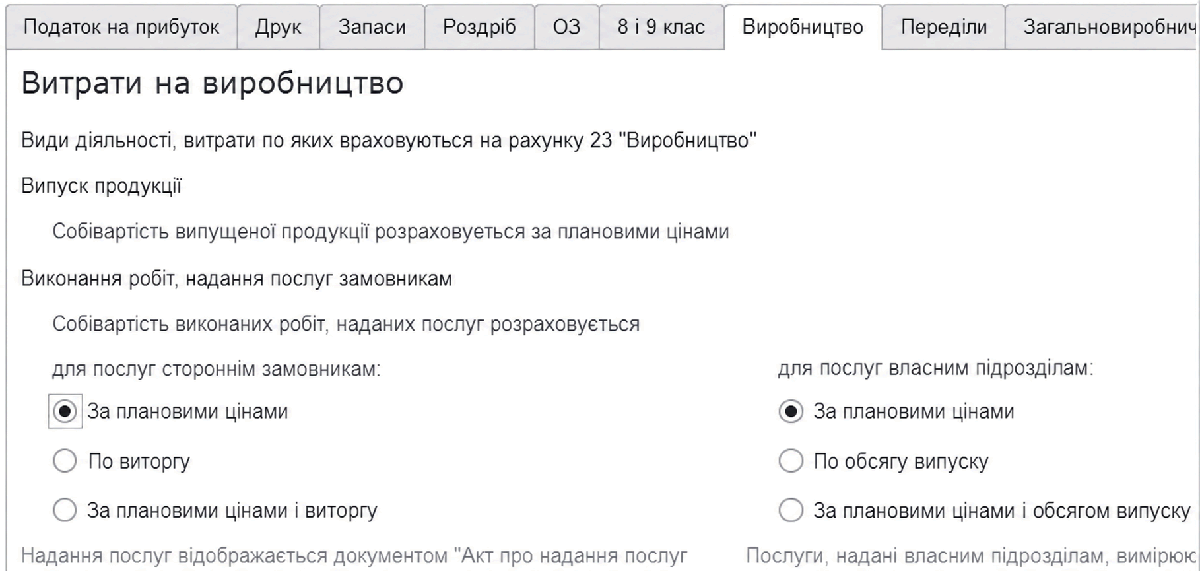
Для готової продукції (напівфабрикатів) застосовується лише один спосіб розподілу — за плановою собівартістю.
Для послуг стороннім замовникам може бути обрано один зі способів:
● За плановими цінами — надання послуг реєструється документами Надання виробничих послуг;
● За виторгом — надання послуг реєструється документами Реалізація товарів і послуг;
● За плановими цінами і виторгом — надання послуг реєструється документами обох видів.
Для послуг власним підрозділам може бути обрано один зі способів:
- За плановими цінами;
- За обсягом випуску;
- За плановими цінами і обсягом випуску — вимірювач послуг визначається в кожному з документів Звіт виробництва за зміну;
Переділи
На закладці Переділи для організацій, які займаються виробничою діяльністю, визначається спосіб задання послідовності переділів для закриття рахунків витрат: вручну або автоматично.
У разі вибору варіанта Задається вручну потрібно перейти за гіперпосиланням Порядок підрозділів для закриття рахунку 23, за яким відкривається список документів Встановлення порядку підрозділів для закриття рахунків витрат. У документах задається послідовність підрозділів для закриття рахунків під час розрахунку собівартості готової продукції та напівфабрикатів.
У разі вибору варіанта Визначається автоматично та за наявності зустрічного випуску у виробництві потрібно перейти за гіперпосиланням Зустрічний випуск продукції (послуг) до однойменного регістру відомостей. У цьому регістрі задаються правила розрахунку собівартості зустрічного випуску продукції та послуг для конкретної організації і періоду дії.
Загальновиробничі витрати
На закладці Загальновиробничі за гіперпосиланням Методи розподілу непрямих витрат можна перейти до регістру відомостей, у якому встановлюються бази розподілу витрат. Передбачено такі методи розподілу непрямих витрат:
Обсяг випуску;
- Планова собівартість;
- Оплата праці;
- Матеріальні витрати;
- Прямі витрати;
- Окремі статті прямих витрат.
Методи розподілу можуть задаватися для кожної статті загальновиробничих витрат у кожному виробничому підрозділі. Також може зазначатися метод розподілу для всіх статей витрат (стаття витрат у регістрі відомостей не заповнюється) і для всіх підрозділів (підрозділ у регістрі відомостей не заповнюється).