Завершение периода
Описаны последовательность хозяйственных и регламентных операций при завершении месяца, подготовка данных и проведение документа «Закрытие месяца». Рассмотрено формирование справок-расчетов.. Порядок выполнения регламентных операций. Подготовка к завершению периода. Документ завершения периода. Справки-расчеты по завершающим операциям месяца
Порядок выполнения регламентных операций
Подготовка к завершению периода
Справки-расчеты по завершающим операциям месяца
Порядок выполнения регламентных операций
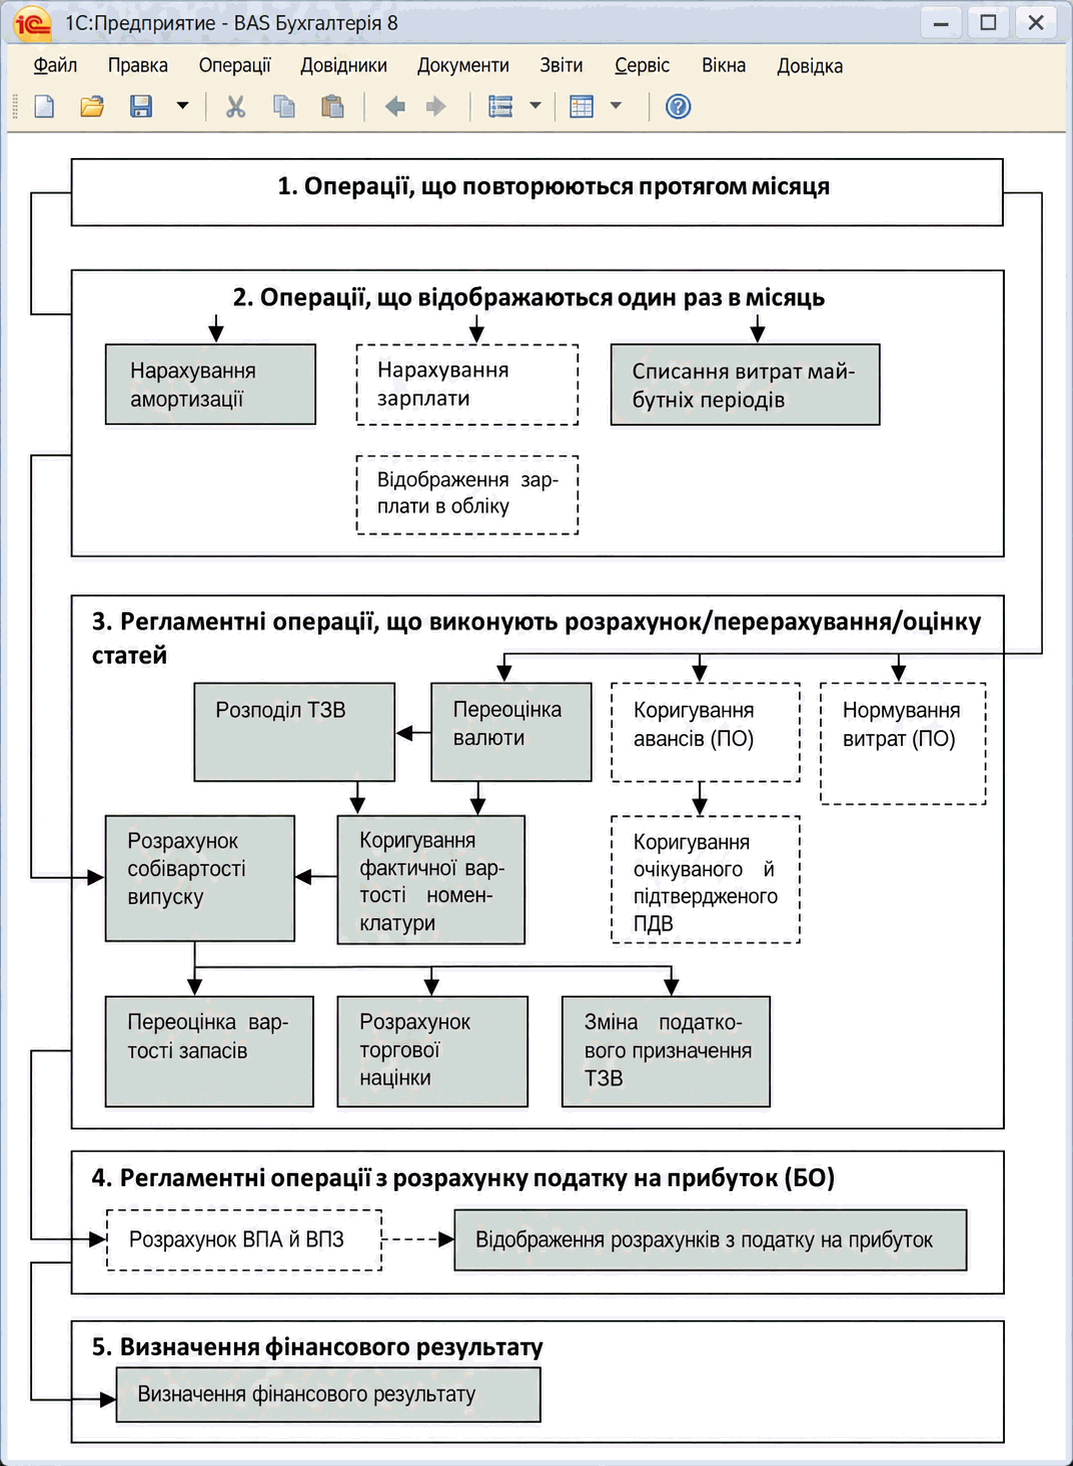
Все хозяйственные операции, отражаемые в бухгалтерском и налоговом учете, можно разделить на несколько групп по последовательности их проведения в течение отчетного периода. К таким группам относятся:
- Операции, повторяющиеся в течение месяца, — это обычные хозяйственные операции, в частности платежи через банк и кассу, поступления и реализации товаров, выпуск продукции и другие. Каждая из этих операций может происходить в середине месяца произвольное количество раз.
- Операции, отражаемые один раз в месяц, — это обычные операции, которые, как правило, регистрируются один раз в конце месяца, например начисление зарплаты.
- Регламентные операции, выполняющие расчет (перерасчет, оценку) статей учета, — с помощью этих расчетов, проведенных в конце месяца, формируется окончательная оценка статей активов, обязательств и расходов в учете.
- Регламентные операции по налогу на прибыль — это операции, предназначенные для расчета отложенных налоговых активов и обязательств и отражения расходов по налогу на прибыль.
- Определение финансового результата — операция, до выполнения которой должны быть рассчитаны все доходы и расходы, в частности расходы по налогу на прибыль.
Стрелками обозначены зависимости между хозяйственными операциями. Операция, на которую указывает стрелка, использует данные, подготовленные операцией, из которой выходит стрелка, поэтому ее нужно провести после нее.
Приведем несколько примеров таких зависимостей.
- Для проведения расчета себестоимости должны быть отражены все расходы и скорректирована стоимость материалов, списанных по средневзвешенной себестоимости.
- Для переоценки стоимости запасов должна быть рассчитана себестоимость продукции, поскольку продукция является составляющей переоцениваемых запасов.
- Прежде чем отразить в учете факт неполучения налогового документа от поставщика, что происходит в операции корректировки ожидаемого и подтвержденного НДС, необходимо определить, возникло ли право на налоговый кредит по договору с поставщиком. Для этого следует провести регистрацию авансов в налоговом учете.
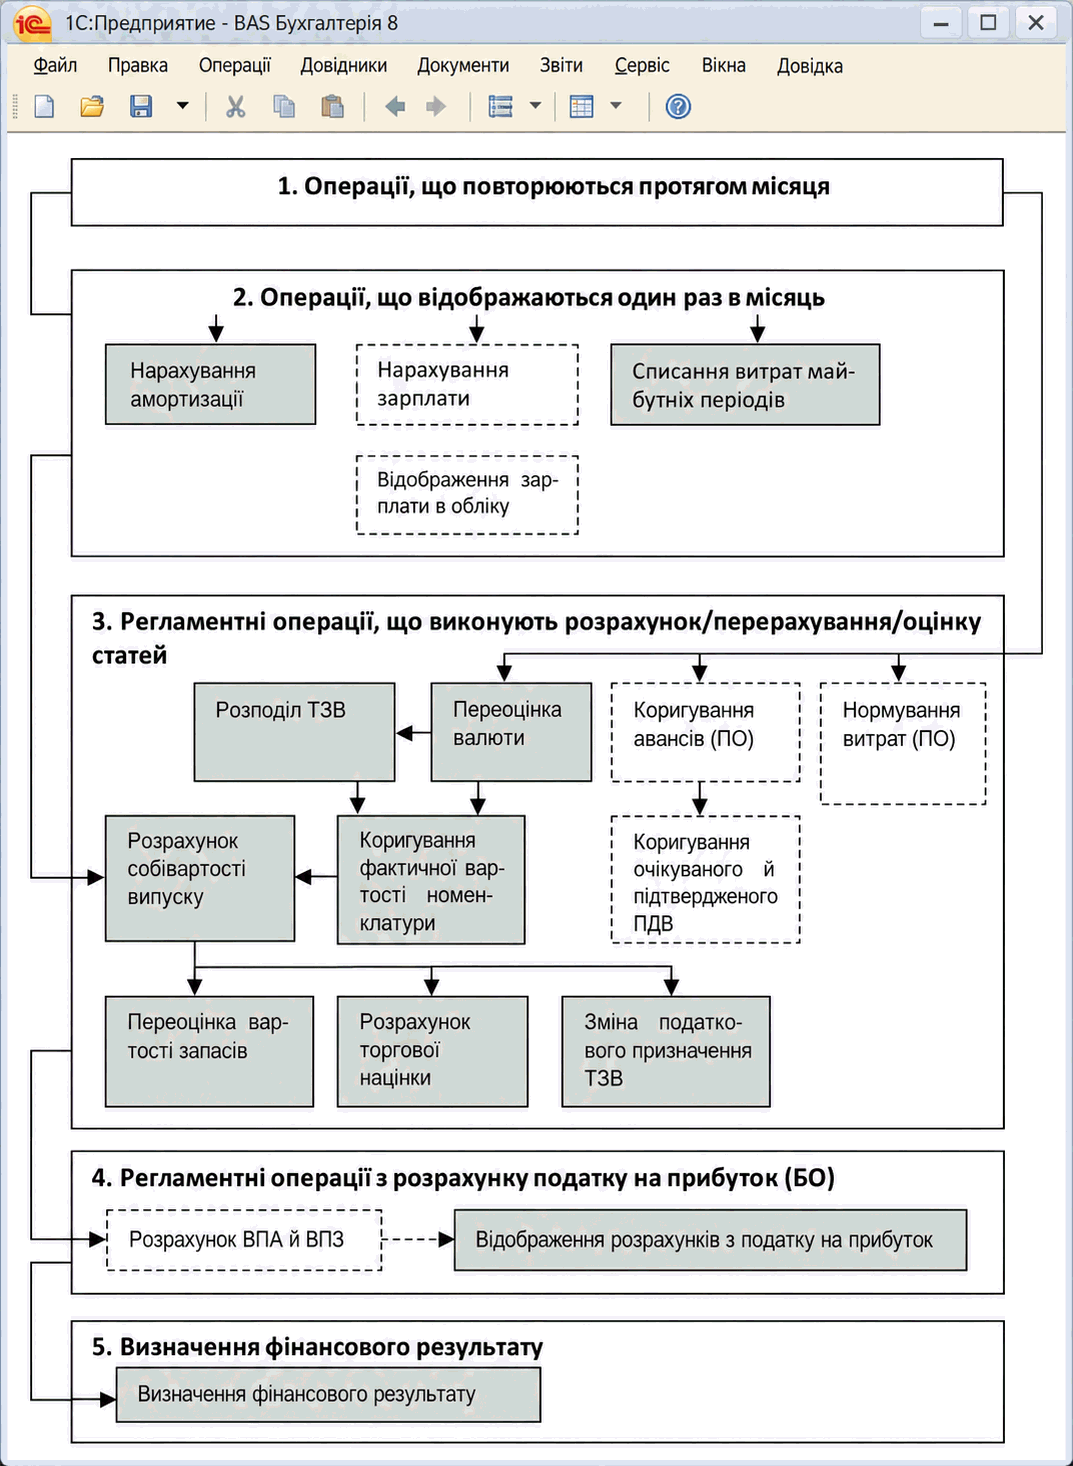
Сплошными линиями выделены операции, которые в конфигурации выполняются полностью автоматически, то есть не требуют редактирования данных в диалогах документов. Пунктирными линиями обозначены операции, предусматривающие интерактивную работу с данными в документах.
Значительная часть хозяйственных операций сосредоточена в документе Закрытие месяца, другие выполняются с помощью специальных документов.
Подготовка к завершению периода
Прежде чем начать процедуру завершения периода (месяца, квартала, года), следует проверить правильность первичных данных информационной базы и расчетных данных, а при необходимости исправить ошибки.
Следует убедиться, что внесены все повторяющиеся первичные операции, а также проведены все операции, которые регистрируются один раз в конце месяца, в частности для отражения заработной платы в учете. То есть операции первой и второй групп в соответствии с приведенной схемой.
Чтобы все расчеты по списанию товарно-материальных ценностей, расчеты по авансам, НДС и курсовым разницам выполнялись правильно, предлагается такая методика ведения учета:
1. Первоначальное внесение данных.
2. Перепроведение документов за отчетный период.
3. Исправление ошибок.
4. Повторное перепроведение документов за отчетный период для получения правильных расчетных данных.
После этого можно начать процедуру завершения периода.
Документ завершения периода
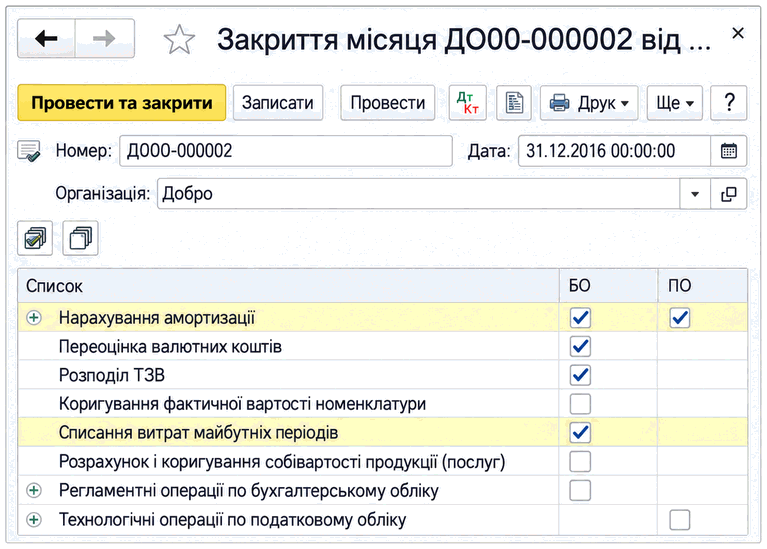
Значительная часть операций завершения периода выполняется документом Закрытие месяца (меню Операции — Закрытие периода — Закрытие месяца).
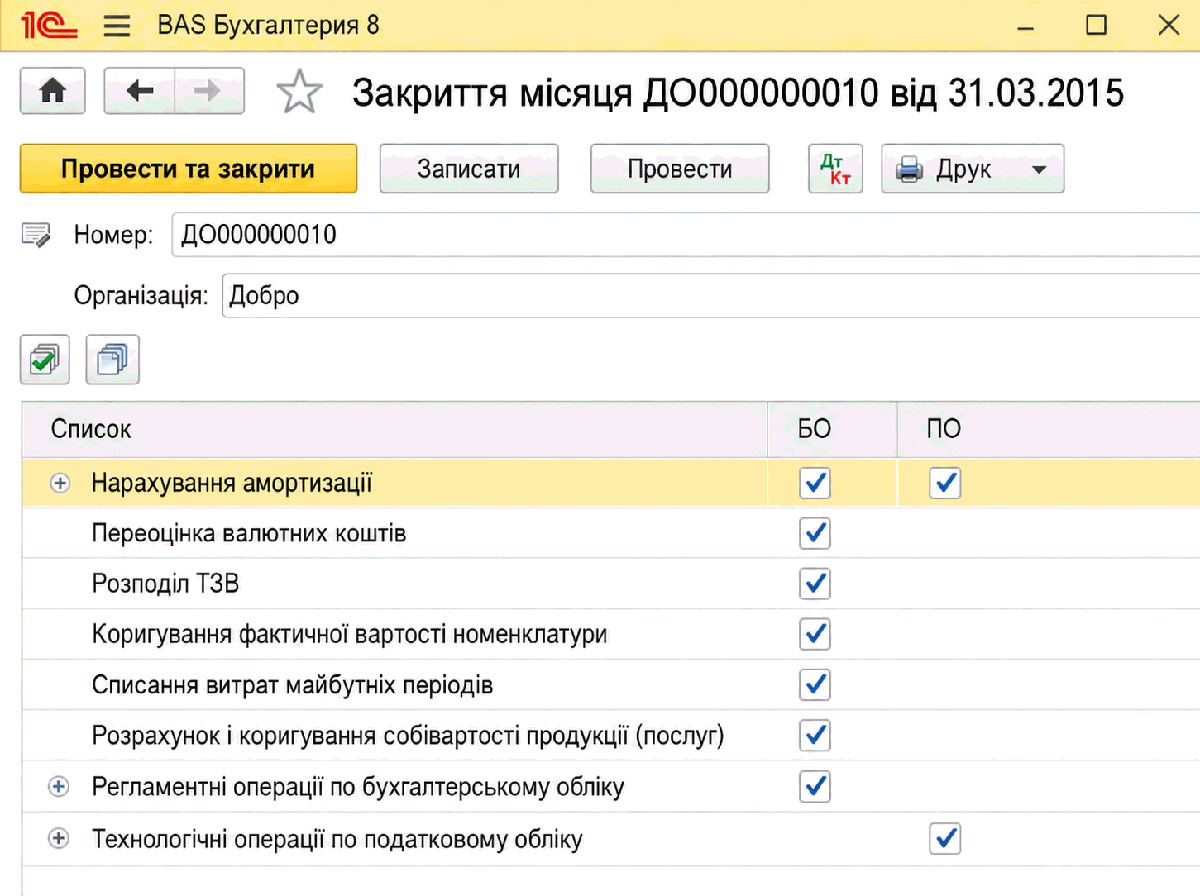
Форма документа Закрытие месяца содержит иерархический список регламентных операций.
По умолчанию каждая операция отмечена флажками — это означает, что при проведении документа будут сформированы соответствующие проводки в бухгалтерском и налоговом учете. Пользователь может отменить часть регламентных операций, сняв соответствующие флажки, или отменить операцию только для одного вида учета, сняв только один флажок.
Регламентные операции следует проводить ежемесячно.
Для выполнения процедуры завершения периода в шапке документа следует указать период (последнюю дату месяца) и организацию, отметить необходимые регламентные операции и нажать кнопку ОК — будут выполнены все необходимые расчеты и сформированы проводки. Последовательность выполнения некоторых регламентных операций имеет принципиальное значение. Поэтому, если закрытие месяца выполняется с помощью нескольких документов Закрытие месяца, следует соблюдать порядок расположения регламентных операций в документе.
Справки-расчеты по завершающим операциям месяца
В состав «BAS Бухгалтерии» входит набор отчетов Справки-расчеты (меню Операции — Закрытие периода — Справки-расчеты), которые предназначены для:
- отражения расчетов, связанных с проведением регламентных операций по закрытию месяца;
- создания учетной документации, подтверждающей результаты проведения регламентных операций, записи которых формируются при проведении документа Закрытие месяца.
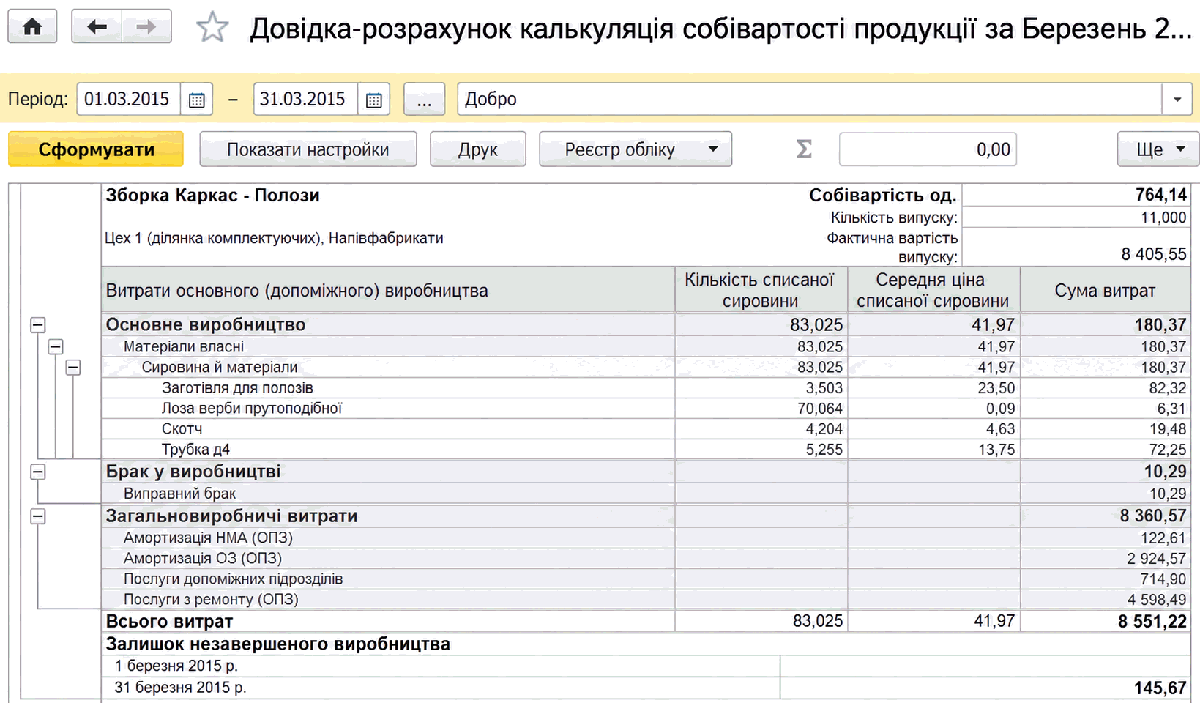
Справки-расчеты можно сформировать из документа Закрытие месяца по кнопке Печать в форме документа.
Справка-расчет Себестоимость продукции и услуг формируется после проведения регламентной операции Расчет и корректировка себестоимости продукции (услуг) и отражает распределение производственных расходов на себестоимость выпущенной продукции и себестоимость предоставленных услуг в месяце формирования отчета.
Справка-расчет Распределение косвенных расходов формируется после проведения регламентной операции Расчет и корректировка себестоимости продукции (услуг) и отражает распределение общепроизводственных и общехозяйственных расходов на расходы основного и вспомогательного производства в месяце формирования отчета.
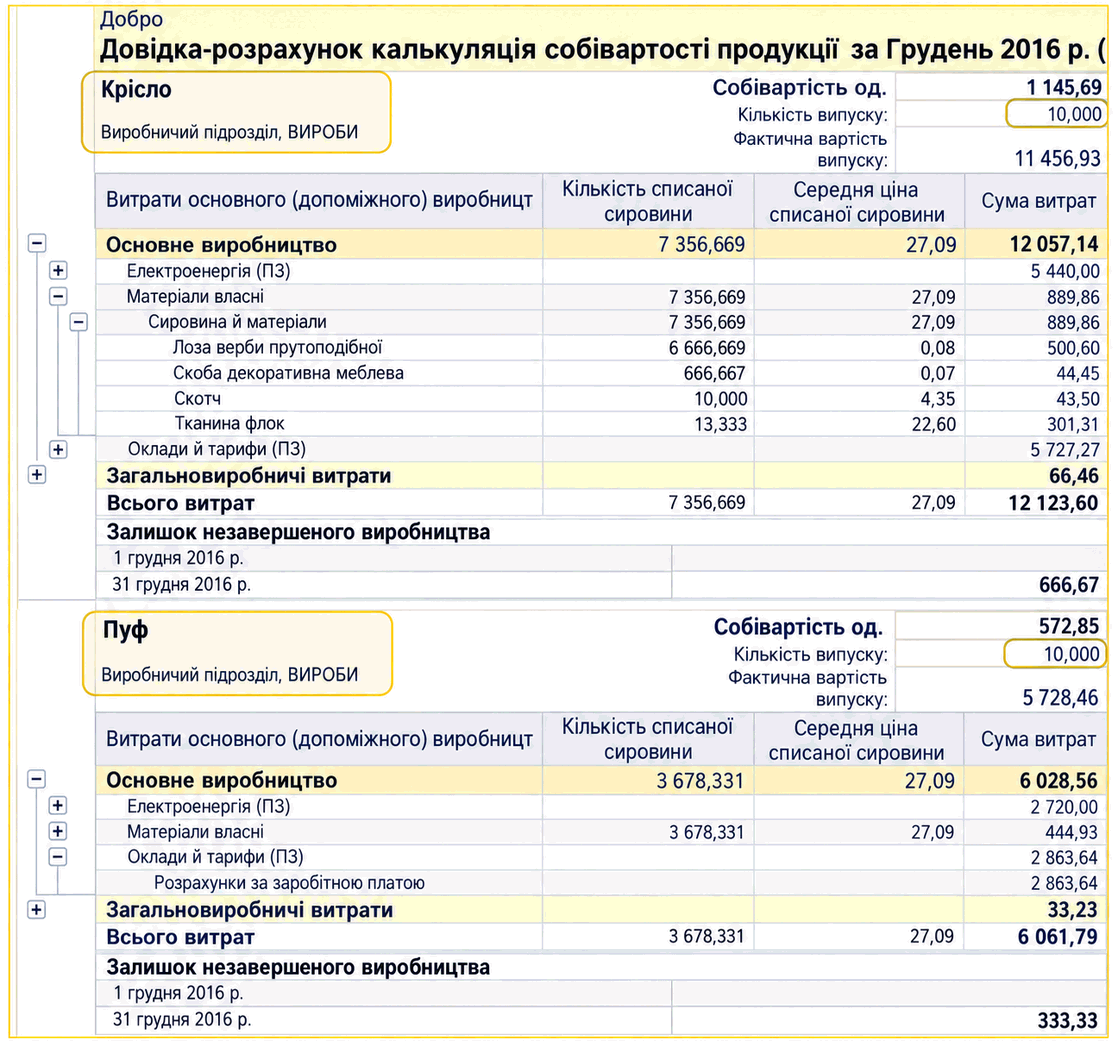
Справка-расчет Калькуляция себестоимости формируется после проведения регламентной операции Расчет и корректировка себестоимости продукции (услуг). Печатная форма отчета является учетным документом, подтверждающим состав расходов на производство выпущенной продукции и предоставление услуг производственного характера в месяце формирования отчета, а также документом, подтверждающим количественные и денежные характеристики этих расходов.
Справка-расчет Списание расходов будущих периодов формируется после проведения регламентной операции Списание расходов будущих периодов и отражает списание расходов будущих периодов на расходы месяца формирования отчета.
Справка-расчет Переоценка валютных средств формируется после проведения регламентной операции Переоценка валютных средств и отражает переоценку активов и обязательств, выраженных в иностранной валюте, в месяце формирования отчета.