Завершення періоду
Описано послідовність господарських і регламентних операцій під час завершення місяця, підготовку даних та проведення документа «Закриття місяця». Розглянуто формування довідок-розрахунків.. Порядок виконання регламентних операцій. Підготовка до завершення періоду. Документ завершення періоду. Довідки-розрахунки з завершальних операцій місяця
Порядок виконання регламентних операцій
Підготовка до завершення періоду
Довідки-розрахунки з завершальних операцій місяця
Порядок виконання регламентних операцій
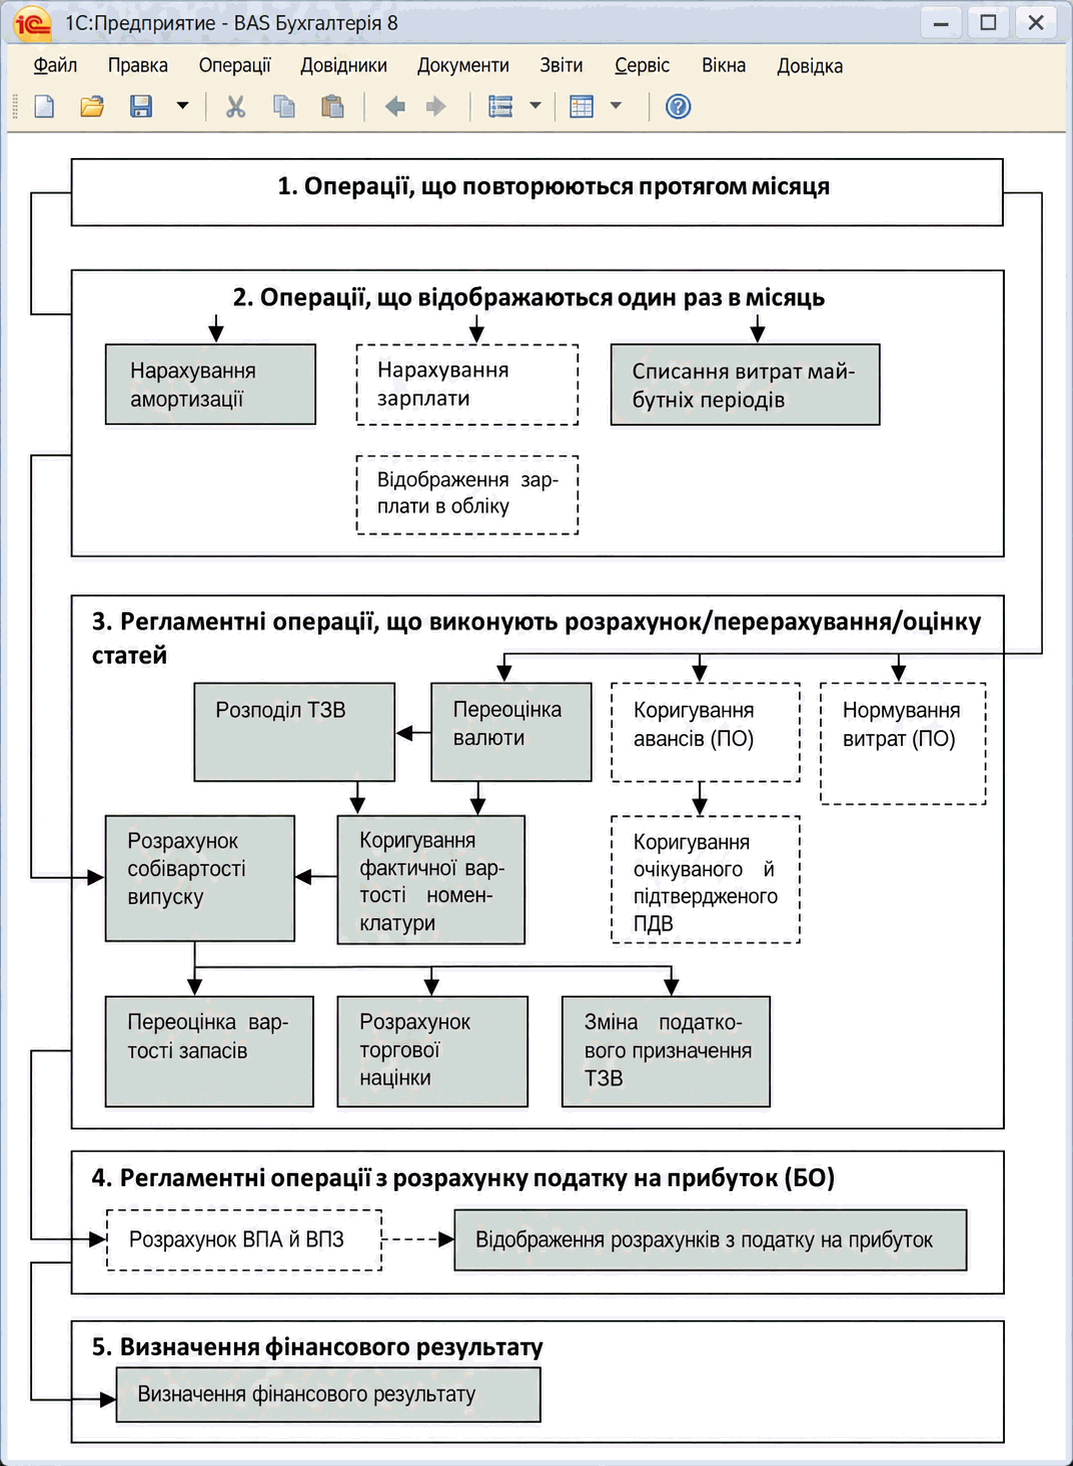
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп за послідовністю їх проведення протягом звітного періоду. До таких груп належать:
- Операції, що повторюються протягом місяця, — це звичайні господарські операції, зокрема платежі через банк і касу, надходження та реалізації товарів, випуск продукції та інші. Кожна з цих операцій може відбуватися в середині місяця довільну кількість разів.
- Операції, що відображаються один раз на місяць, — це звичайні операції, які, як правило, реєструються один раз наприкінці місяця, наприклад нарахування зарплати.
- Регламентні операції, що виконують розрахунок (перерахунок, оцінку) статей обліку, — за допомогою цих розрахунків, проведених наприкінці місяця, формується остаточна оцінка статей активів, зобов'язань і витрат в обліку.
- Регламентні операції з податку на прибуток — це операції, призначені для розрахунку відстрочених податкових активів і зобов'язань та відображення витрат з податку на прибуток.
- Визначення фінансового результату — операція, до виконання якої мають бути розраховані всі доходи й витрати, зокрема витрати з податку на прибуток.
Стрілками позначено залежності між господарськими операціями. Операція, на яку вказує стрілка, використовує дані, підготовлені операцією, з якої виходить стрілка, тому її потрібно провести після неї.
Наведемо кілька прикладів таких залежностей.
- Для проведення розрахунку собівартості мають бути відображені всі витрати та скоригована вартість матеріалів, списаних за середньозваженою собівартістю.
- Для переоцінки вартості запасів має бути розрахована собівартість продукції, оскільки продукція є складовою переоцінюваних запасів.
- Перш ніж відобразити в обліку факт неотримання податкового документа від постачальника, що відбувається в операції коригування очікуваного і підтвердженого ПДВ, необхідно визначити, чи виникло право на податковий кредит за договором із постачальником. Для цього слід провести реєстрацію авансів у податковому обліку.
Суцільними лініями виділено операції, які в конфігурації виконуються повністю автоматично, тобто не потребують редагування даних у діалогах документів. Пунктирними лініями позначено операції, що передбачають інтерактивну роботу з даними в документах.
Значна частина господарських операцій зосереджена в документі Закриття місяця, інші виконуються за допомогою спеціальних документів.
Підготовка до завершення періоду
Перш ніж розпочати процедуру завершення періоду (місяця, кварталу, року), слід перевірити правильність первинних даних інформаційної бази та розрахункових даних, а за потреби виправити помилки.
Слід переконатися, що внесено всі повторювані первинні операції, а також проведено всі операції, які реєструються один раз наприкінці місяця, зокрема для відображення заробітної плати в обліку. Тобто операції першої та другої груп відповідно до наведеної схеми.
Щоб усі розрахунки зі списання товарно-матеріальних цінностей, розрахунки за авансами, ПДВ і курсовими різницями виконувалися правильно, пропонується така методика ведення обліку:
1. Початкове внесення даних.
2. Перепроведення документів за звітний період.
3. Виправлення помилок.
4. Повторне перепроведення документів за звітний період для отримання правильних розрахункових даних.
Після цього можна розпочати процедуру завершення періоду.
Документ завершення періоду
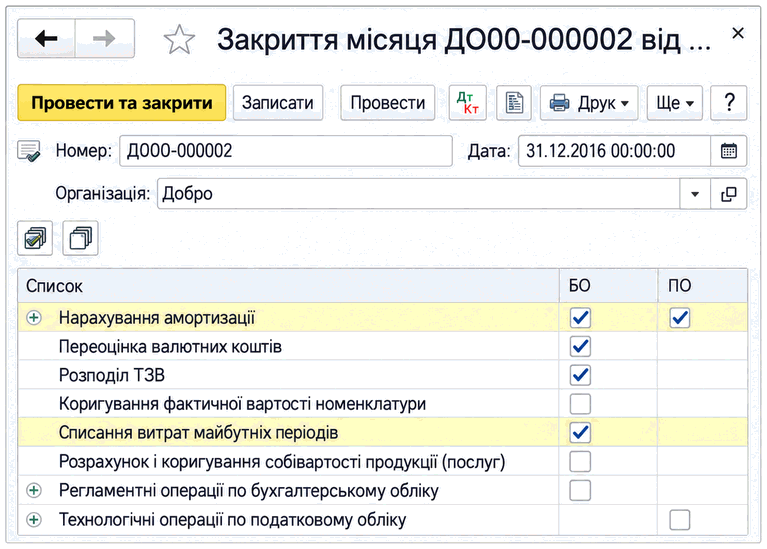
Значна частина операцій завершення періоду виконується документом Закриття місяця (меню Операції — Закриття періоду — Закриття місяця).
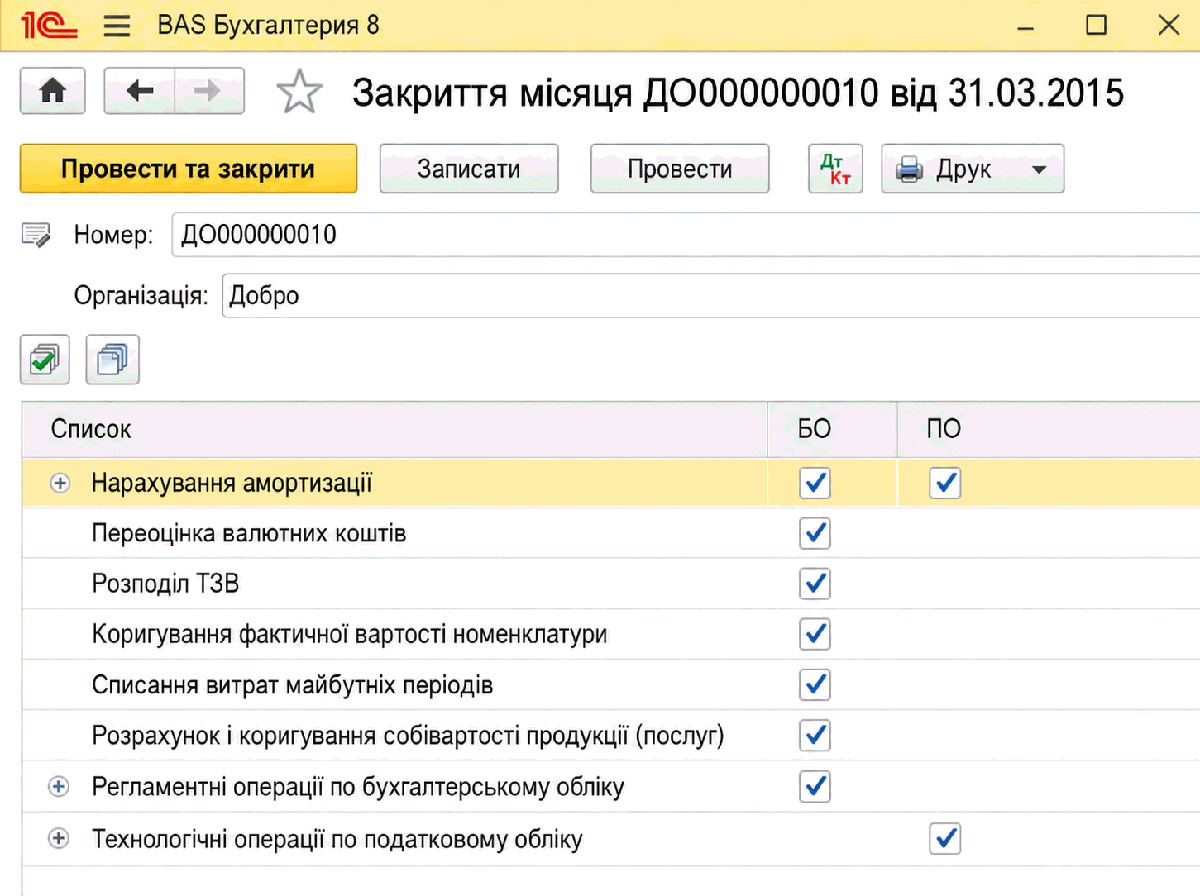
Форма документа Закриття місяця містить ієрархічний список регламентних операцій.
За замовчуванням кожну операцію позначено прапорцями — це означає, що під час проведення документа буде сформовано відповідні проводки в бухгалтерському та податковому обліку. Користувач може скасувати частину регламентних операцій, знявши відповідні прапорці, або скасувати операцію лише для одного виду обліку, знявши тільки один прапорець.
Регламентні операції слід проводити щомісяця.
Для виконання процедури завершення періоду в шапці документа слід зазначити період (останню дату місяця) й організацію, позначити необхідні регламентні операції та натиснути кнопку ОК — буде виконано всі необхідні розрахунки й сформовано проводки. Послідовність виконання деяких регламентних операцій має принципове значення. Тому, якщо закриття місяця виконується за допомогою кількох документів Закриття місяця, слід дотримуватися порядку розташування регламентних операцій у документі.
Довідки-розрахунки з завершальних операцій місяця
До складу «BAS Бухгалтерії» входить набір звітів Довідки-розрахунки (меню Операції — Закриття періоду — Довідки-розрахунки), які призначені для:
- відображення розрахунків, пов'язаних із проведенням регламентних операцій із закриття місяця;
- створення облікової документації, що підтверджує результати проведення регламентних операцій, записи яких формуються під час проведення документа Закриття місяця.
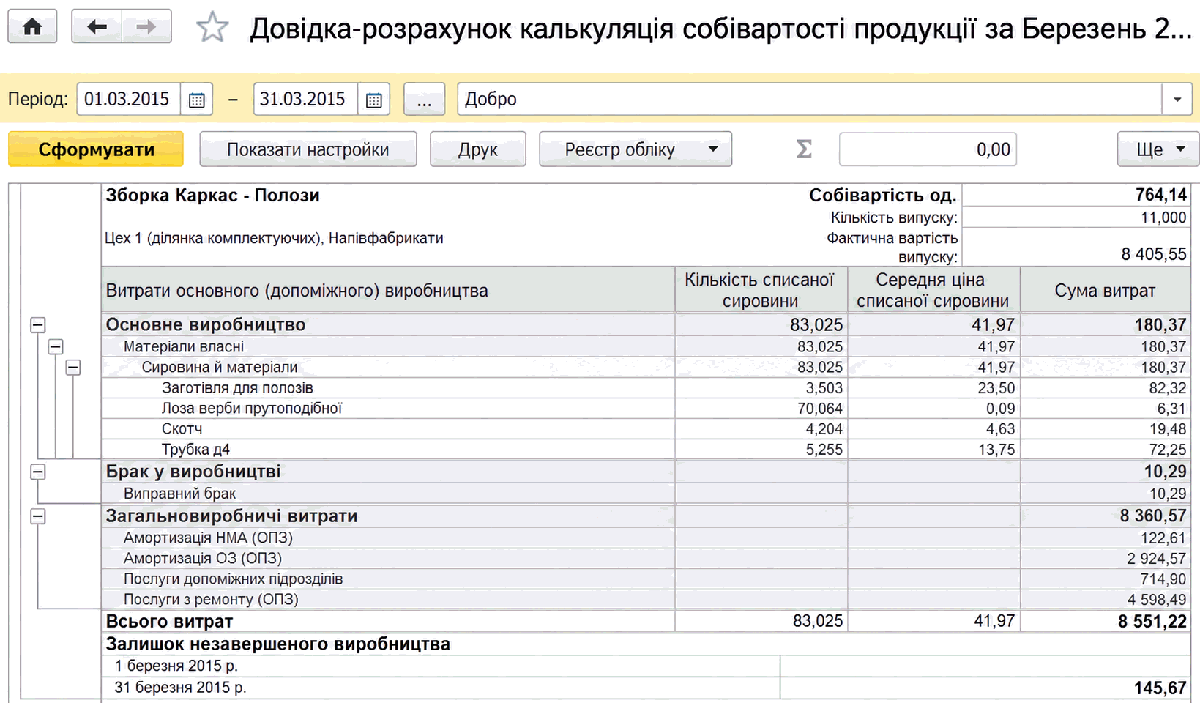
Довідки-розрахунки можна сформувати з документа Закриття місяця за кнопкою Друк у формі документа.
Довідка-розрахунок Собівартість продукції й послуг формується після проведення регламентної операції Розрахунок і коригування собівартості продукції (послуг) та відображає розподіл виробничих витрат на собівартість випущеної продукції й собівартість наданих послуг у місяці формування звіту.
Довідка-розрахунок Розподіл непрямих витрат формується після проведення регламентної операції Розрахунок і коригування собівартості продукції (послуг) та відображає розподіл загальновиробничих і загальногосподарських витрат на витрати основного й допоміжного виробництва в місяці формування звіту.
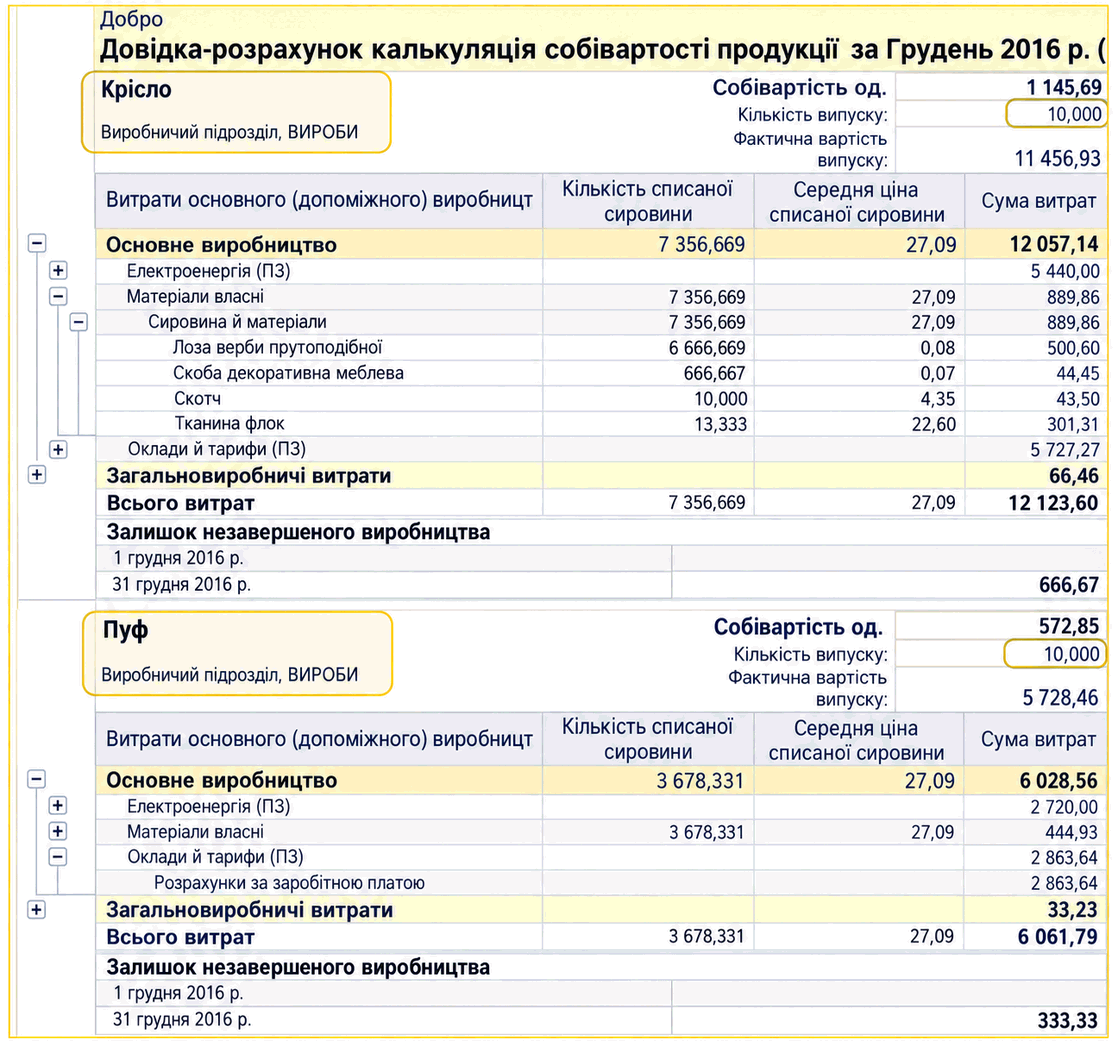
Довідка-розрахунок Калькуляція собівартості формується після проведення регламентної операції Розрахунок і коригування собівартості продукції (послуг). Друкована форма звіту є обліковим документом, що підтверджує склад витрат на виробництво випущеної продукції та надання послуг виробничого характеру в місяці формування звіту, а також документом, що підтверджує кількісні й грошові характеристики цих витрат.
Довідка-розрахунок Списання витрат майбутніх періодів формується після проведення регламентної операції Списання витрат майбутніх періодів та відображає списання витрат майбутніх періодів на витрати місяця формування звіту.
Довідка-розрахунок Переоцінка валютних коштів формується після проведення регламентної операції Переоцінка валютних коштів та відображає переоцінку активів і зобов'язань, виражених в іноземній валюті, у місяці формування звіту.