Пример заполнения отчета "Декларация об НДС", в случае отрицательной разницы
В статье рассмотрена на условном примере ситуация отражения в конфигурации случаев, когда сумма налогового кредита превышает налоговые обязательства.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
В статье рассмотрена на условном примере ситуация отражения в конфигурации случаев, когда сумма налогового кредита превышает налоговые обязательства.
ЧитатьВ конфигурации "Управление производственным предприятием для Украины" существует два режима учета себестоимости и затрат: "Традиционный" и "Расширенная аналитика". Порядок расчета себестоимости. Выбор режима. Списание себестоимости запасов методом ФИФО. Списание себестоимости запасов методом идентифицированной стоимости. Отсутствие информации о партии списываемого запаса. Определение окончательной себестоимости списания запасов при закрытии периода. Определение себестоимости списания с точностью до направления выбытия. Несовпадение аналитик управленческого и регламентированного учета. Требования и рекомендации по настройке порядка учета затрат. Расширенная аналитика. Традиционный режим.
ЧитатьОчень часто возникает потребность зарегистрировать данные нового контрагента, запланировать какие-либо действия, выписать документ на оплату, но при этом не создавать новый элемент в справочнике Контрагенты. В конфигурации Управление торговлей для Украины имеется механизм, который реализует данные потребности и дает возможность выполнить необходимую регистрацию.
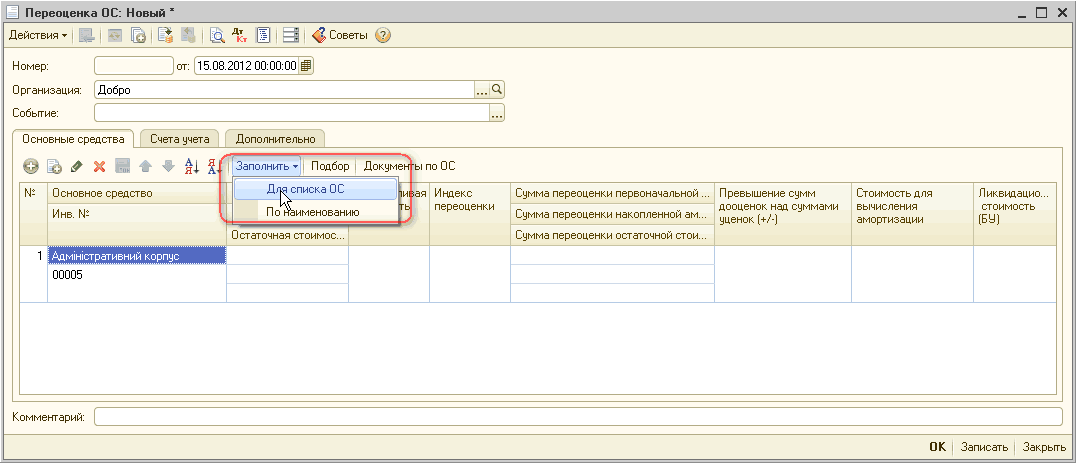
ЧитатьВ статье описан порядок переоценки основных средств в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 16 - 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигурации "Управление торговым предприятием для Украины", редакция 1.2. "Управление производственным предприятием для Украины", редакция 1.3.
ЧитатьТакая возможность является наиболее простой альтернативой процедуры объемно-календарного планирования закупок, и её можно использовать в тех ситуациях, когда нет потребности в подборе поставщиков по разным критериям и определении цен и времени поставки. К примеру, если у каждой номенклатурной позиции исходной потребности поставщик заранее не известен или имеется один единственный поставщик.
ЧитатьВ соответствии со статьями 180-184 раздела V Налог на добавленную стоимость Налогового кодекса Украины и утвержденного приказом Минфина Украины № 1394 от 07.11.2011 г. Положения о регистрации плательщиков НДС, при изменении состояния предприятия как плательщика НДС, изменению подлежат и налоговые реквизиты предприятия. К примеру: индивидуальный налоговый номер плательщика НДС, номер свидетельства. Изменения налоговых реквизитов могут вызвать и другие причины, например, аннулирование свидетельства и т.д.
ЧитатьДанный раздел посвящен методике работы, применяемой на торговом предприятии для ситуаций, когда при заказе товара поставщикам используется стратегия заказа необходимого товара. При этом обязательным является условие: на складе всегда должен находиться минимальный запас товаров. Рассматривается порядок заполнения информации о минимальном запасе товаров на складе, этапы создания плана закупок, исходя из минимального запаса, объема продаж за предыдущий месяц и текущих остатков на складах. Приведена методика формирования заказов поставщику.
ЧитатьИсходя из своих потребностей каждая организация может сопоставить с номенклатурными группами различные объекты аналитического учета. Субконто "Номенклатурные группы" на счетах 231 "Основное производство" и 232 "Вспомогательное производство" позволяет в дополнительном произвольном разрезе вести раздельный учет расходов и выпуска основного и вспомогательного производства.
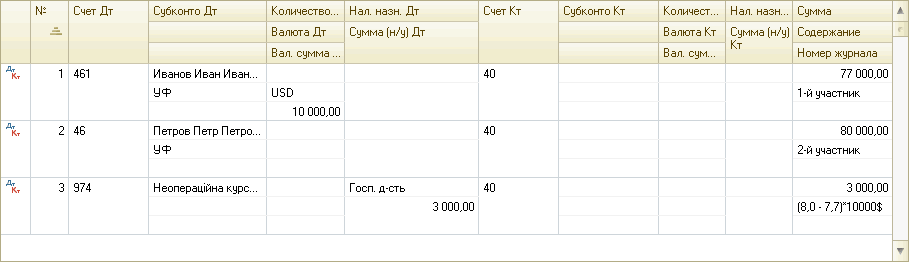
ЧитатьПорядок учета операций по формированию уставного капитала определяется условиями учредительного договора. Договор может содержать в качестве условий следующие варианты: внесение в уставный фонд определенной суммы иностранной валюты, внесение суммы иностранной валюты, эквивалентной фиксированной сумме гривен. К примеру, уставный фонд составляет 10000 грн., что на день подписания учредительного договора по курсу составляет 1250 долларов, в таких ситуациях взносы производятся в долларах. А может быть определено, что уставный фонд составляет 10000 грн., тогда взносы осуществляются в долларах по курсу на момент внесения.
ЧитатьВ статье рассматривается пример отражения в программе 1С операции продажи находящегося в эксплуатации малоценного необоротного материального актива. В качестве примеров рассматриваются варианты отражения реализации МНМА как услуги, а также реализации МНМА как запаса.
ЧитатьВ статье рассмотрена методика работы, применяемая на торговом предприятии в случае осуществления реализации товара через сеть торговых представителей. В статье описаны предварительные действия, а также: процедура передачи товаров торговому представителю, операции продажи товаров торговым представителем клиенту, операции возврата непроданного торговым представителем товара, проводится детальный анализ результатов.
ЧитатьПри закрытии месяца в конфигурации «Бухгалтерия для Украины» общепроизводственные затраты (ОПЗ) распределяются на выпуск продукции только того подразделения, по которому они были накоплены, при этом должно выполняться обязательное условие о выпуске продукции именно в этом пожразделении. К примеру, если в течении отчетного периода затраты были накоплены по Подразделению 1, а выпуск продукции был отражен по Подразделению 2, то имеется несколько вариантов распределения накопленных затрат с Подразделения 1 на себестоимость выпуска продукции Подразделением 2.
Читать