Приклад заповнення звіту "Декларація з ПДВ", у разі від'ємної різниці
У статті розглянуто на умовному прикладі ситуацію відображення в конфігурації випадків, коли сума податкового кредиту перевищує податкові зобов'язання.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У статті розглянуто на умовному прикладі ситуацію відображення в конфігурації випадків, коли сума податкового кредиту перевищує податкові зобов'язання.
ЧитатиУ конфігурації "Управління виробничим підприємством для України" існує два режими обліку собівартості та витрат: "Традиційний" і "Розширена аналітика". Порядок розрахунку собівартості. Вибір режиму. Списання собівартості запасів методом ФІФО. Списання собівартості запасів методом ідентифікованої вартості. Відсутність інформації про партію списуваного запасу. Визначення остаточної собівартості списання запасів під час закриття періоду. Визначення собівартості списання з точністю до напряму вибуття. Незбіг аналітик управлінського та регламентованого обліку. Вимоги та рекомендації щодо налаштування порядку обліку витрат. Розширена аналітика. Традиційний режим.
ЧитатиДуже часто виникає потреба зареєструвати дані нового контрагента, запланувати будь-які дії, виписати документ на оплату, але при цьому не створювати новий елемент у довіднику Контрагенти. У конфігурації Управління торгівлею для України є механізм, який реалізує ці потреби та дає можливість виконати необхідну реєстрацію.
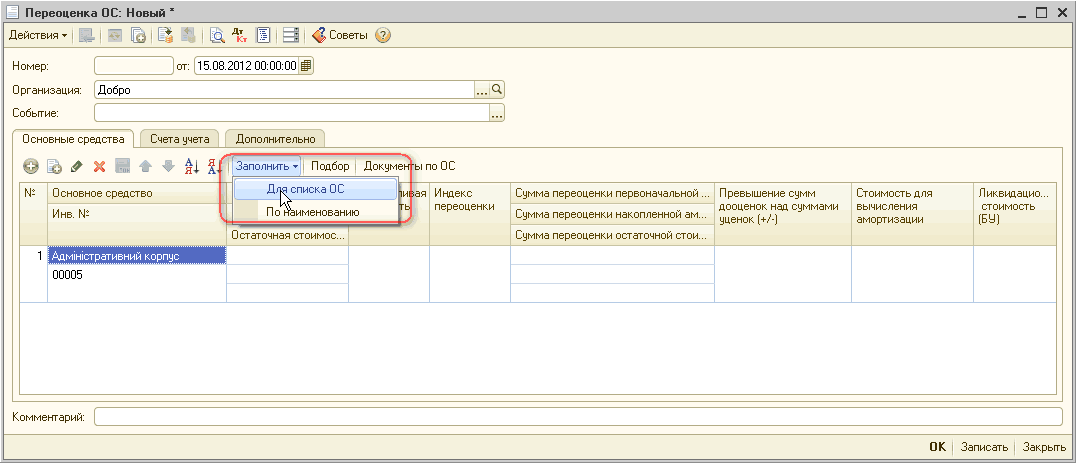
ЧитатиУ статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.
ЧитатиТака можливість є найпростішою альтернативою процедури об'ємно-календарного планування закупівель, і її можна використовувати в тих ситуаціях, коли немає потреби в підборі постачальників за різними критеріями та визначенні цін і часу поставки. Наприклад, якщо для кожної номенклатурної позиції вихідної потреби постачальник заздалегідь не відомий або є один-єдиний постачальник.
ЧитатиВідповідно до статей 180-184 розділу V Податок на додану вартість Податкового кодексу України та затвердженого наказом Мінфіну України № 1394 від 07.11.2011 р. Положення про реєстрацію платників ПДВ, при зміні стану підприємства як платника ПДВ, зміні підлягають і податкові реквізити підприємства. Наприклад: індивідуальний податковий номер платника ПДВ, номер свідоцтва. Зміни податкових реквізитів можуть спричинити й інші причини, наприклад, анулювання свідоцтва тощо.
ЧитатиЦей розділ присвячено методиці роботи, що застосовується на торговельному підприємстві для ситуацій, коли під час замовлення товару постачальникам використовується стратегія замовлення необхідного товару. При цьому обов’язковою є умова: на складі завжди має бути мінімальний запас товарів. Розглядається порядок заповнення інформації про мінімальний запас товарів на складі, етапи створення плану закупівель, виходячи з мінімального запасу, обсягу продажів за попередній місяць і поточних залишків на складах. Наведено методику формування замовлень постачальнику.
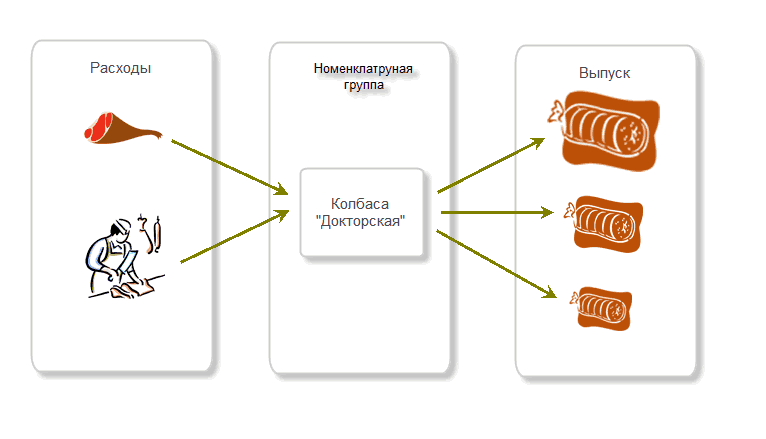
ЧитатиВиходячи зі своїх потреб кожна організація може зіставити з номенклатурними групами різні об'єкти аналітичного обліку. Субконто "Номенклатурні групи" на рахунках 231 "Основне виробництво" і 232 "Допоміжне виробництво" дає змогу в додатковому довільному розрізі вести окремий облік витрат і випуску основного та допоміжного виробництва.
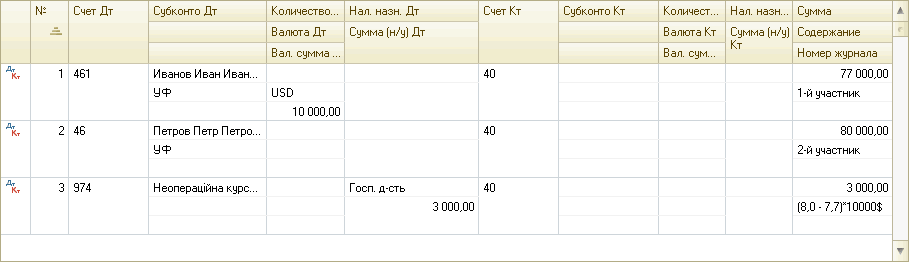
ЧитатиПорядок обліку операцій з формування статутного капіталу визначається умовами установчого договору. Договір може містити як умови такі варіанти: внесення до статутного фонду певної суми іноземної валюти, внесення суми іноземної валюти, еквівалентної фіксованій сумі гривень. Наприклад, статутний фонд становить 10000 грн., що на день підписання установчого договору за курсом становить 1250 доларів, у таких ситуаціях внески здійснюються в доларах. А може бути визначено, що статутний фонд становить 10000 грн., тоді внески здійснюються в доларах за курсом на момент внесення.
ЧитатиУ статті розглядається приклад відображення в програмі 1С операції продажу малоцінного необоротного матеріального активу, що перебуває в експлуатації. Як приклади розглядаються варіанти відображення реалізації МНМА як послуги, а також реалізації МНМА як запасу.
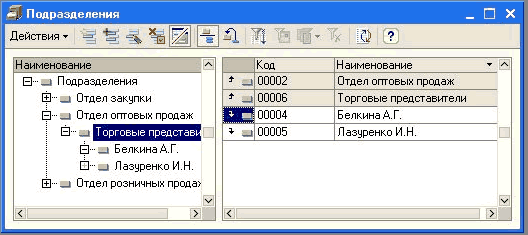
ЧитатиУ статті розглянуто методику роботи, що застосовується на торговельному підприємстві у разі здійснення реалізації товару через мережу торгових представників. У статті описано попередні дії, а також: процедуру передачі товарів торговому представнику, операції продажу товарів торговим представником клієнту, операції повернення непроданого торговим представником товару, проводиться детальний аналіз результатів.
ЧитатиПід час закриття місяця в конфігурації «Бухгалтерія для України» загальновиробничі витрати (ЗВВ) розподіляються на випуск продукції лише того підрозділу, за яким вони були накопичені, при цьому має виконуватися обов'язкова умова щодо випуску продукції саме в цьому підрозділі. Наприклад, якщо протягом звітного періоду витрати були накопичені за Підрозділом 1, а випуск продукції був відображений за Підрозділом 2, то є кілька варіантів розподілу накопичених витрат з Підрозділу 1 на собівартість випуску продукції Підрозділом 2.
Читати