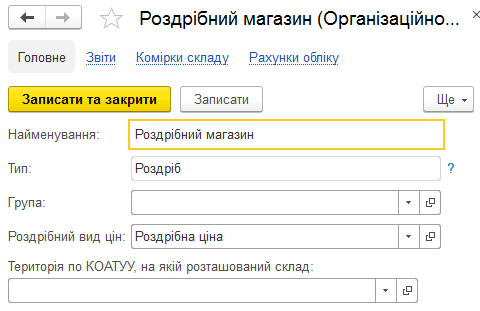
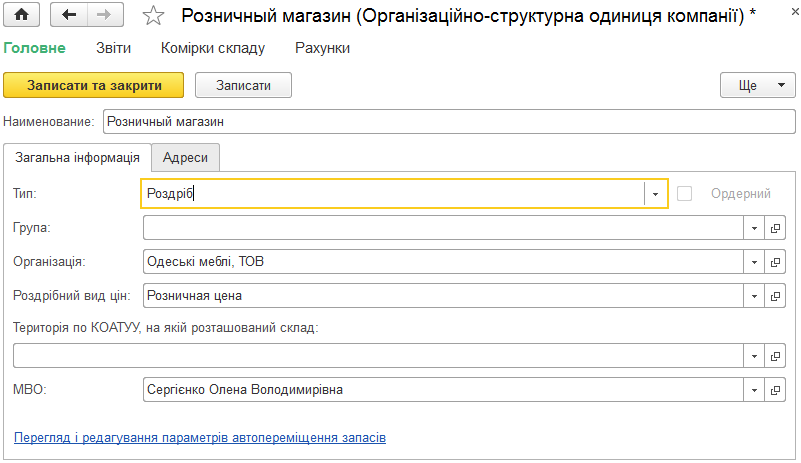
Описаны настройка и ведение розничных продаж в BAS Малый бизнес: работа РМК, чеки ККМ, возвраты, закрытие смены, автономные кассы и учет в торговых точках.. Перемещение запасов в розничную точку. Поступление товара в розницу. Торговые точки с количественно-суммовым учетом. Торговые точки с суммовым учетом. Панели управления внешним оборудованием
Описаны настройки розничных продаж, учет товаров в торговых точках и работа с кассами ККМ. Рассмотрено оформление чеков, возвратов, выручки, инвентаризации и рабочего места кассира.. Перемещение запасов в розничную точку. Поступление товара в розницу. Торговые точки с количественно-суммовым учетом. Торговые точки с суммовым учетом. Панели управления внешним оборудованием. Рабочее место кассира (РМК)
Действующим законодательством <b>не предусмотрена выдача дубликата</b> фискального чека кассового аппарата. Вместо этого мы можем предложить такой алгоритм решения ситуации.Работник приобрел товарно-материальные ценности для бюджетного учреждения. Однако подтверждающий документ (фискальный чек кассового аппарата) был им утрачен. С помощью каких документов работник сможет подтвердить понесенные расходы?
При нажатии на кнопку "Принять в кассу" в итоговой строке журнала документов "Чек ККМ" (под окном списка) будет показана сумма "В кассе" с учетом принятой суммы.
Для анализа информации о количестве проданных товаров по документам "Чек ККМ" можно воспользоваться отчетом "Ведомость по товарам на складах" (в конфигурации "Управление производственным предприятием для Украины" отчет называется "Товары на складах").
<b>Нет, не нужно.</b> И вот почему.Работнику бюджетного учреждения для закупки товарно-материальных ценностей была выдана корпоративная платежная карта. Поскольку работник не смог закупить необходимые ТМЦ, через два дня он вернул карту в бухгалтерию. Нужно ли в такой ситуации работнику составлять авансовый отчет?
Работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, <b>гарантируется сохранение места работы</b>, должности и среднего заработка в соответствии со статьей 119 Кодекса законов о труде Украины (КЗоТ). Поэтому уволить работника, призванного на военную службу в связи с мобилизацией, по пункту 1 части первой статьи 40 КЗоТ можно только после его демобилизации, когда работник приступит к работе.Работник был предупрежден об увольнении в связи с сокращением должности. Срок предупреждения заканчивался 30.04.2014. Однако 28.04.2014 работник был призван на военную службу в связи с мобилизацией. Можно ли сократить работника во время службы? Если нет, то нужно ли после демобилизации работника повторно уведомлять его о сокращении и снова ждать 2 месяца, или можно уволить его на основании уже врученного уведомления?
Если организация-покупатель является плательщиком НДС, то любые покупки, даже у поставщиков-неплательщиков НДС должны отражаться в Декларации по НДС. Соответственно необходимо оформить документ "Регистрация входящего налогового документа" (в конфигурации "Управление производственным предприятием для Украины" это документ "Запись книги приобретения"). Поскольку реально поставщик не выдал Вам налоговую накладную, то в документе следует выбрать вид операции "Прочее (товарный чек и т.п.)".
- Строка, определяющая тип оборудования, имеет одно из значений: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />KEYWORDS: - Версия требований – версия текущего документа (Версии 1.00 соответствует число 1000. Версии 1.2 соответствует число 1002. Текущей версии 1.<span lang="en-us">5</span> соответствует число 100<span lang="en-us">5</span>).4.3. Использование драйвера, предварительно установленного на локальном компьютере. Подключение программно-аппаратных POS-систем в режиме "OFFLINE" с помощью файлового обмена. Подключение программно-аппаратных комплексов с помощью Веб-сервиса оборудования