Курс валюты
Описано использование курса валюты в документах BAS Бухгалтерия, правила его ручного редактирования и значение единого курса для расчета курсовых разниц. Объяснено автоматическое применение курса аванса.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано использование курса валюты в документах BAS Бухгалтерия, правила его ручного редактирования и значение единого курса для расчета курсовых разниц. Объяснено автоматическое применение курса аванса.
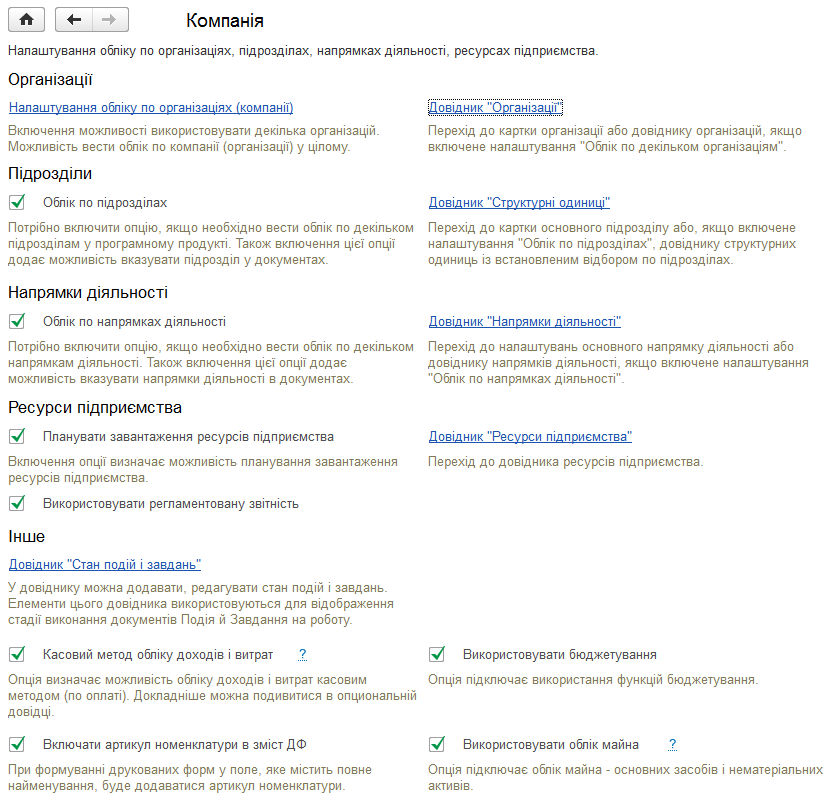
ЧитатьОписаны настройки раздела «Компания» в BAS Малый бизнес: организации, счета, подразделения, направления деятельности, сотрудники и физические лица. Рассмотрены также параметры отчетности, кассового метода, бюджетирования и учета имущества.. Организации. Банковские счета. Подразделения. Направления деятельности. План счетов. Сотрудники. Физические лица. Регламентированная отчетность. Кассовый метод учета доходов и расходов. Бюджетирование. Имущество. Прочее
ЧитатьОписана настройка дополнительного программного обеспечения для BAS в Linux и Windows: файловых баз, шрифтов, Kerberos в Apache, клиентских дистрибутивов, NVDA и регистрации COM-компонентов.. Для ОС Linux. Для ОС Windows. Особенности регистрации компонентов
ЧитатьОписаны функциональные возможности BAS Малый бизнес для CRM, продаж, закупок, производства, учета денежных средств, зарплаты, налогов и управленческой аналитики.. CRM. Продажи. Закупки. Работы. Производство. Деньги. Зарплата. Налоги. Компания
ЧитатьОписаны основные возможности «BAS Бухгалтерии»: ведение бухгалтерского и налогового учета, работа с документами, запасами, производством, зарплатой и отчетностью. Рассмотрены сервисные функции, интеграция с «Фредо» и обновление конфигурации.. Учет «от документа» и типовые операции. Ведение учета деятельности нескольких организаций. Учет товарно-материальных ценностей. Складской учет. Учет торговых операций. Учет комиссионной торговли. Учет операций с тарой. Учет банковских и кассовых операций. Учет расчетов с контрагентами. Учет основных средств, нематериальных и малоценных активов. Учет основного и вспомогательного производства. Учет полуфабрикатов. Учет косвенных расходов. Учет заработной платы и кадровый учет. Поддержка различных схем налогообложения. Учет НДС. Налоговый учет по налогу на прибыль. Единый налог. Завершающие операции периода. Стандартные бухгалтерские отчеты. Экспресс-проверка учета. Регламентированная отчетность. Сервисные возможности
ЧитатьОписаны настройки раздела «Компания»: организации, счета, ответственные лица, сотрудники, подразделения, направления деятельности и ресурсы предприятия. Рассмотрены доступные параметры учета и связанные справочники.. Организации. Расчетные счета организации. Ответственные лица. Должности. Сотрудники. Физические лица. Подразделения. Направления деятельности. План счетов. Ресурсы предприятия. Прочее
ЧитатьОписаны функциональные возможности «1С:Управление небольшой фирмой для Украины»: продажи, закупки, производство, денежные средства, зарплата, учет имущества, управленческая аналитика и показатели деятельности.. Введение. Продажи. Продажи в розницу. Закупки. Работы. Производство. Деньги. Зарплата. Компания
Читать<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
Читать<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ЧитатьРазмеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
ЧитатьОпределение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
ЧитатьОсновные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
Читать