Тема публікацій

Документ розрахунків

Довідкові матеріали за цією темою.

20 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

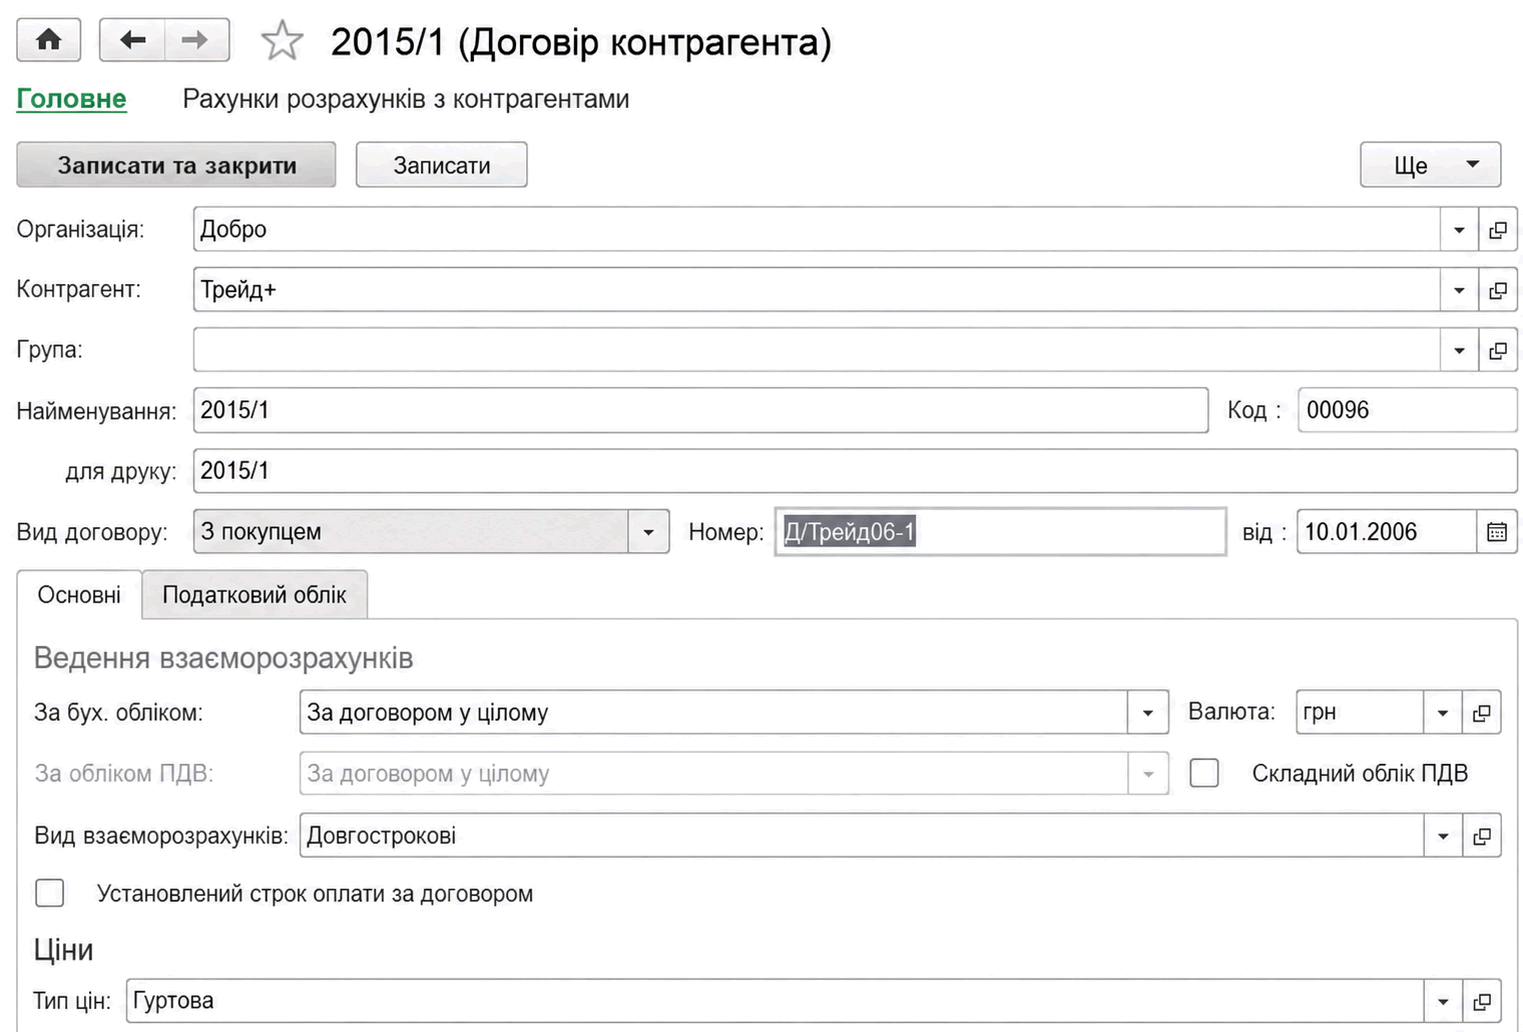
Розрахунки з контрагентами

Описано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Виправлення помилок вхідного ПДВ минулого та/або поточного періоду

Наведений у статті приклад відтворювався в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Розрахунки з контрагентами

Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Повернення товарів від покупця

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Можливі помилки обліку, що впливають на коректність відображення взаєморозрахунків з контрагентами

Наведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»

Читати
Матеріал

Методика відображення ПДВ при отриманні послуг від нерезидента

У статті описано методику відображення ПДВ при отриманні послуг від нерезидента. Приклад господарської операції змодельовано на типовій конфігурації «Бухгалтерія для України», редакція 1.2.

Читати
Матеріал

Безготівковий рух грошових коштів - оплата від покупця

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2)Основні положення. Заповнення основних реквізитів шапки документа "Платіжне доручення вхідне". Порядок відображення реквізитів «Розшифрування платежу» документа "Платіжне доручення вхідне"

Читати
Матеріал

Облік операцій з нематеріальними активами. Надходження

Придбання НМА в "1С: Бухгалтерії 8 для України" створенням документа "Надходження НМА" ("Надходження НМА - Нематеріальні активи"). Роль НМА у більшості випадків на підприємствах виконує бухгалтерське ПЗ, і вивчати правильність заповнення документа, наводячи як приклад придбання програми "1С: Підприємство 8 для України".

Читати
Матеріал

Внесок до статутного фонду

Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").

Читати
Матеріал

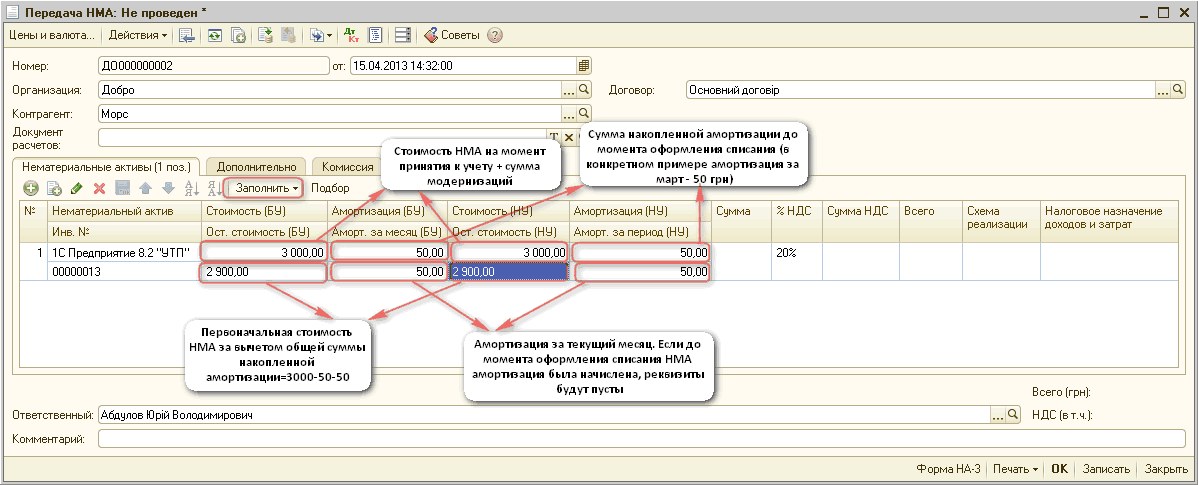
Оформлення операцій продажу НМА

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад

Читати
Матеріал

Продаж ОЗ

Для відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.

Читати
Матеріал

Методика нарахування амортизації нематеріальних активів виробничим методом

У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) виробничим методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті міститься посилання на п.26 ПС(Б)О № 7).Приклад

Читати
Записатися телефоном