Контрагенты
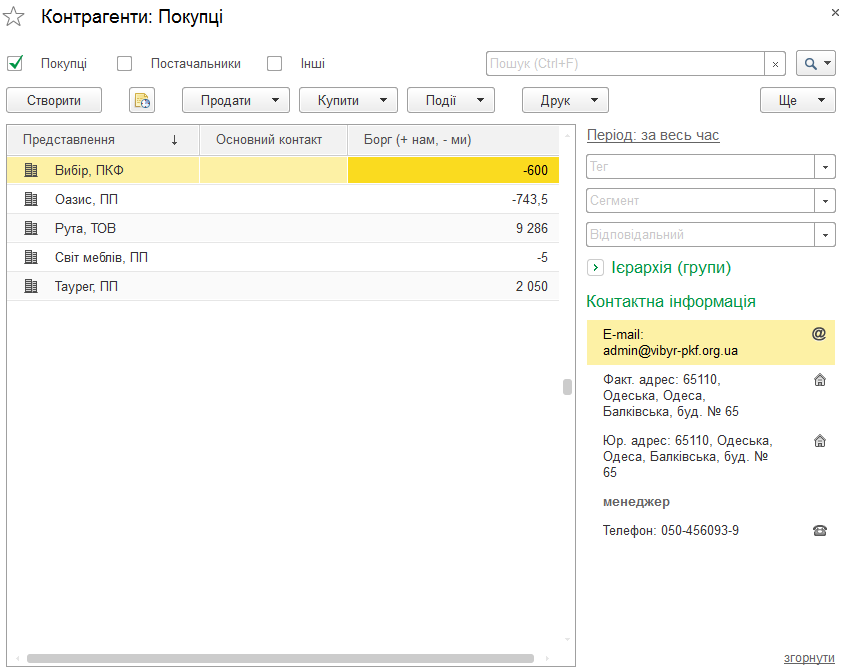
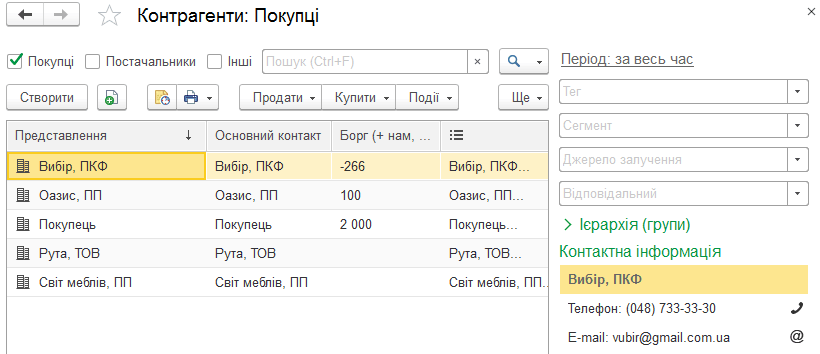
Описана работа со справочником Контрагенты: отборы, заполнение карточки, контактных и юридических данных, настройка взаиморасчётов и просмотр связанных документов.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описана работа со справочником Контрагенты: отборы, заполнение карточки, контактных и юридических данных, настройка взаиморасчётов и просмотр связанных документов.
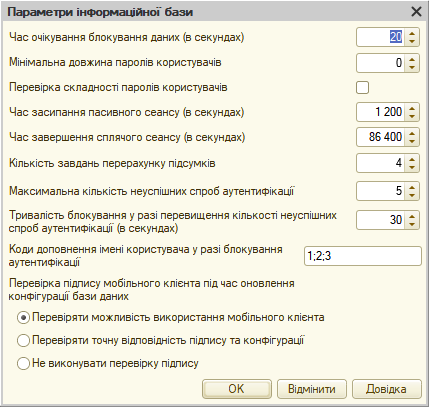
ЧитатьОписаны параметры информационной базы BAS: блокировки данных, требования к паролям, пассивные и спящие сеансы, фоновые задания пересчета итогов и методы встроенного языка для работы с ними.
ЧитатьОписана работа со справочником «Контрагенты»: отборы, карточка контрагента, контактные и юридические данные, проверка дублей по ИНН и настройка взаиморасчетов.
ЧитатьОписаны ручная и программная блокировка сеансов пользователей в информационной базе BAS, а также автоматическая блокировка аутентификации после неудачных попыток ввода пароля.. Вручную, для всех. Автоматически, при попытке подбора пароля
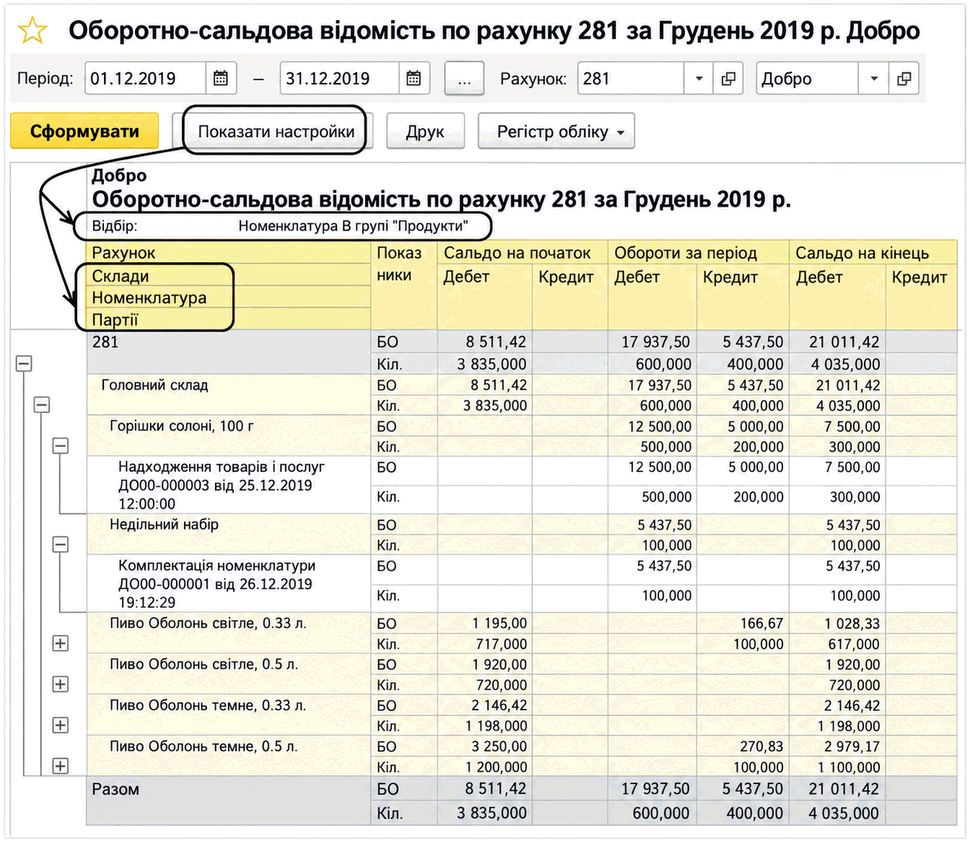
ЧитатьОписано использование стандартных отчетов для анализа запасов: оборотно-сальдовой ведомости по счету и карточки счета. Приведены настройки отборов, группировок и показателей, а также особенности суммового учета по складам.
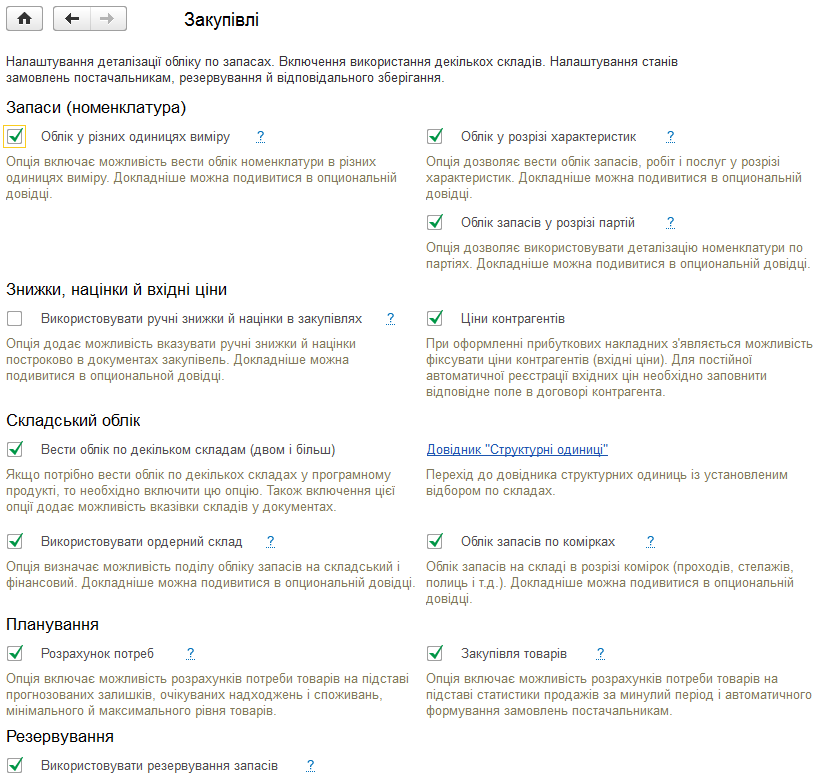
ЧитатьОписаны настройки учета закупок и запасов, складов и ячеек. Рассмотрены параметры автоперемещения и схемы учета состояний заказов поставщикам.. Склады. Состояния заказов поставщикам
ЧитатьВ соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
ЧитатьРазмеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
ЧитатьВ конфигурациях «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0) для включения возможности оплаты/поступления оплаты по нескольким КЭКР, следует в шапке документов «Платежное поручение входящее» и «Платежное поручение исходящее» установить флаг «Редактировать списком».
ЧитатьВ отчете "Анализ счета (бюдж.)" количество выводится в том случае, если указана детализация счета по соответствующему субконто, для счета 2034 это субконто "Номенклатура".
ЧитатьКоличество в колонке "Фактическое наличие" в печатной форме М-21 заполняется следующим образом:
Читать