Контрагенти
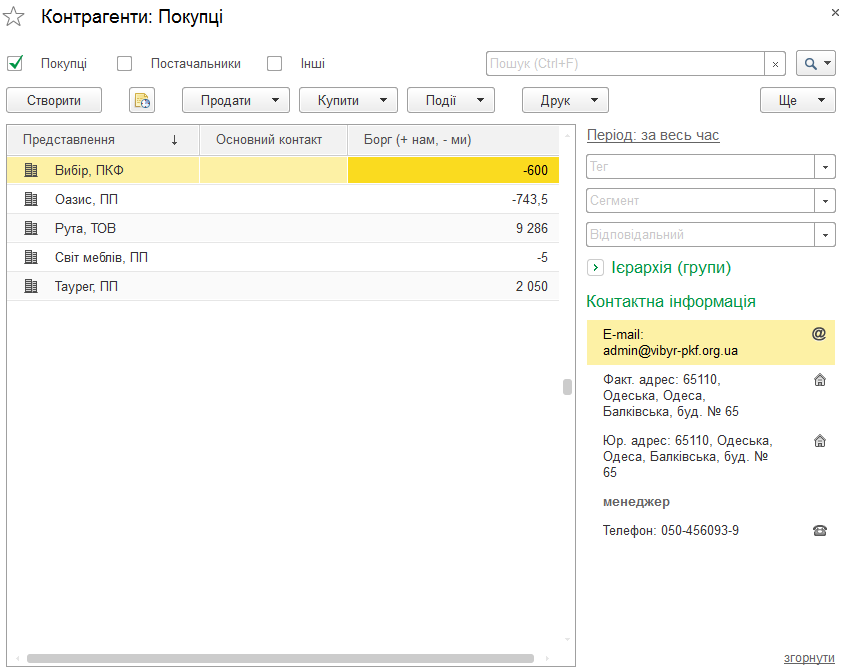
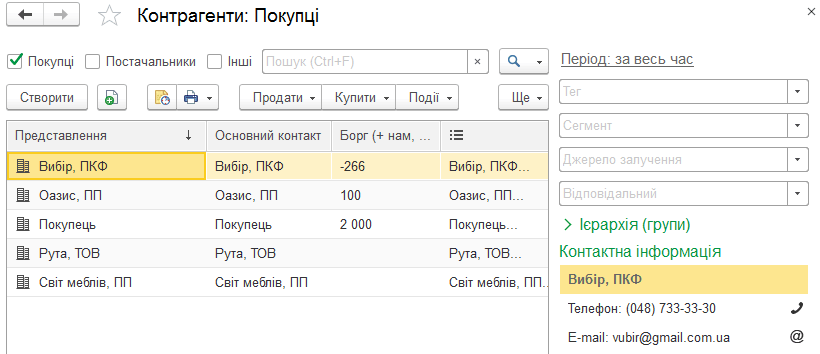
Описано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
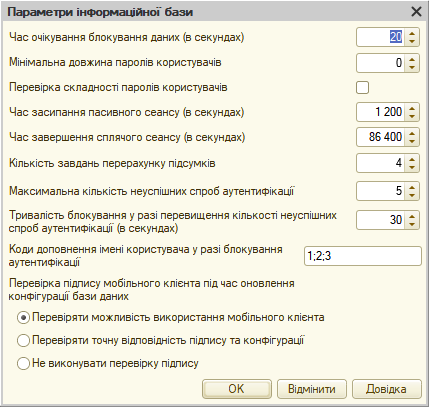
ЧитатиОписано параметри інформаційної бази BAS: блокування даних, вимоги до паролів, пасивні та сплячі сеанси, фонові завдання перерахунку підсумків і методи вбудованої мови для роботи з ними.
ЧитатиОписано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
ЧитатиОписано ручне та програмне блокування сеансів користувачів в інформаційній базі BAS, а також автоматичне блокування аутентифікації після невдалих спроб введення пароля.. Вручну, для всіх. Автоматично, під час спроби підбору пароля
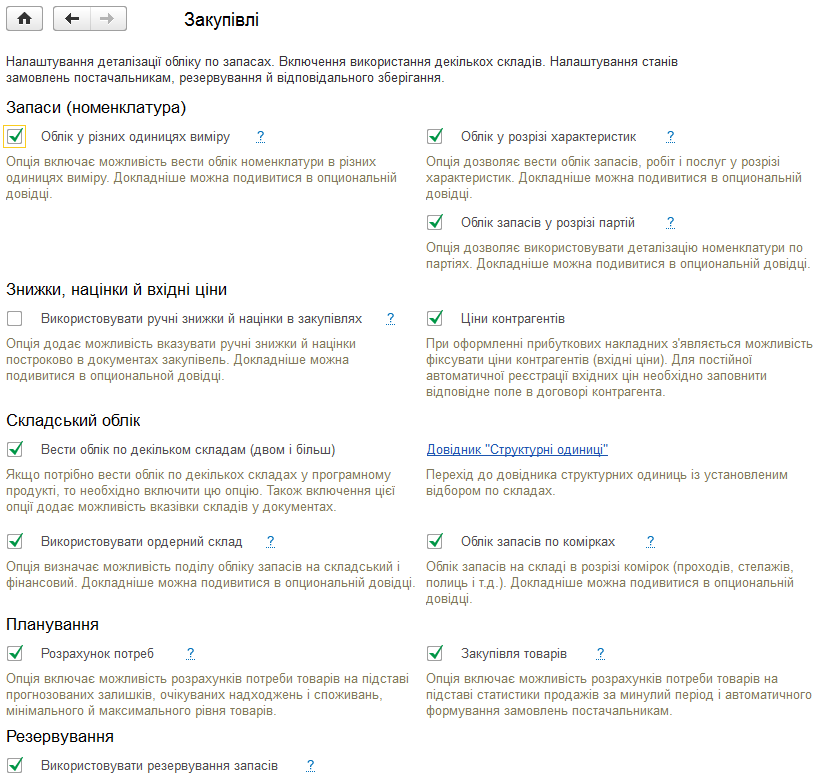
ЧитатиОписано налаштування обліку закупівель і запасів, складів та комірок. Розглянуто параметри автопереміщення і схеми обліку станів замовлень постачальникам.. Склади. Стани замовлень постачальникам
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиУ конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) і «Комплексний облік для бюджетних установ України» (редакція 1.0) для увімкнення можливості оплати/надходження оплати за кількома КЕКВ слід у шапці документів «Платіжне доручення вхідне» і «Платіжне доручення вихідне» встановити прапорець «Редагувати списком».
ЧитатиУ звіті "Аналіз рахунку (бюдж.)" кількість виводиться в тому разі, якщо зазначено деталізацію рахунку за відповідним субконто, для рахунку 2034 це субконто "Номенклатура".
ЧитатиКількість у колонці "Фактична наявність" у друкованій формі М-21 заповнюється таким чином:
Читати