Тема публикаций

Контрагент

Справочные материалы по этой теме.

По направлению

Фильтр по разделу

Все разделы
Материал

Использование помощников

В данной статье описаны наиболее востребованные помощники ввода информации, реализованные в типовых конфигурациях «Управление торговым предприятием для Украины», редакция 1.2, «Управление производственным предприятием для Украины», редакция 1.3 и «Управление торговлей для Украины», редакция 2.3. В статье описывается порядок действий, и приводятся иллюстрации на примере типовой конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовый помощник</h2>

Читать
Материал

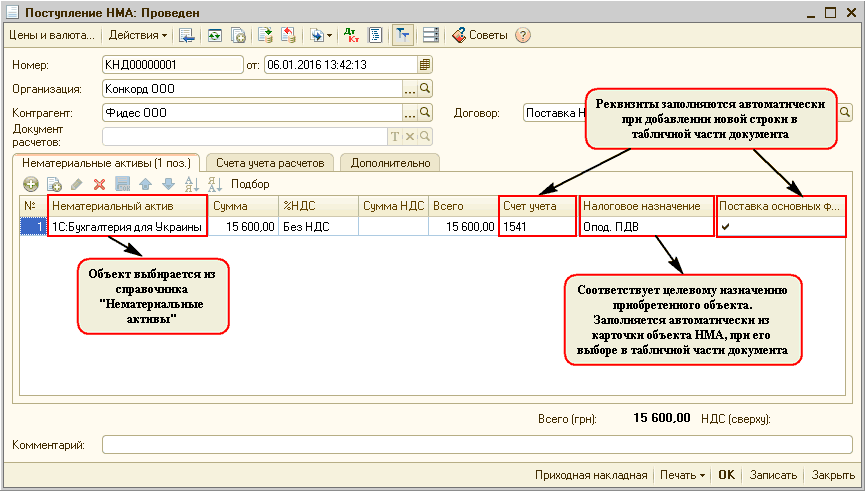
Примеры отражения операций с нематериальными активами в 1С:Бухгалтерии 8 для Украины

В типовой конфигурации автоматизированы следующие операции с НМА:Покупка НМА. Ввод в хозяйственный оборот НМА (зачисление на баланс). Принятие к учету объекта строительства в качестве НМА. Ввод остатков НМА. Начисление амортизации. Перемещение НМА. Модернизация НМА. Инвентаризация НМА. Выбытие НМА. Отчетность подсистемы НМА

Читать
Материал

Сверка взаиморасчетов с поставщиками и покупателями

В данной статье представлены рекомендации по проведению сверки взаиморасчетов с контрагентами. Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0.

Читать
Материал

Ввод начальных остатков по взаиморасчетам с контрагентами

Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.

Читать
Материал

Возможные ошибки учета, влияющие на корректность отражения взаиморасчетов с контрагентами

Приведенная в статье информация актуальна для конфигурации "Бухгалтерия для Украины" (редакция 1.2).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Неактуальность ведения учета в информационной базе, в связи с некорректной работой механизма «Дата актуальности учета». 4. Некорректность ведения учета в разрезе расчетных документов (отсутствие ссылки на документ расчетов). 5. Неточность отражения операций приобретения капитальных инвестиций. 6. Некорректность (непонимание) методики ведения «Сложного учета НДС»

Читать
Материал

Методика отражения операций по выпуску продукции сторонним переработчиком

В данной статье предоставлен порядок действий, который позволяет отразить передачу сырья переработчику и получения от него продукции, изготовленной из этого сырья. Приведенные в статье рекомендации моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). <a name="primer"></a><h2>Пример</h2>

Читать
Материал

Последовательность ввода информации для заполнения отчета по форме № 1ДФ

Приведенные в методиках рекомендации моделировались в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Методика актуальна для конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0.

Читать
Материал

Последовательность ввода информации для заполнения отчета по форме № 1ДФ

Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Методика актуальна для конфигураций "Управление производственным предприятием для Украины", редакция 1.3 и "Зарплата и управление персоналом для Украины", редакция 2.1, а также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2.

Читать
Материал

Возможные ошибки учета, влияющие на корректность отражения взаиморасчетов с контрагентами

Приведенная в статье информация актуальна для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Некорректность ведения учета в разрезе счетов и заказов, а также в разрезе расчетных документов. 4. Некорректность (непонимание) методики ведения «Сложного учета НДС»

Читать
Записаться по телефону