Тема публікацій

Контрагент

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Використання помічників

У цій статті описано найбільш затребувані помічники введення інформації, реалізовані в типових конфігураціях «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3. У статті описується порядок дій та наводяться ілюстрації на прикладі типової конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовий помічник</h2>

Читати
Матеріал

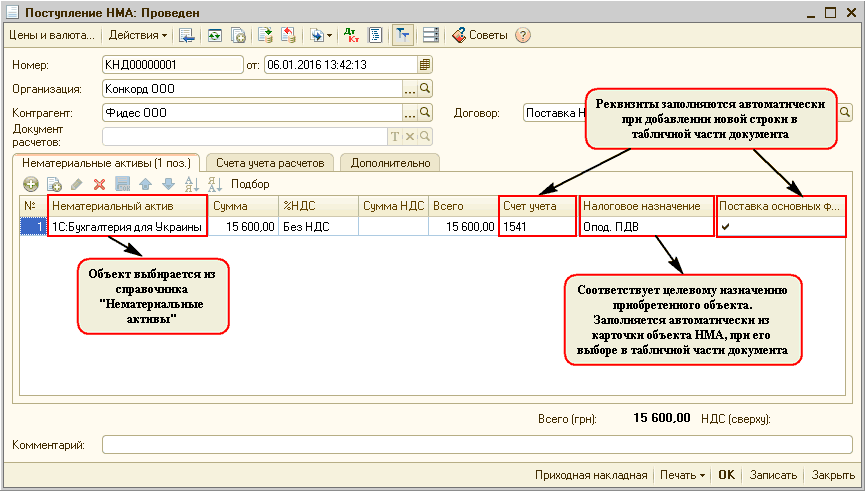
Приклади відображення операцій з нематеріальними активами в 1С:Бухгалтерії 8 для України

У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА

Читати
Матеріал

Звірка взаєморозрахунків з постачальниками та покупцями

У цій статті наведено рекомендації щодо проведення звірки взаєморозрахунків з контрагентами. Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Введення початкових залишків за взаєморозрахунками з контрагентами

Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Можливі помилки обліку, що впливають на коректність відображення взаєморозрахунків з контрагентами

Наведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»

Читати
Матеріал

Методика відображення операцій з випуску продукції стороннім переробником

У цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Методика відображення ПДВ при отриманні послуг від нерезидента

У статті описано методику відображення ПДВ при отриманні послуг від нерезидента. Приклад господарської операції змодельовано на типовій конфігурації «Бухгалтерія для України», редакція 1.2.

Читати
Матеріал

Послідовність введення інформації для заповнення звіту за формою № 1ДФ

Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Послідовність введення інформації для заповнення звіту за формою № 1ДФ

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика актуальна для конфігурацій "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата і управління персоналом для України", редакція 2.1, а також для конфігурації "Управління торговим підприємством для України", редакція 1.2.

Читати
Матеріал

Можливі помилки обліку, що впливають на коректність відображення взаєморозрахунків з контрагентами

Наведена в статті інформація актуальна для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 4. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»

Читати
Записатися телефоном