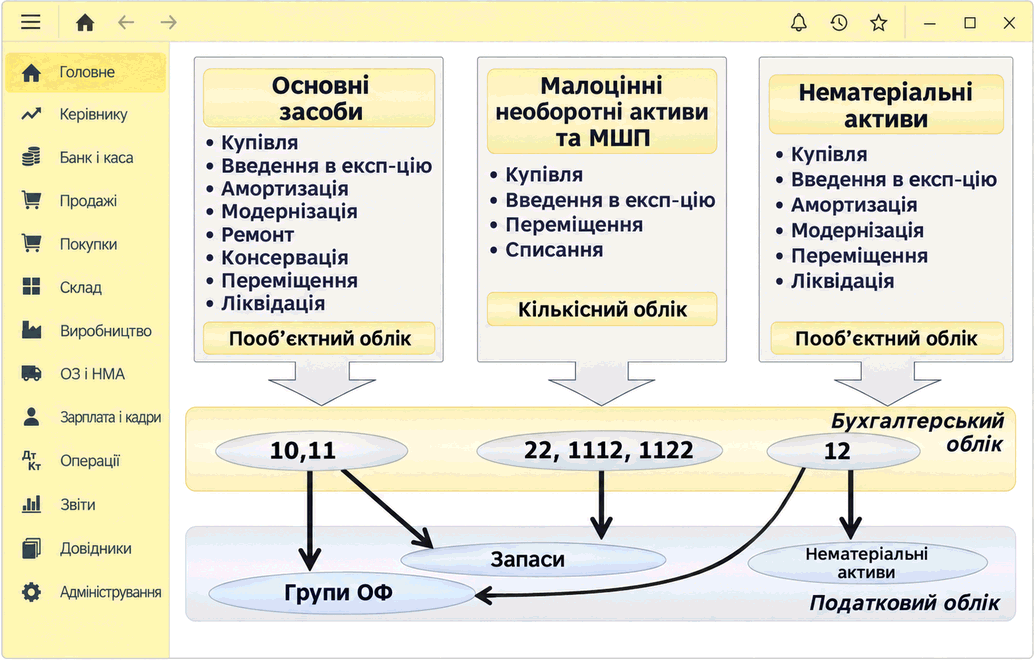
Загальні принципи обліку
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
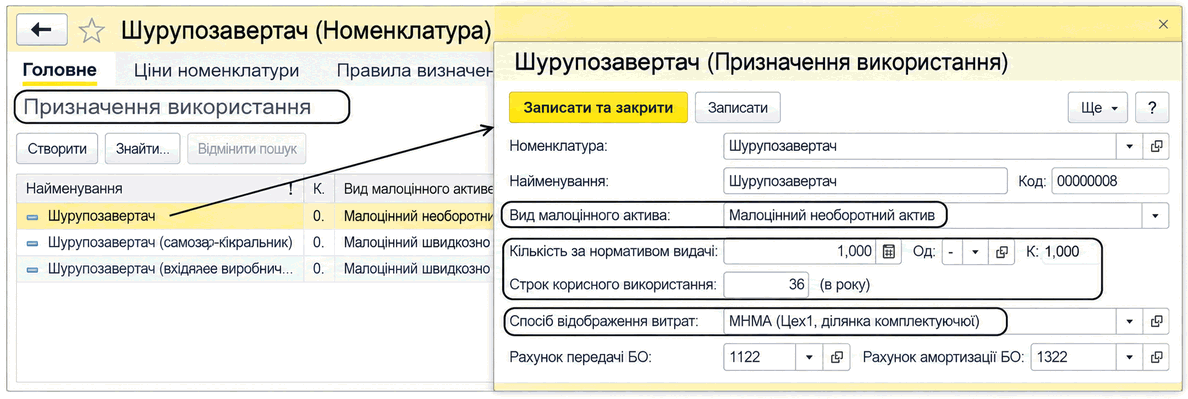
ЧитатиОписано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
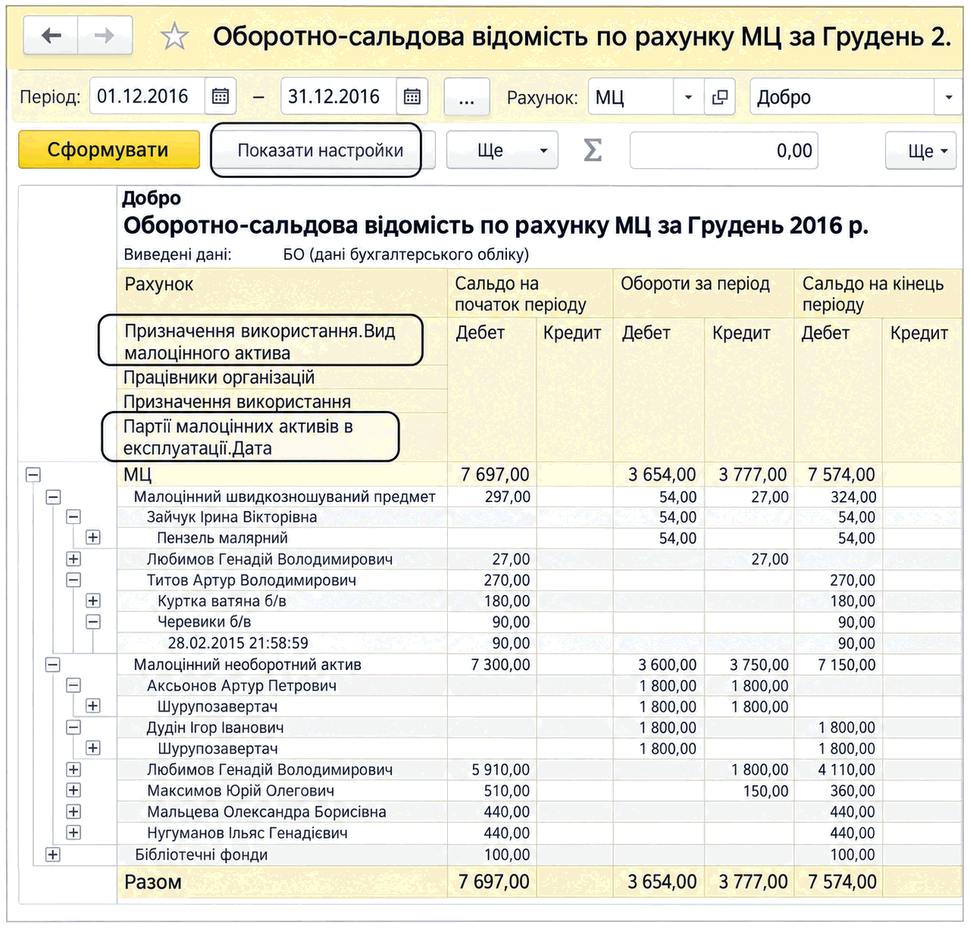
ЧитатиДля аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.
ЧитатиЗ 6 серпня 2013 року набрав чинності наказ Міністерства фінансів України від 26.06.2013 № 611 Про затвердження деяких нормативно-правових актів з бухгалтерського обліку бюджетних установ (далі — Наказ № 611), яким, зокрема, затверджено нові:Сільська рада планує придбати твердопаливні котли. За яким субрахунком обліковувати та за яким КЕКВ оплачувати таке придбання?
ЧитатиЗгідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).
ЧитатиМожливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
ЧитатиУ процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
ЧитатиДля відображення в обліку операцій зі списання МШП внаслідок втрати ними свого виробничого призначення або нормального зносу в конфігурації передбачено документ "Списання МШП". При проведенні документ формує проводки тільки за позабалансовим рахунком МЦ (Малоцінні активи в експлуатації).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиПідсистема "Малоцінні активи" призначена для ведення групового кількісного обліку:Принципи обліку малоцінних активів. Відображення у складі витрат. Позабалансовий облік. Операції з малоцінними активами. Купівля малоцінки. Введення малоцінки в експлуатацію. Переміщення малоцінки. Списання малоцінки. Звітність підсистеми
ЧитатиУ типовій формі підтримується бухгалтерський і податковий облік необоротних активів підприємства, які використовуються на підприємстві, а саме:
ЧитатиЗавдання №1. Довідник "Статті витрат ". Завдання №2. Довідник "Способи відображення витрат на амортизацію". Завдання №3. Довідник "Основні засоби". Завдання №4. Довідник "Номенклатура". Завдання №5. Регістр відомостей "Рахунки обліку номенклатури". Завдання №6. Введення залишків основних засобів (ОЗ). Завдання №7. Аналіз залишків ОЗ. Операції з ОЗ і МНМА. Завдання №8. Купівля ОЗ і малоцінних необоротних активів (МНМА). Завдання №9. Введення в експлуатацію ОЗ. Завдання №10. Введення в експлуатацію МНМЛ (пооб'єктний облік). Завдання №11. Нарахування амортизації. Завдання №12. Аналіз вартісних параметрів НА. Завдання №13. Нарахування амортизації. Завдання №14. Облікова політика. Завдання №15. Довідник "Об'єкти будівництва". Завдання №16. Отримання від контрагента послуг з ремонту. Завдання №17. Закінчення поточного ремонту ОЗ
Читати