Загальна нормативно-довідкова інформація
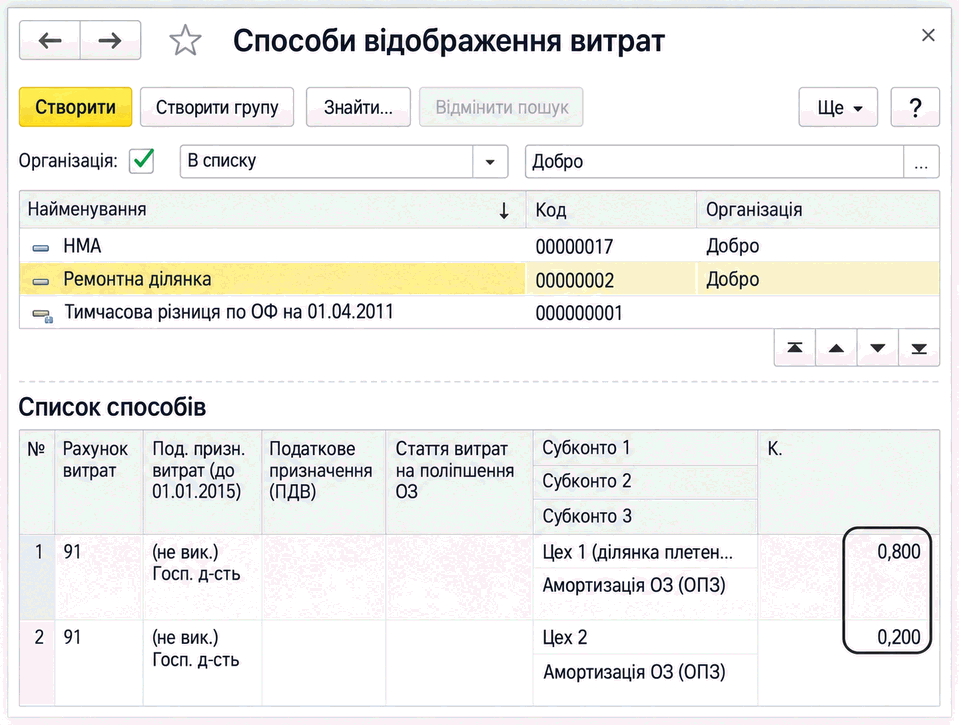
Описано довідник «Способи відображення витрат» для налаштування рахунків, аналітики та розподілу амортизації НА, а також зазначення статті витрат на поліпшення ОЗ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано довідник «Способи відображення витрат» для налаштування рахунків, аналітики та розподілу амортизації НА, а також зазначення статті витрат на поліпшення ОЗ.
ЧитатиОписано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
ЧитатиПорядок обліку витрат на поліпшення та ремонт основних засобів регулюється п.14 і п.15 НП(С)БО 7 і залежить від характеру здійснюваних ремонтних робіт та від їх майбутнього економічного ефекту.
ЧитатиУ цій статті описується методика відображення операцій ремонту основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2.
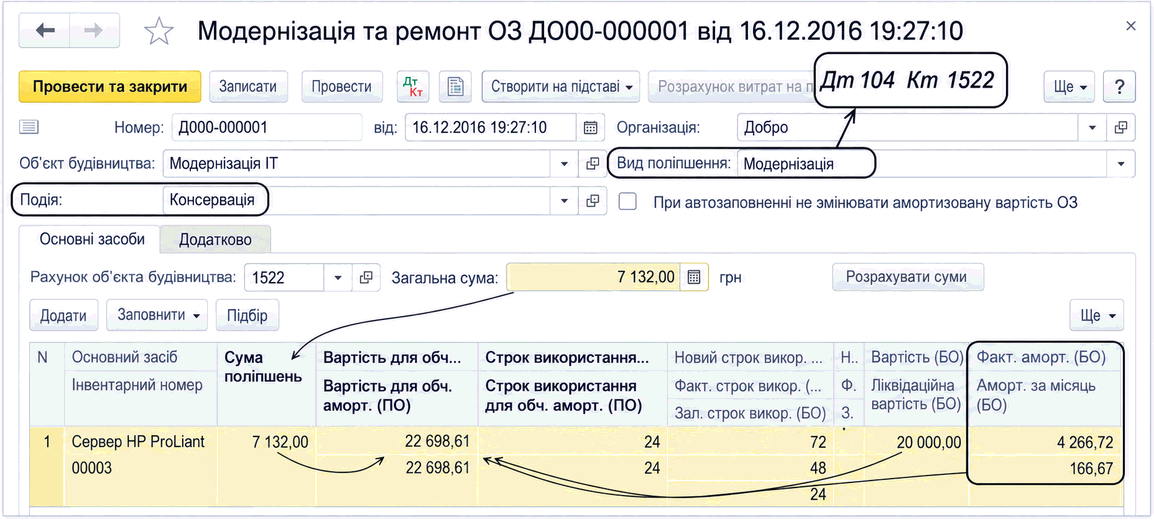
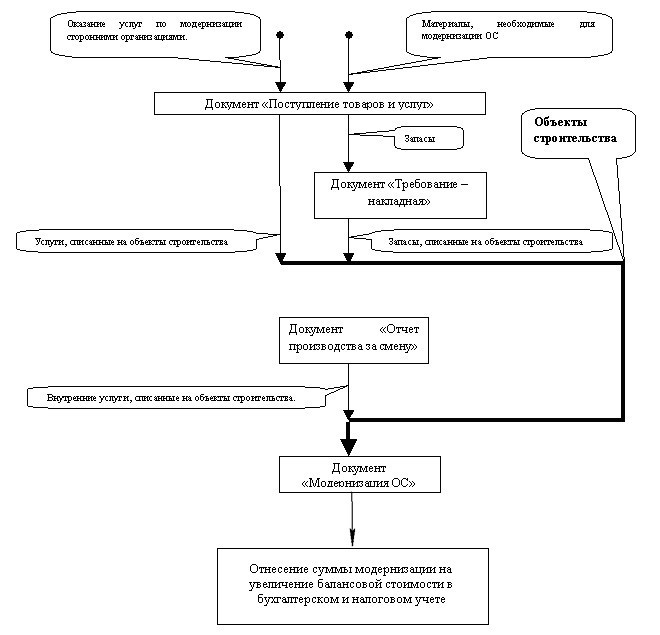
ЧитатиУ цій статті описується методика відображення операцій модернізації основних засобів у конфігурації «Бухгалтерія для України», редакція 1.2.
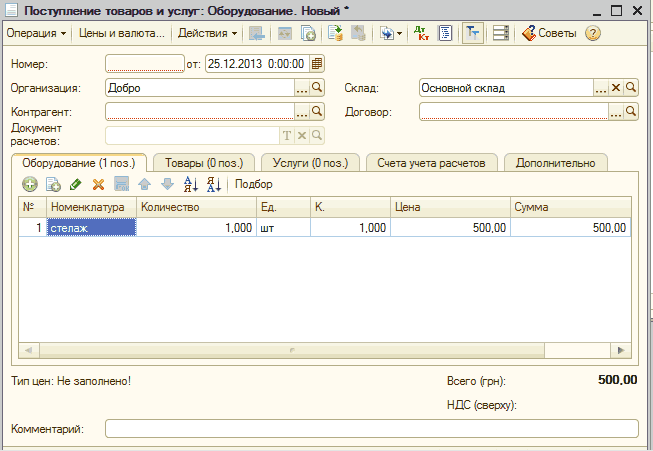
ЧитатиЯкщо ремонт ОЗ проводився через підрядника, то для відображення цих витрат потрібно використовувати документ із назвою "Надходження товарів і послуг".
ЧитатиУ цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
ЧитатиДеякі витрати господарської діяльності зі ст. 139 і 140 ПКУ містяться у витратах, що розглядаються під час обліку оподатковуваного прибутку, не в повному обсязі. Для них задано певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку і утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від контрагента, тощо.Загальні положення. Нормування витрат на відрядження. Нормування інших витрат
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксовано в НП(С)БО 7 (п.14 і 15), а порядок податкового обліку - в ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Звіт виробництва за зміну". Документ "Модернізація і ремонт ОЗ"
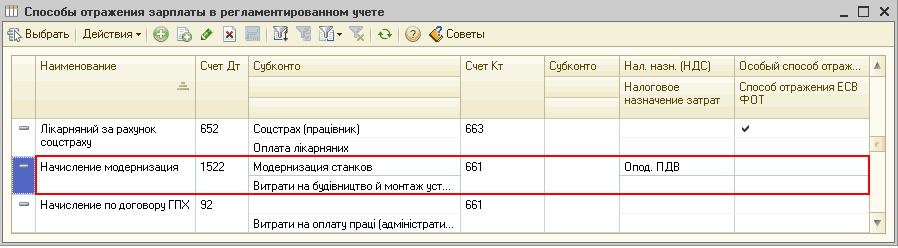
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Накопичення витрат на виплату заробітної плати на об'єкті будівництва. Відображення даних за основним засобом до моменту поліпшення. Поліпшення вартості основного засобу на величину витрат на виплату зарплати. Відображення даних за основним засобом після проведення модернізації
Читати