Налог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения
Причины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
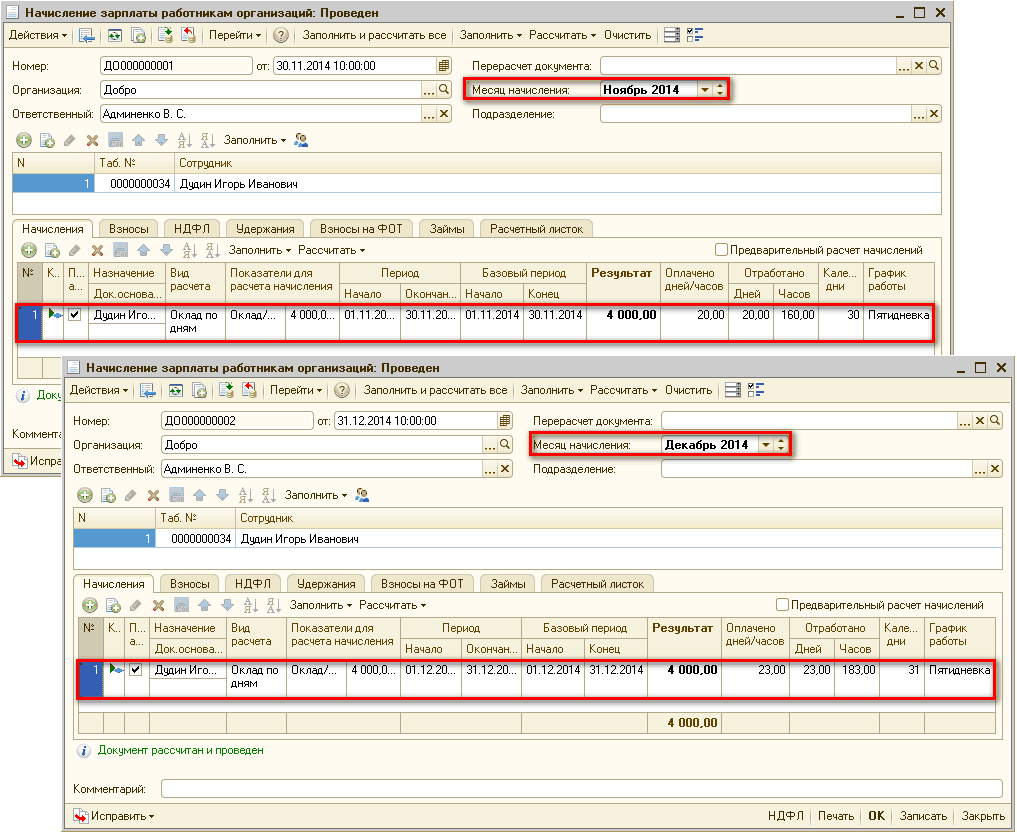
Перерасчет НДФЛ отражается при помощи документа "Начисление зарплаты работникам организаций". Перерасчет можно оформить как без начисления зарплаты, так и одним документом при начислении зарплаты за текущий месяц.
Дополнительные начисления могут вноситься как документом "Начисление зарплаты работникам организаций" (например, оплата ночных часов), так и другими документами (например, оплата сверхурочных часов и оплата работы в праздничные и выходные дни). Для того, чтобы дополнительные начисления, введенные другими документами учитывались при выплате аванса за первую половину месяца (в документе "Зарплата к выплате организаций" с видом выплаты "Аванс (по предварительному расчету)") для них в регистре сведений "Начисления для предварительного расчета" следует установить признак "Использовать из регистров".
Учет доходов, полученных физическими лицами (сотрудниками) для нужд расчета НДФЛ ведется в регистре накопления "НДФЛ по сотрудникам" в разрезе кодов дохода, месяцев налогового периода и дат начисления доходов. Структура регистра отвечает требованиям регламентированной формы "Расчетная ведомость по форме №– 1ДФ".Особенности учета НДФЛ. Классификация доходов. Данные о льготах физических лиц по НДФЛ. Исчисление НДФЛ. Перерасчет НДФЛ
Перерасчет НФДЛ в конфигурациях "Зарплата и кадры для бюджетных учреждений Украины", редакция 1.0 и "Комплексный учет для бюджетных учреждений Украины", редакция 1.0 реализован двумя способами:
При начислении заработной платы в документе "Начисление зарплаты работникам организаций" будут добавлены две записи: начисление повременной оплаты и дополнительное начисление по сдельной оплате.
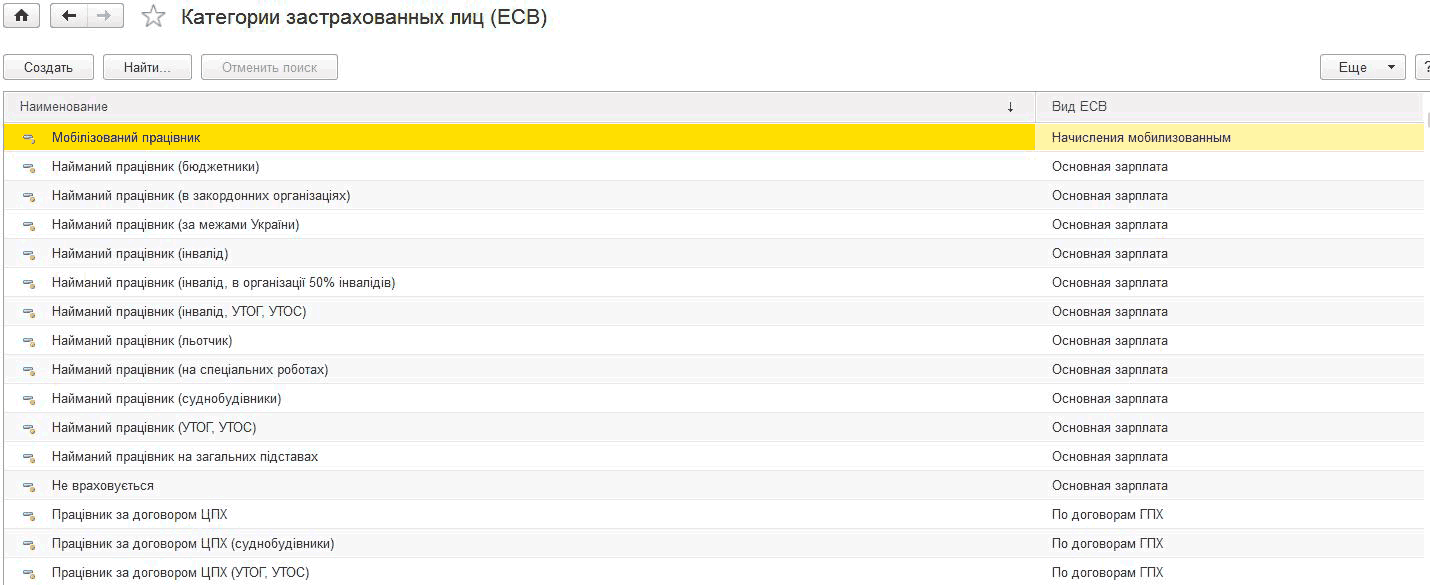
Для исчисления Единого социального взноса используется регистр накопления "ЕСВ по сотрудникам", а для учета –“ регистр накопления "Взаиморасчеты по взносам в фонды". Информация хранится в разрезах необходимых для формирования регламентированной отчетности. При этом в регистре "ЕСВ по сотрудникам" учет ведется в разрезе застрахованных физических лиц, а в регистре "Взаиморасчеты по взносам в фонды" учет ведется в целом по организации.Классификация видов ЕСВ и категорий застрахованных лиц. Настройка отражения ЕСВ. Исчисление ЕСВ. Промежуточный расчет НДФЛ и ЕСВ. Уплата НДФЛ и ЕСВ
В процессе расчета сумм взносов в документе "Начисление зарплаты работникам организаций" в табличной части закладок "Взносы" и "Взносы ФОТ" рассчитываются величины "База" и "База (с ограничением)", которые имеют следующие значения:
Все хозяйственные операции, отражаемые в бухгалтерском и налоговом учете, можно разделить на несколько групп с точки зрения последовательности их проведения в рамках отчетного периода. Такими группами являются: