В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
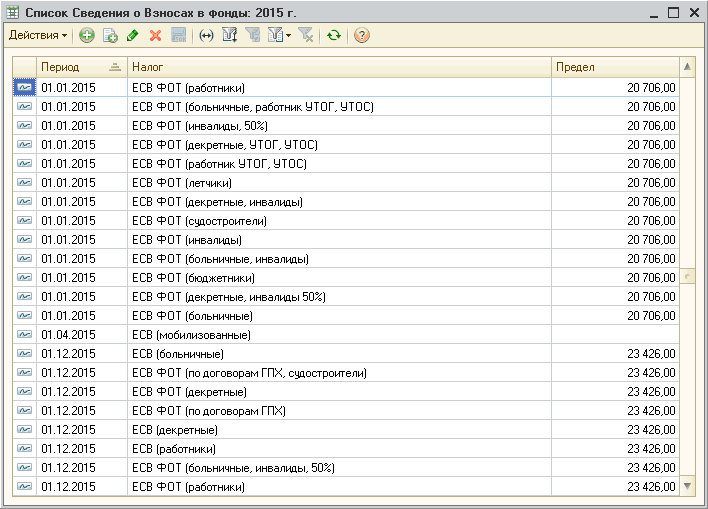
С основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
<i>Сотрудник Петрушкин С. В. принят на работу 23 марта 2013 года. 8 января 2014 г. сотрудник написал заявление о предоставлении отпуска.</i>Определение стажа, дающего право на отпуск. Перенос (продление) отпуска. Разделение отпуска на части. Отзыв из отпуска
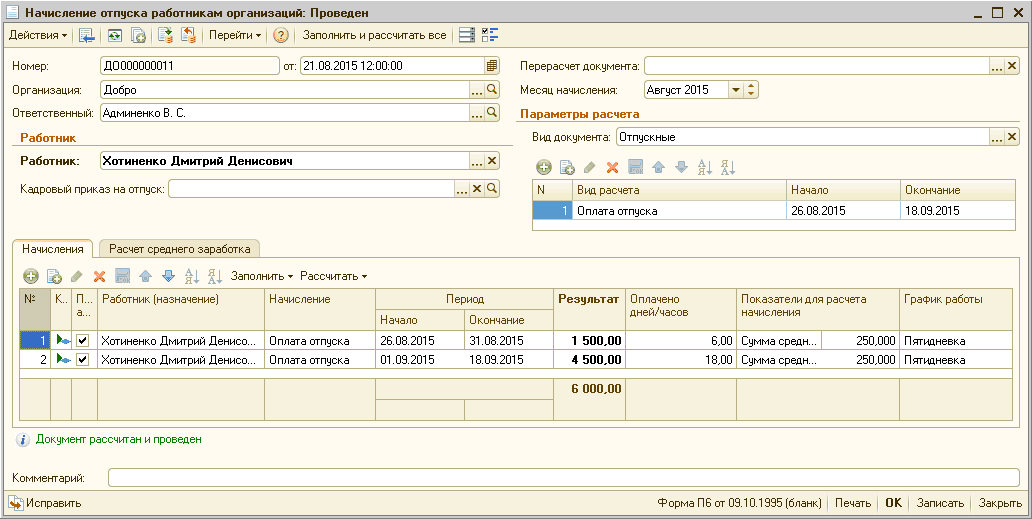
<i>Сотрудник Хотиненко Д.Д. написал заявление 21 августа о предоставлении отпуска с 26 августа по 18 сентября 2015 года. Сотруднику начислено отпускных за август 1500 грн. и за сентябрь – 4500 грн. Также за август начислен оклад в размере 6000 грн. Предприятию установлен размер (ставка) ЕСВ – 37,7%.</i>
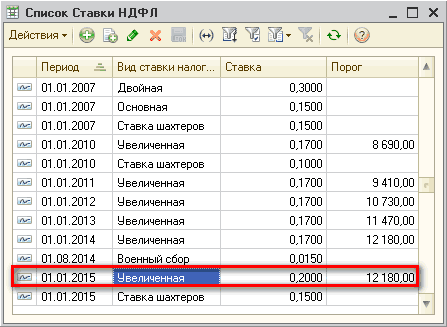
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика актуальна для конфигураций «Управление производственным предприятием для Украины», редакция 1.3, «Зарплата и управление персоналом для Украины», редакция 2.1, а также для конфигурации «Управление торговым предприятием для Украины», редакции 1.2.
Статья актуальна для конфигураций «Зарплата и кадры для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Приведенные рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Статья также актуальна для типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="podgotovka-dokumentov-na-vyplatu-zarabotnoy-platy"></a><h2>Подготовка документов на выплату заработной платы</h2>
В данной статье рассматривается порядок применения ограничений при расчете больничных листов. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика также применима для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Частью четвертой ст.19 Закона Украины от 23.09.99 г. № 1105-ХІV «Об общеобязательном государственном социальном страховании от несчастного случая на производстве и профессионального заболевания, приведших к утрате трудоспособности» установлено, что застрахованные лица (ЗЛ), которые в течение двенадцати месяцев перед наступлением страхового случая по данным Государственного реестра общеобязательного государственного социального страхования имеют страховой стаж менее шести месяцев*, имеют право на материальное обеспечение в размере начисленной заработной платы, с которой уплачиваются страховые взносы, но: <ul> <li><strong>не выше размера минимальной заработной платы</strong>* (из расчета на месяц), установленной законом в месяце наступления страхового случая (для пособия по временной нетрудоспособности);</li> <li><strong>не выше двукратного размера минимальной заработной платы</strong>* <strong>и не ниже размера минимальной заработной платы</strong>* (из расчета на месяц), установленной законом в месяце наступления страхового случая (для пособия по беременности и родам).</li> </ul> <blockquote><span><em>* Согласно письма №01-28-09-594 от 13.05.15 г. ФСС в 12-месячном периоде, предшествующем страховому случаю, шестимесячный страховой стаж должен равняться суммарно 182 календарным дням.<br />* Размер минимальной заработной платы определяется в Законе о Государственном бюджете Украины на соответствующий год.</em></span></blockquote>