Порядок отражения отпусков без сохранения заработной платы
Методика, описанная в статье, актуальна для пользователей конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Методика, описанная в статье, актуальна для пользователей конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка разделов Порядок исчисления и уплаты и Учет и отчетность.Пример 1. Пример 2. Пример 3. Пример 4
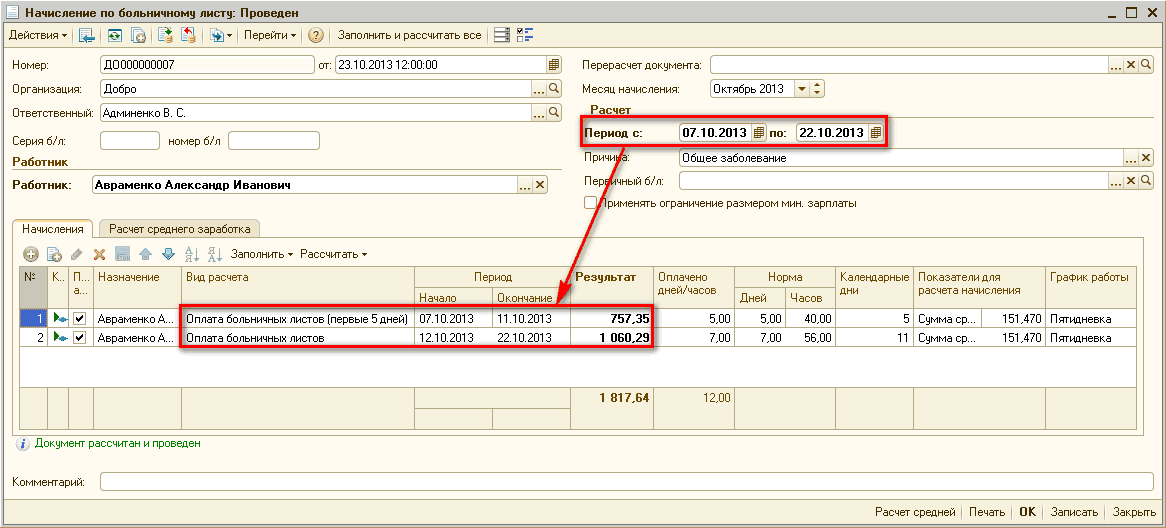
ЧитатьРассмотрим пример отражения начисления и выплаты больничных в бухгалтерском и налоговом учете.
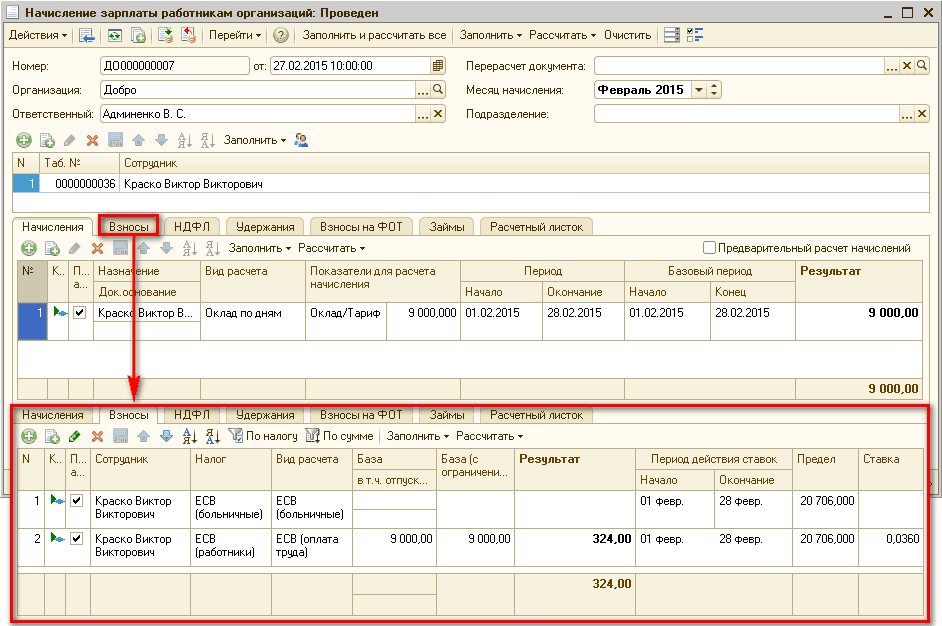
ЧитатьПри расчете взносов на ФОТ сумма налога, взятая из общей базы обложения по организации, может незначительно отличаться за счет погрешности округления, от суммы начислений на ФОТ, рассчитанной отдельно по сотрудникам.
ЧитатьВсе основные параметры учета заработной платы задаются отдельно для каждой организации на форме "Настройка учета зарплаты" раздела "Зарплата и кадры".Настройка параметров учета зарплаты. Настройка начислений. Настройка удержаний. Документ «Начисление зарплаты». Упрощенный режим начисления заработной платы. Расчет зарплаты за первую половину месяца
ЧитатьВ представленном материале рассматривается пример, который приведен на закладке Справка раздела Бухгалтерский и налоговый учет сумм ЕСВ.Пример
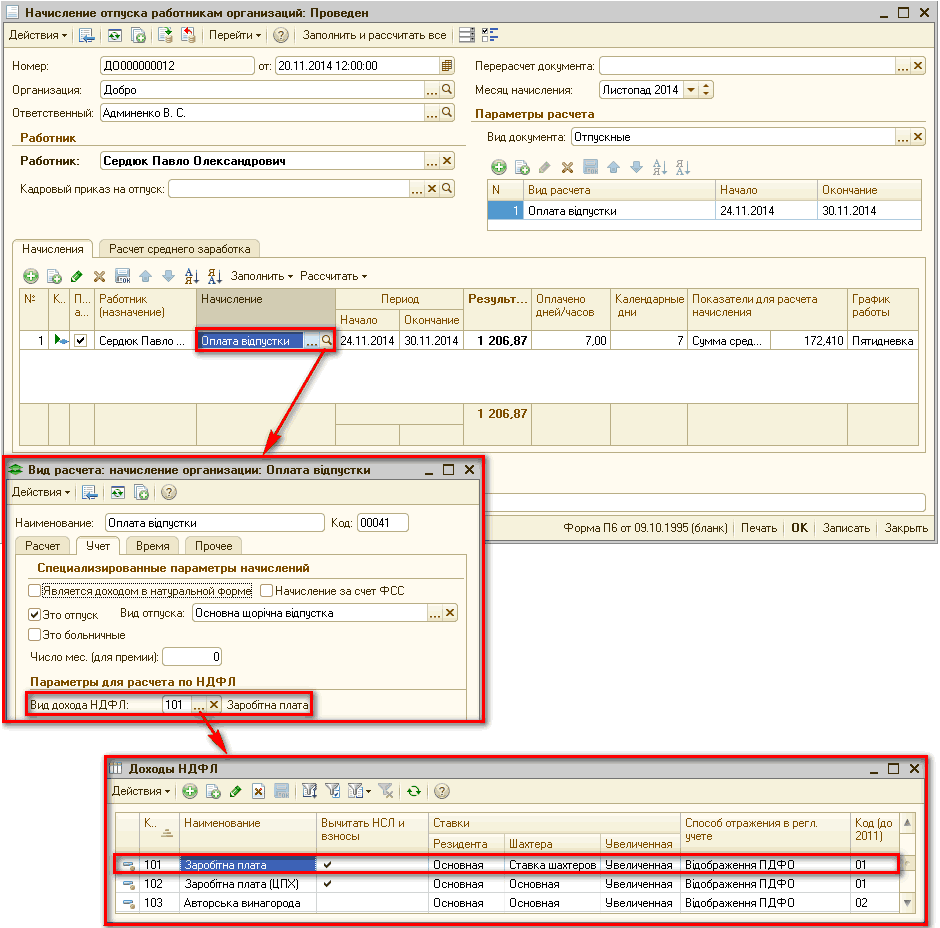
ЧитатьКлассификатор видов доходов физического лица храниться в справочнике Виды доходов НДФЛ (Рис. 1). Исходя из норм, описанных на закладке Справка, предусмотрено пять ставок НДФЛ:Общие положения. Размеры ставок
ЧитатьПоскольку суммы отпускных, выплачиваемые работнику перед уходом в отпуск, включаются в состав месячного налогооблагаемого дохода как доходы в виде заработной платы, они должны отражаются с кодом дохода 101. Этот код дохода устанавливается на закладке Учет карточки начисления Оплата отпуска (Рис. 1).Налог на доходы физических лиц. Единый взнос на социальное страхование
ЧитатьДля изучения объекта и базы налогообложения НДФЛ будет рассмотрен пример.Общие положения. Объект налогообложения. База налогообложения
ЧитатьВ первые месяцы работы с конфигурацией в информационной базе нет накопленной информации для расчета среднего заработка. При оплате больничных листов, отпусков и т.п. можно вводить сумму среднего заработка вручную (см. подробнее подраздел "Среднедневной заработок" статьи "Расчет отпускных" справочника "Труд и заработная плата"). Для проведения автоматических расчетов среднего заработка требуется ввести данные о начисленных работникам организаций суммах в разрезе видов расчета за предшествующие 12 месяцев. Сделать это можно с помощью документов "Начисление зарплаты работникам организаций", то есть фактически рассчитать зарплату за предшествующий год. Порядок ввода таких остатков описан в статье "Ввод начальных остатков по расчетам с сотрудниками".
ЧитатьПроиллюстрируем примеры, которые приведены на закладке Справка раздела Принципы исчисления ЕСВ.Пример 1. Пример 2. Пример 3. Пример 4. Пример 5
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
Читать