Тема публикаций

Налоговый кредит

Справочные материалы по этой теме.

43 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Налоговый учет. Учет налога на добавленную стоимость

в данном разделе вы подробно ознакомитесь с простой сложной схемой учета НДС, рассмотрите последовательность работы с документами и их оформление, также узнаете о работе с документами, на основе которых оформляются налоговые накладные.Налоговые накладные

Читать
Материал

Корректировка ожидаемого и подтвержденного НДС

Изменив поочередность работы над документами, перейдем к ознакомлению с документом "Корректировка ожидаемого и подтвержденного НДС", хоть и его оформление должно быть после проведения документа "Регистрация авансов в налоговом учете".

Читать
Материал

Взнос в уставный фонд

Согласно письму Минфина "Об определении показателя использования амортизационных отчислений" от 17.11.2003 г. №– 31-04200-04-5/5570 стоимость внесенных в уставный капитал необоротных активов в состав капитальных инвестиций не включается и на счете 15 "Капитальные инвестиции" не отражается. Хотя в Инструкции о применении Плана счетов от 30.11.99 г. №– 291Сказано, что счет 15 может корреспондировать со счетом 46 "Неоплаченный капитал". Да и для возможности формирования первоначальной стоимости объекта основных средств без такого счета не обойтись. Заполняя документ "Поступление товаров и услуг", на закладке "Счета расчетов" в поле "Счет расчетов с контрагентом" укажем счет 46 ("Поступление товаров и услуг").

Читать
Материал

Исправления ошибок входящего НДС прошлого и/или текущего периода

Приведенный в статье пример воспроизводился в конфигурации "Бухгалтерия для Украины" (не ниже редакции 1.2.6). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (не ниже редакции 1.2.7) и "Управление производственным предприятием для Украины" (не ниже редакции 1.3.15).Пример

Читать
Материал

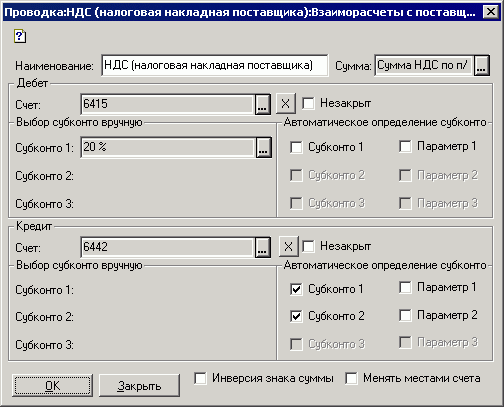
Методика изменения схемы хозяйственных операций для организации учета налогового кредита по входящим налоговым накладным

Для того, чтобы при выгрузке проводок в бухгалтерию налоговый кредит учитывался по налоговым накладным необходимо изменить схему проводок в хозяйственных операциях из группы "Взаиморасчеты поставщиков". Ниже приведена таблица с необходимыми изменениями.

Читать
Материал

Инвентаризация остатков запасов

После вступления в действие (с 01.04.2011) главы 3 Налогового кодекса Украины (далее, НКУ) расходы начисляются при списании, а не при приобретении запасов (п.138.4 НКУ). Соответственно на 01.04.2011 года необходимо оценить остатки запасов на складах и отразить данную инвентаризацию в базе данных при помощи документа "Корректировка остатков в связи с вступлением в силу норм НКУ на 01.04.2011" по разделу учета "Запасы по себестоимости (счета 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".

Читать
Материал

Рекомендации по использованию пропорционально облагаемого налогового кредита

В соответствии со ст. 199 НКУ, организации, регулярно осуществляющие облагаемые и необлагаемые НДС операции, могут при приобретении запасов и услуг, которые будут частично использоваться в облагаемых, частично в необлагаемых операциях, начислять налоговый кредит пропорционально доле использования в облагаемых НДС операциях. Доля использования определяется обычно по итогам предыдущего года.Особенности использования пропорционально облагаемых затрат в производстве продукции в конфигурации "Управление производственным предприятием для Украины"

Читать
Материал

Принципы и механизмы учета НДС

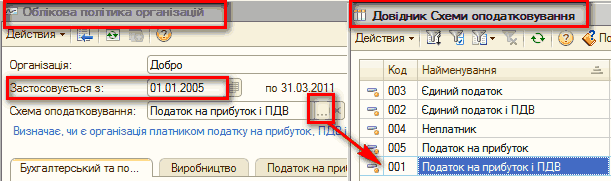
В этой теме описывается как делать запуск механизмов по учету НДС, для чего нужно делать отражение хозяйственной операции в учете НДС, какие параметры используются для регистрации НДС в документах покупки, продажи, оплаты и в налоговых накладных, особенности документооборота подсистемы.Основные принципы учета. Сведения об учетной политике. Учет в разрезе статей налоговой декларации. Налоговый статус хозяйственных операций.. Ставка налога. Ожидаемый и подтвержденный НДС. Особенность документооборота подсистемы. Механизмы учета НДС. Бухгалтерские счета учета НДС. Налоговые регистры накопления

Читать
Материал

Методика оформления налоговых документов для комиссионной торговли с нерезидентами

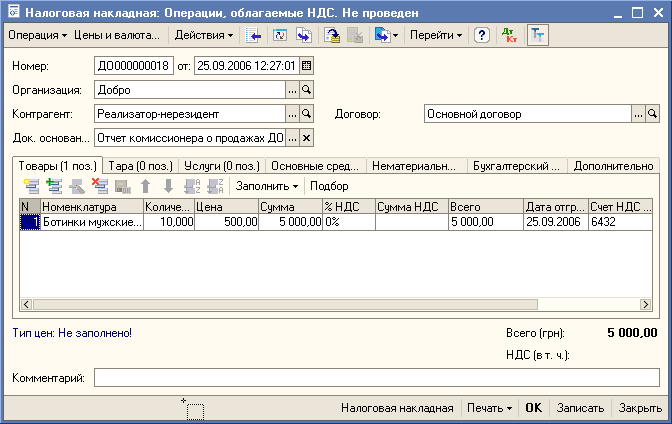
Основное внимание в этой статье будет уделено отражению операций в подсистеме учета НДС, так как бухгалтерский учет не имеет явных отличий по сравнению с обычной комиссионной торговлей с резидентами.1 случай. Комитент – резидент, комиссионер – нерезидент. 2 случай. Комитент - нерезидент, комиссионер - резидент

Читать
Материал

Перерасчет пропорционального НДС по товарам и основным средствам

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (не ниже редакции 1.2.11). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (не ниже редакции 1.2.12) и "Управление производственным предприятием для Украины" (не ниже редакции 1.3.20).1. Общие сведения. 2. Подготовка к перерасчету пропорционального НДС по товарам и ОС.. 3. Перерасчет товаров/услуг и ОС. 3.1.Порядок заполнения основных реквизитов по перерасчету налогового кредита. 3.2. Авансы поставщикам. 3.3. ОС, введенные в эксплуатацию в текущем году. 3.4. Остатки по счетам капитальных инвестиций. 3.5. Итоговые данные по перерасчету пропорционального НДС по товарам и ОС. 4. Перерасчет пропорционального НДС по итогам одного, двух и трех лет эксплуатации. 5. Счета учета, аналитика затрат

Читать
Записаться по телефону