Тема публікацій

Податковий кредит

Довідкові матеріали за цією темою.

43 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Податковий облік. Облік податку на додану вартість

у цьому розділі ви докладно ознайомитеся з простою складною схемою обліку ПДВ, розглянете послідовність роботи з документами та їх оформлення, також дізнаєтеся про роботу з документами, на підставі яких оформлюються податкові накладні.Податкові накладні

Читати
Матеріал

Коригування очікуваного та підтвердженого ПДВ

Змінивши послідовність роботи над документами, перейдемо до ознайомлення з документом "Коригування очікуваного та підтвердженого ПДВ", хоча його оформлення має бути після проведення документа "Реєстрація авансів у податковому обліку".

Читати
Матеріал

Внесок до статутного фонду

Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").

Читати
Матеріал

Виправлення помилок вхідного ПДВ минулого та/або поточного періоду

Наведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.7) та "Управління виробничим підприємством для України" (не нижче редакції 1.3.15).Приклад

Читати
Матеріал

Методика зміни схеми господарських операцій для організації обліку податкового кредиту за вхідними податковими накладними

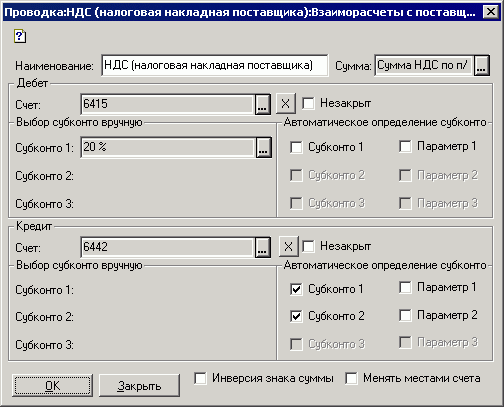
Для того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.

Читати
Матеріал

Інвентаризація залишків запасів

Після набрання чинності (з 01.04.2011) главою 3 Податкового кодексу України (далі, ПКУ) витрати нараховуються при списанні, а не при придбанні запасів (п.138.4 ПКУ). Відповідно на 01.04.2011 року необхідно оцінити залишки запасів на складах та відобразити цю інвентаризацію в базі даних за допомогою документа "Коригування залишків у зв'язку з набранням чинності норм ПКУ на 01.04.2011" за розділом обліку "Запаси за собівартістю (рахунки 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".

Читати
Матеріал

Рекомендації щодо використання пропорційно оподатковуваного податкового кредиту

Відповідно до ст. 199 ПКУ, організації, які регулярно здійснюють оподатковувані та неоподатковувані ПДВ операції, можуть при придбанні запасів і послуг, які частково використовуватимуться в оподатковуваних, частково в неоподатковуваних операціях, нараховувати податковий кредит пропорційно частці використання в оподатковуваних ПДВ операціях. Частка використання визначається зазвичай за підсумками попереднього року.Особливості використання пропорційно оподатковуваних витрат у виробництві продукції в конфігурації "Управління виробничим підприємством для України"

Читати
Матеріал

Принципи та механізми обліку ПДВ

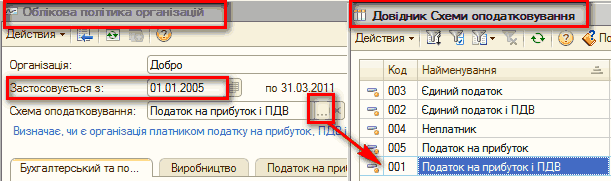
У цій темі описується, як здійснювати запуск механізмів обліку ПДВ, для чого потрібно відображати господарську операцію в обліку ПДВ, які параметри використовуються для реєстрації ПДВ у документах придбання, продажу, оплати та в податкових накладних, особливості документообігу підсистеми.Основні принципи обліку. Відомості про облікову політику. Облік у розрізі статей податкової декларації. Податковий статус господарських операцій.. Ставка податку. Очікуваний і підтверджений ПДВ. Особливість документообігу підсистеми. Механізми обліку ПДВ. Бухгалтерські рахунки обліку ПДВ. Податкові регістри накопичення

Читати
Матеріал

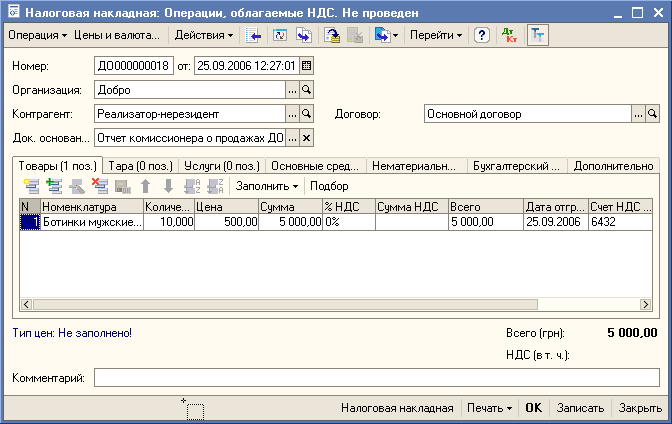
Методика оформлення податкових документів для комісійної торгівлі з нерезидентами

Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент

Читати
Матеріал

Перерахунок пропорційного ПДВ за товарами та основними засобами

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат

Читати
Записатися телефоном