Тема публикаций

Оборотно-сальдовая ведомость

Справочные материалы по этой теме.

63 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Практикум: учет НДС

Налоговый кредит (входящий НДС). Задание №1. Регистрация полученных налоговых накладных. Задание №2. Анализ полноты получения налоговых накладных. Задание №3. Регистрация полученных налоговых накладных из формы отчета. Налоговые обязательства (исходящий НДС). Задание №4. Восстановление хронологической последовательности документов. Задание №5. Формирование налоговых накладных. Задание №6. Анализ данных по налоговым обязательствам. Задание №7. Анализ полноты выписки налоговых накладных. Корректировка НДС. Задание №8.Корректировка налогового назначения НДС запасов. Задание №9. Регистрация налоговой накладной по списанию запасов на необлагаемую НДС деятельность. Задание №10. Изменение налоговых параметров списания ТМЦ. Задание №11. Анализ данных налогового учета

Читать
Материал

Отчетность подсистемы учета нематериальных активов

Проанализировать информацию о вложениях в НМА, то есть об остатках и движении купленных НМА в бухгалтерском и налоговом учете, можно с помощью отчета "Оборотно-сальдовая ведомость по счету " по субсчетам счета 154. Для этого в настройках отчета необходимо установить соответствующие флаги.

Читать
Материал

В настройках плана счетов для счета "13" нет аналитики "Необоротные активы". Как детализировать информацию по начисленному износу в Оборотно-сальдовой ведомости, если нет расшифровки по необоротным активам?

Отказ от аналитики на 13 счете обусловлен тем, что в случае учета многоколичественных или групповых карточек на одном наименовании могут оказаться как изношенные, так и неизношенные объекты. В таком случае, анализ отчета "Оборотно-сальдовая ведомость" по счету "13" не даст бухгалтеру корректной картины - сколько новых, а сколько б/у объектов числится на одном наименовании.

Читать
Материал

Отчетность по денежным средствам

В этой теме описывается из чего состоит отчетность по денежным средствам и какие данные в ней использовать, как вести и создать журнал регистрации кассовых операций.Оперативная отчетность. Специальная отчетность

Читать
Материал

Практическое задание для самопроверки: учет запасов в системе 1С:Бухгалтерия 8

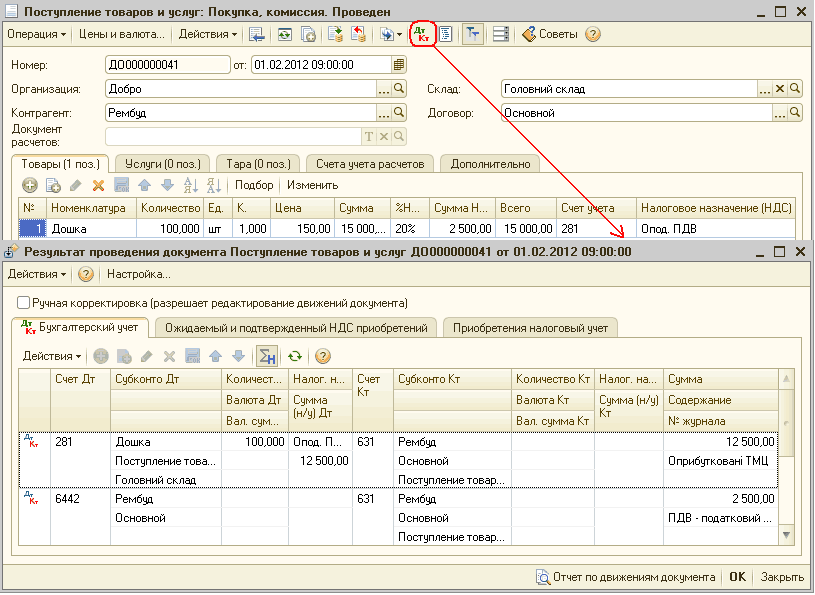
Доступ: Покупка - Поступление товаров и услуг. Операция "Покупка, комиссия"Закупка и продажа запасов. Упражнение №1. Закупка ТМЦ. Упражнение №2. Выписка счета покупателю. Упражнение №4. Анализ остатков и движения ТМЦ. Складские операции. Упражнение №1. Перемещение ТМЦ. Упражнение №2. Ввод остатков ТМЦ. Упражнение №3. Анализ остатков ТМЦ на всех счетах учета

Читать
Материал

Структура хранения данных подсистемы "Бюджетирование"

Данные подсистемы "Бюджетирование" хранятся в информационной базе в двух различных представлениях:Основные объекты хранения данных. Связь между оборотами по статьям бюджета и проводками по плану счетов бюджетирования. Хранение данных подсистемы в разрезе сценариев планирования. Другие разрезы бюджетирования. Обороты бюджетов. План счетов бюджетирования. Количественный и суммовой учет. Отчеты подсистемы

Читать
Материал

Практикум: учет денежных средств и расчетов с подотчетными лицами

Доступ: Предприятие - Ввод начальных остатковБезналичные денежные средства. Задание №1. Ввод остатков. Задание №2. Поступление оплаты от покупателя. Задание №3. Оплата поставщику. Задание №4. Анализ движения безналичных ДС. Задание №5. Анализ взаиморасчетов с поставщиками и покупателями. Наличные денежные средства и расчеты с подотчетными лицами. Задание №6. Ввод остатков. Задание №8. Выдача ДС подотчетному лицу. Задание №10. Оплата через подотчетное лицо

Читать
Материал

Трехсторонний зачет задолженностей

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Предварительные действия. Порядок оформления операции взаимозачета

Читать
Материал

Для чего в конфигурации ведется количественный учет на счетах первого класса, если в документах по учету необоротных активов невозможно указать количество, отличное от единицы?

Ведение пообъектного учета на счетах первого класса обусловлено положениями НП(С)БУ-7 и НП(С)БУ-8. В то же время достаточно часто возникает необходимость определить общее количество основных средств, находящихся в эксплуатации, в различных разрезах. Наличие количественного учета на счетах первого класса позволяет получать данную информацию стандартными бухгалтерскими отчетами ("Оборотно-сальдовая ведомость по счета", "Анализ счета по субконто" и т.д.).

Читать
Материал

Инвентаризация спецодежды (специнвентаря)

В разделе описано формирование инвентаризационной описи спецодежды (специнвентаря) по материально ответственному лицу, а также порядок анализа движения спецодежды по материально ответственным лицам.

Читать
Записаться по телефону