Як провести інвентаризацію МШП?
Інвентаризацію МШП, не введених в експлуатацію, можна виконати за допомогою документа "Акт інвентаризації ТМЦ".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Інвентаризацію МШП, не введених в експлуатацію, можна виконати за допомогою документа "Акт інвентаризації ТМЦ".
ЧитатиПодатковий кредит (вхідний ПДВ). Завдання №1. Реєстрація отриманих податкових накладних. Завдання №2. Аналіз повноти отримання податкових накладних. Завдання №3. Реєстрація отриманих податкових накладних із форми звіту. Податкові зобов'язання (вихідний ПДВ). Завдання №4. Відновлення хронологічної послідовності документів. Завдання №5. Формування податкових накладних. Завдання №6. Аналіз даних щодо податкових зобов'язань. Завдання №7. Аналіз повноти виписки податкових накладних. Коригування ПДВ. Завдання №8.Коригування податкового призначення ПДВ запасів. Завдання №9. Реєстрація податкової накладної щодо списання запасів на неоподатковувану ПДВ діяльність. Завдання №10. Зміна податкових параметрів списання ТМЦ. Завдання №11. Аналіз даних податкового обліку
ЧитатиПроаналізувати інформацію про вкладення в НМА, тобто про залишки та рух придбаних НМА в бухгалтерському й податковому обліку, можна за допомогою звіту "Оборотно-сальдова відомість за рахунком " за субрахунками рахунку 154. Для цього в налаштуваннях звіту необхідно встановити відповідні прапорці.
ЧитатиУ розділі описано варіанти налаштування стандартних звітів для їх виведення на друк у чорно-білому оформленні.
ЧитатиВідмова від аналітики на 13 рахунку зумовлена тим, що у разі обліку багатокількісних або групових карток на одному найменуванні можуть бути як зношені, так і незношені об'єкти. У такому разі аналіз звіту «Оборотно-сальдова відомість» за рахунком «13» не дасть бухгалтеру коректної картини — скільки нових, а скільки б/в об'єктів значиться на одному найменуванні.
ЧитатиУ цій темі описується, з чого складається звітність за грошовими коштами та які дані в ній використовувати, як вести й створити журнал реєстрації касових операцій.Оперативна звітність. Спеціальна звітність
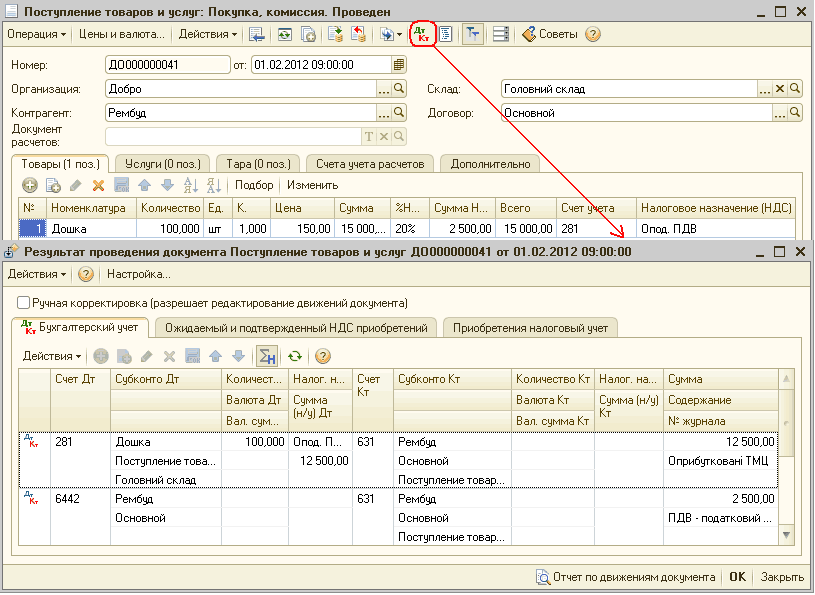
ЧитатиДоступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
ЧитатиДані підсистеми "Бюджетування" зберігаються в інформаційній базі у двох різних поданнях:Основні об'єкти зберігання даних. Зв'язок між оборотами за статтями бюджету та проведеннями за планом рахунків бюджетування. Зберігання даних підсистеми в розрізі сценаріїв планування. Інші розрізи бюджетування. Обороти бюджетів. План рахунків бюджетування. Кількісний і сумовий облік. Звіти підсистеми
ЧитатиЗавдання №16. Нарахування зарплати. Завдання №17. Виплата зарплати через банк. Завдання №18. Перерахування ПДФО. Завдання №19. Перерахування внесків до фондів
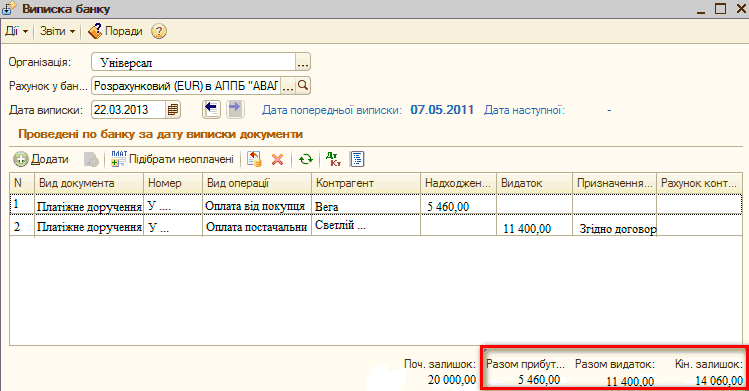
ЧитатиДоступ: Підприємство - Введення початкових залишківБезготівкові грошові кошти. Завдання №1. Введення залишків. Завдання №2. Надходження оплати від покупця. Завдання №3. Оплата постачальнику. Завдання №4. Аналіз руху безготівкових ГК. Завдання №5. Аналіз взаєморозрахунків з постачальниками та покупцями. Готівкові грошові кошти та розрахунки з підзвітними особами. Завдання №6. Введення залишків. Завдання №8. Видача ГК підзвітній особі. Завдання №10. Оплата через підзвітну особу
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Попередні дії. Порядок оформлення операції взаємозаліку
ЧитатиВедення пооб'єктного обліку на рахунках першого класу зумовлене положеннями НП(С)БО-7 і НП(С)БО-8. Водночас досить часто виникає необхідність визначити загальну кількість основних засобів, що перебувають в експлуатації, у різних розрізах. Наявність кількісного обліку на рахунках першого класу дає змогу отримувати цю інформацію стандартними бухгалтерськими звітами ("Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто" тощо).
Читати