Справочная информация
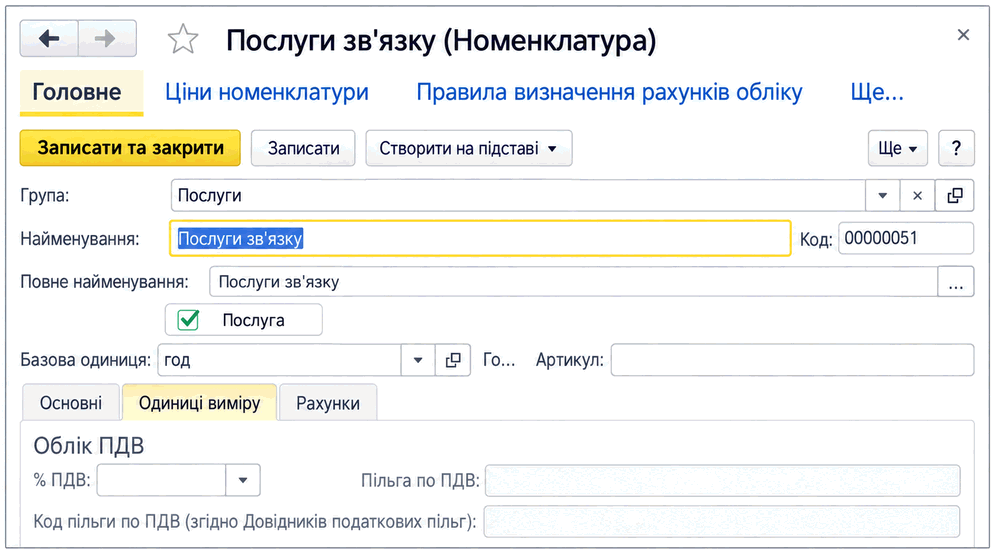
Описаны различия между услугами и работами, настройка их номенклатуры и счетов учета. Рассмотрены аналитика расходов, статьи доходов и неоперационных расходов в BAS Бухгалтерия.. Номенклатура услуг
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны различия между услугами и работами, настройка их номенклатуры и счетов учета. Рассмотрены аналитика расходов, статьи доходов и неоперационных расходов в BAS Бухгалтерия.. Номенклатура услуг
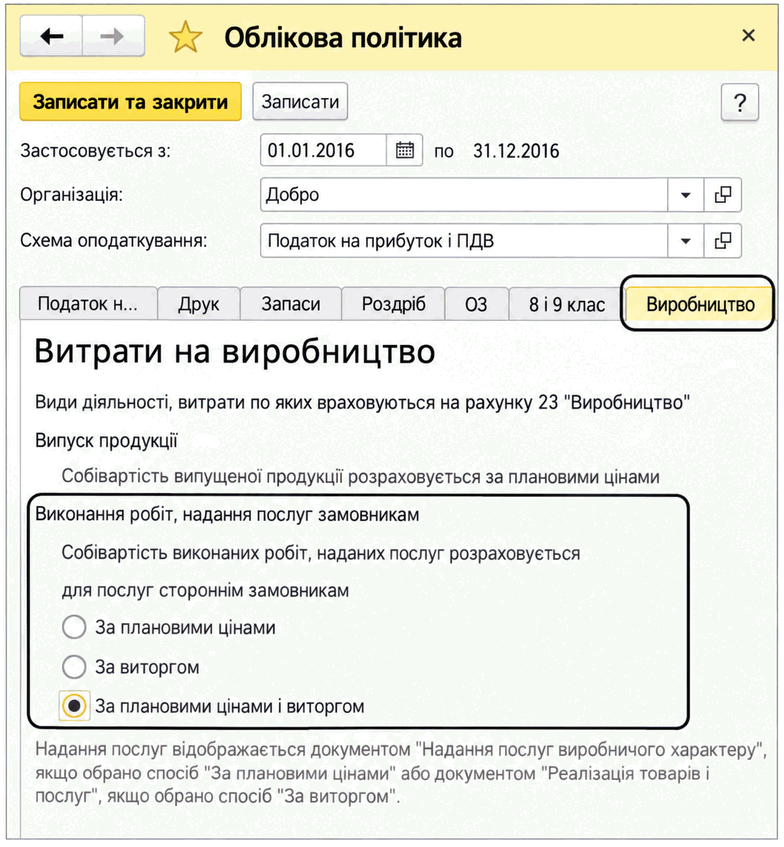
ЧитатьОписано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.
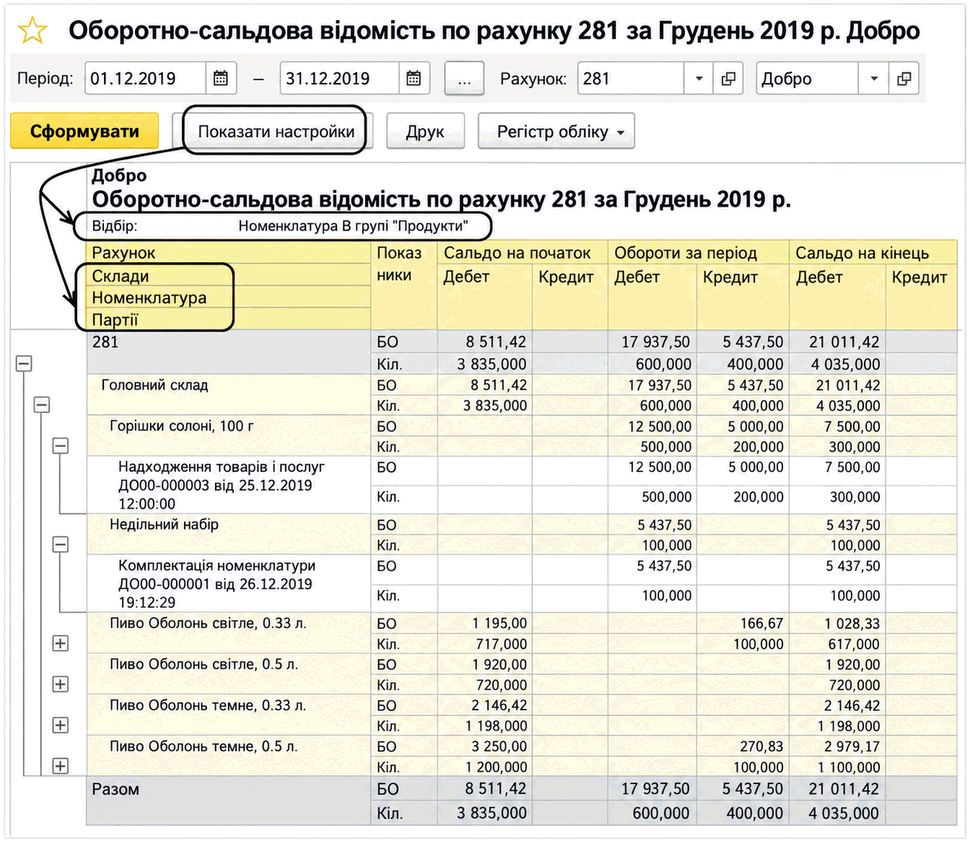
ЧитатьОписано использование стандартных отчетов для анализа запасов: оборотно-сальдовой ведомости по счету и карточки счета. Приведены настройки отборов, группировок и показателей, а также особенности суммового учета по складам.
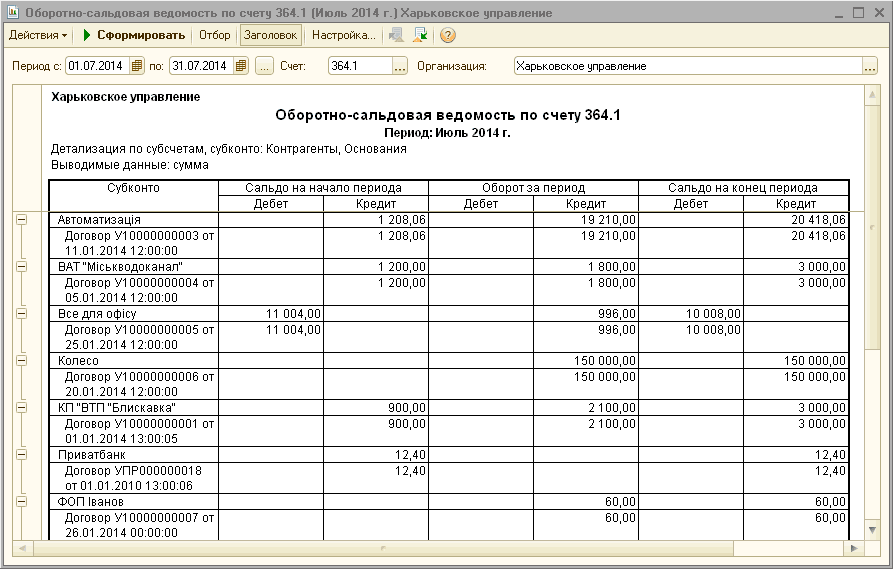
ЧитатьЭтот отчет показывает начальные и конечные остатки, а также обороты за период для выбранного счета. Для счетов, по которым ведется аналитический учет, можно получить остатки и обороты раздельно по объектам аналитического учета (субконто). Если выбранный счет содержит субсчета, то отчет можно сформировать с детализацией по субсчетам.
ЧитатьУказанная проблема возможна в случае, если документов "Налоговая накладная" выписано на большую сумму, нежели подтверждающих документов. Связано это с тем, что при формировании налоговой накладной по розничным операциям с помощью обработки "Формирование налоговых накладных по рознице" анализируются все остатки неподтвержденного НДС по розничным продажам на указанную в форме обработки дату, независимо от того – с какой даты эти остатки возникли. Закрывающие записи также формируются этой датой. Поэтому при использовании обработки рекомендуется придерживаться правильной хронологии действий. То есть, если налоговые накладные нужно формировать за каждый день некоторого периода, то начинать формирование нужно с начала периода, двигаясь по хронологии к концу периода.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенная методика моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры моделировались в конфигурации «Управление производственным предприятием для Украины» (редакция 1.3). <a name="primer"></a><h2>Пример</h2>
ЧитатьВ типовой конфигурации реализован механизм, позволяющий оформить списание малоценных активов (малоценных быстроизнашивающийся предметов, малоценных необоротных активов, библиотечных фондов), у которых истек срок полезного использования.
ЧитатьПримеры, приведенные в статье, моделировался на конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Информация, приведенная в статье, актуальна также для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Управление производственным предприятием для Украины» (редакция 1.3). Методика также применима для конфигурации «Управление торговлей для Украины» (редакция 2.3).
Читать