Довідкова інформація
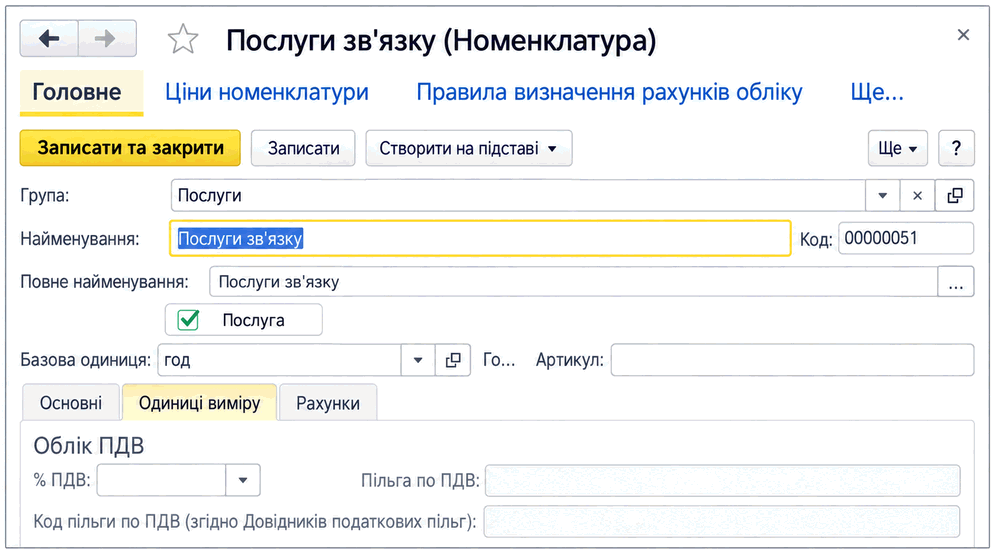
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
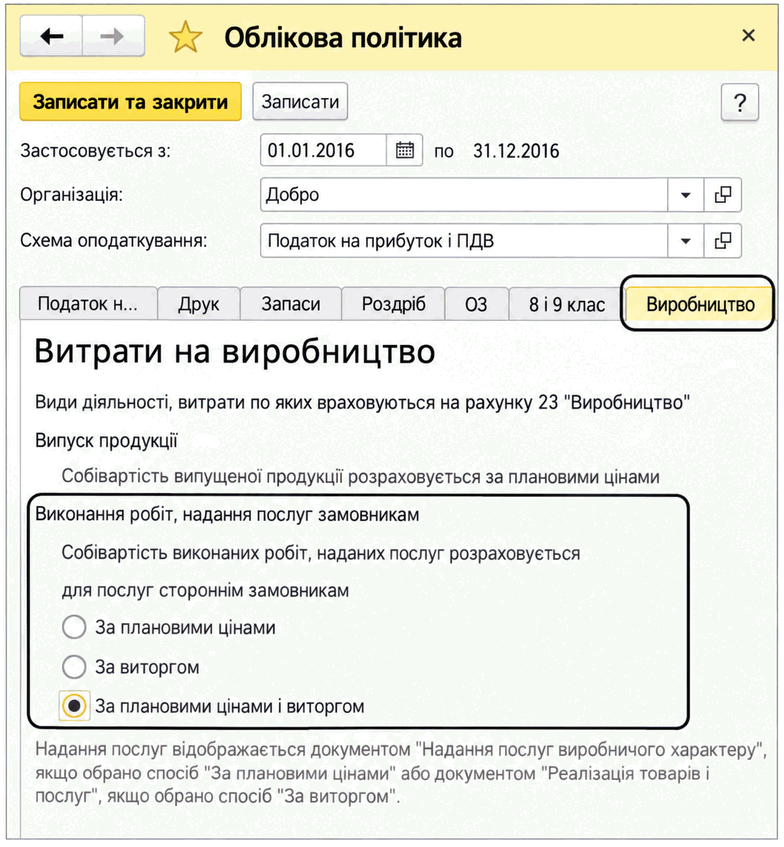
ЧитатиОписано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
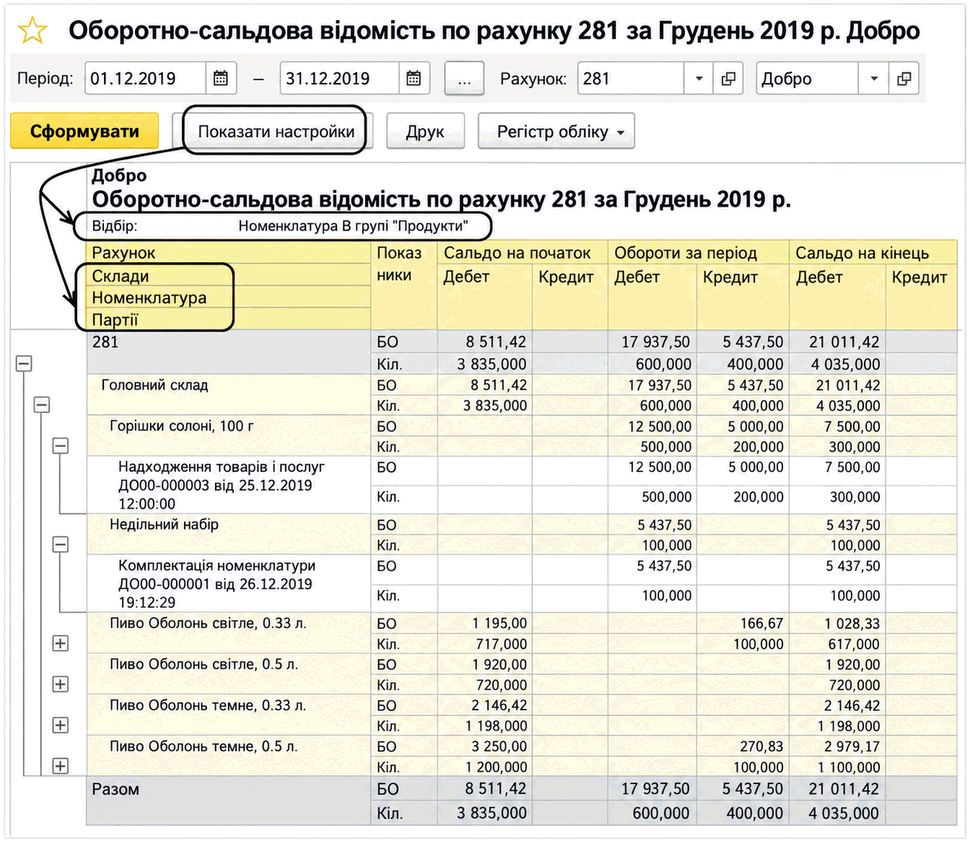
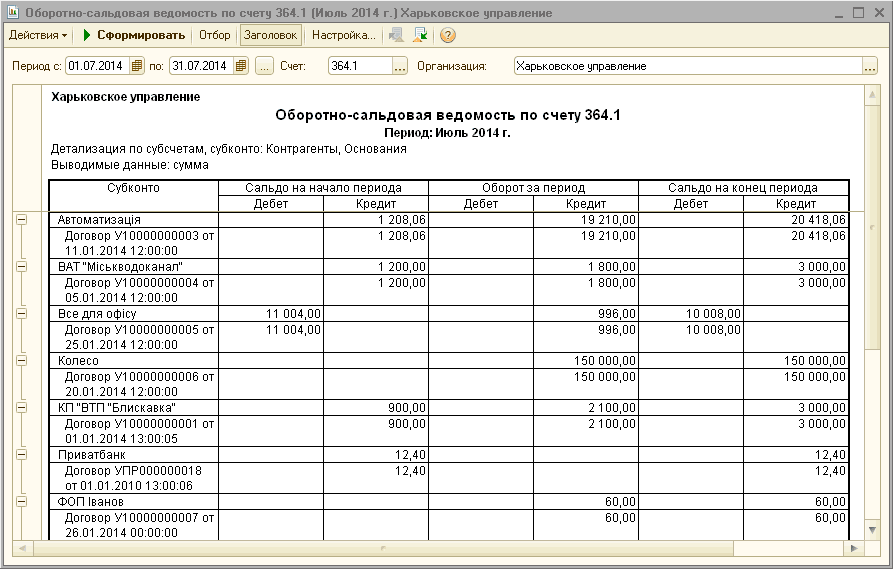
ЧитатиЦей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
ЧитатиЗазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведена методика моделювалася в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
ЧитатиУ типовій конфігурації реалізовано механізм, що дає змогу оформити списання малоцінних активів (малоцінних швидкозношуваних предметів, малоцінних необоротних активів, бібліотечних фондів), у яких закінчився строк корисного використання.
ЧитатиПриклади, наведені в статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена в статті, актуальна також для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика також застосовна для конфігурації «Управління торгівлею для України» (редакція 2.3).
Читати