Справочная информация
Описаны различия между услугами и работами, настройка их номенклатуры и счетов учета. Рассмотрены аналитика расходов, статьи доходов и неоперационных расходов в BAS Бухгалтерия.. Номенклатура услуг
Под услугами обычно понимают продукт труда, созданный с целью обмена и способный удовлетворить нематериальные потребности третьего лица.
Услугу нельзя предоставить себе, только другому лицу.
Главным признаком услуг является отсутствие материального выражения: это невидимый товар, который можно купить, но нельзя физически ощутить; он продается не как результат производства, а как деятельность. Сфера услуг постоянно расширяется, включая все новые и новые виды. Каждое предприятие, независимо от вида деятельности, является получателем услуг: телефонной и мобильной связи, коммунальных, рекламных, консалтинговых услуг и т. п. Обычно услуги включаются в состав текущих или иных расходов, например инвестиционных, транспортно-заготовительных, расходов будущих периодов и т. п.
Под работой понимают деятельность, направленную на создание материальных благ, в процессе которой исходные материалы приобретают новое состояние или добываются. Таким образом, работа — это фактор производства, направленный на удовлетворение потребностей человека. Результат работы является материальным, его можно сохранить и необходимо передавать потребителю, в частности с оформлением накладных и доверенностей. Результат работы можно оценить и измерить по физико-химическим характеристикам.
Работу можно выполнить как для себя, так и для другого лица. Деятельность, которая для исполнителя является работой, для получателя может быть услугой.
В рамках текущего раздела эти понятия не различаются. Хотя, если выполняются операции по получению от контрагента услуг переработки или предоставлению контрагенту услуг переработки давальческого сырья, здесь скорее можно применить термин «работа». А если речь идет об аренде офиса или склада, то это, конечно, услуга.
Чтобы выбрать соответствующий документ для отражения услуг (работ) в программе, важнее учитывать их направление — полученные или предоставленные, а не выяснять, услуга это или работа.
Номенклатура услуг
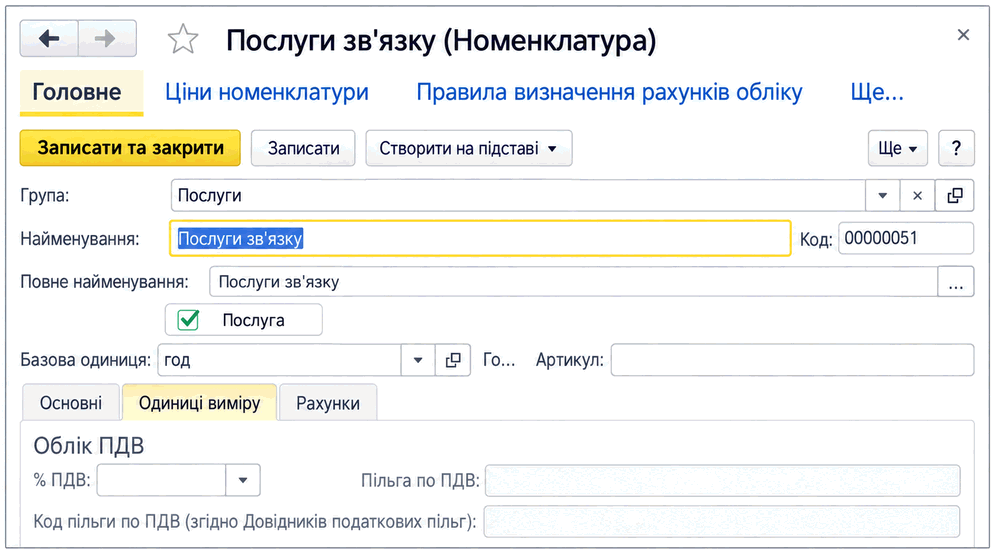
Перечень любых услуг и работ хранится в справочнике Номенклатура, который доступен в разделе программы Справочники. Услуги (работы) отличаются от других материальных элементов в справочнике только опцией Услуга в карточке.
Карточка услуги
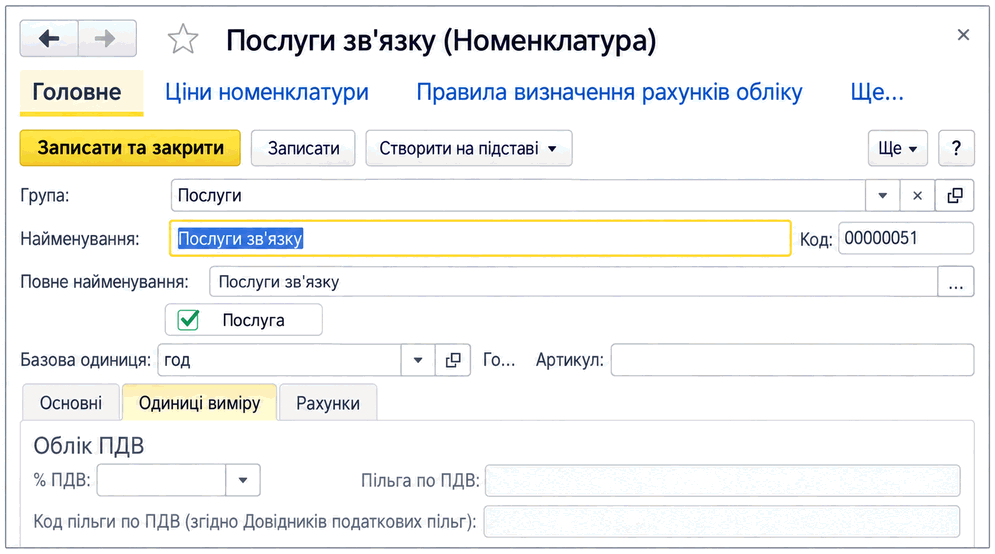
Для услуг так же, как для материальных запасов, можно указать единицу измерения. Но для услуг и работ не ведется количественный и складской учет, поэтому единица измерения используется только для указания в документах, в частности в налоговых документах, и формирования печатных форм.
Для услуг так же, как для запасов, можно настроить счета учета по умолчанию в регистре сведений Счета учета номенклатуры, доступном в разделе программы Справочники.
Счета учета по умолчанию
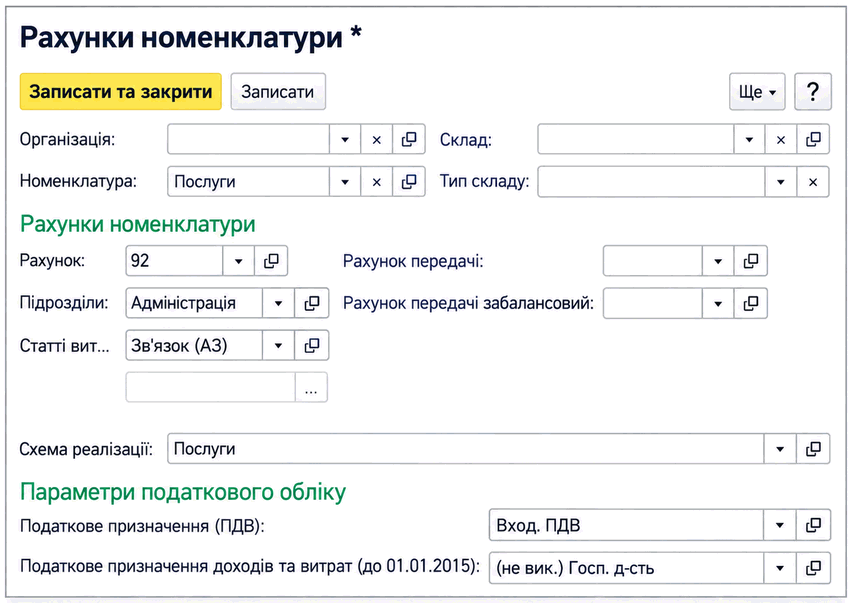
Если речь идет о полученных услугах, то счетом учета обычно является счет расходов. А если речь идет об услугах, предоставленных сторонним контрагентам, то нужна схема реализации по умолчанию: счет доходов и счет себестоимости.
Конечно, одна и та же услуга может распределяться по разным счетам расходов в зависимости от подразделения-получателя услуги. Но в этом случае следует либо создать несколько карточек услуги, либо указывать счета в документах вручную.
Например, услуга мобильной связи может отражаться частично как административные расходы (счет 92) и частично как расходы на сбыт (счет 93).
Аналитика расходов
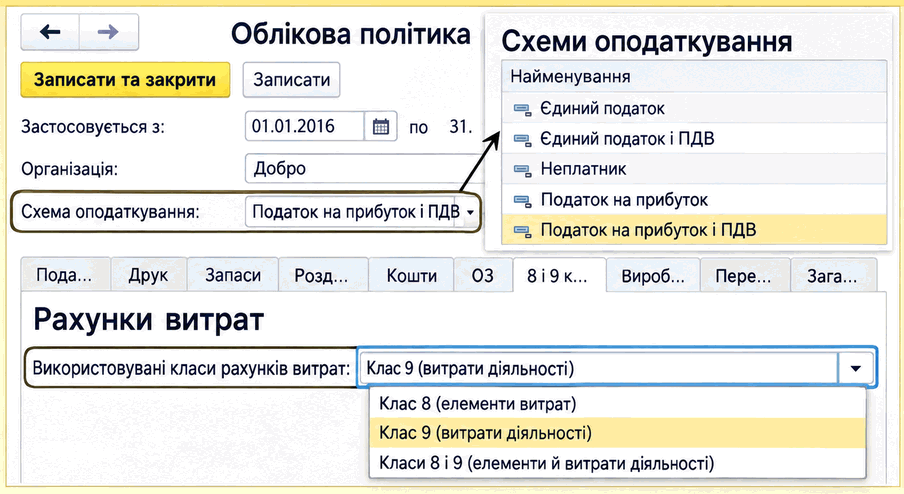
Если услуга отражается в составе текущих операционных расходов, то счет и аналитика определяются настройкой Учетной политики, доступной в разделе Главное. При установлении использования только 9 класса счетов или 8 и 9 классов в документах и по умолчанию указывается счет 9 класса. Если установлено использование 8 и 9 классов, то транзитный счет 8 класса указывается в статье расходов, а не в документах.
Учетная политика по счетам расходов
Статьи расходов
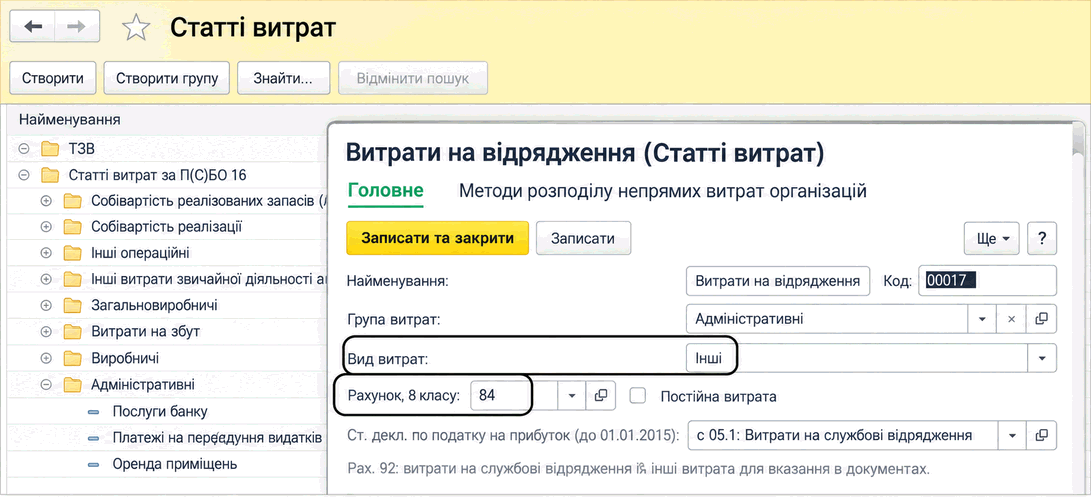
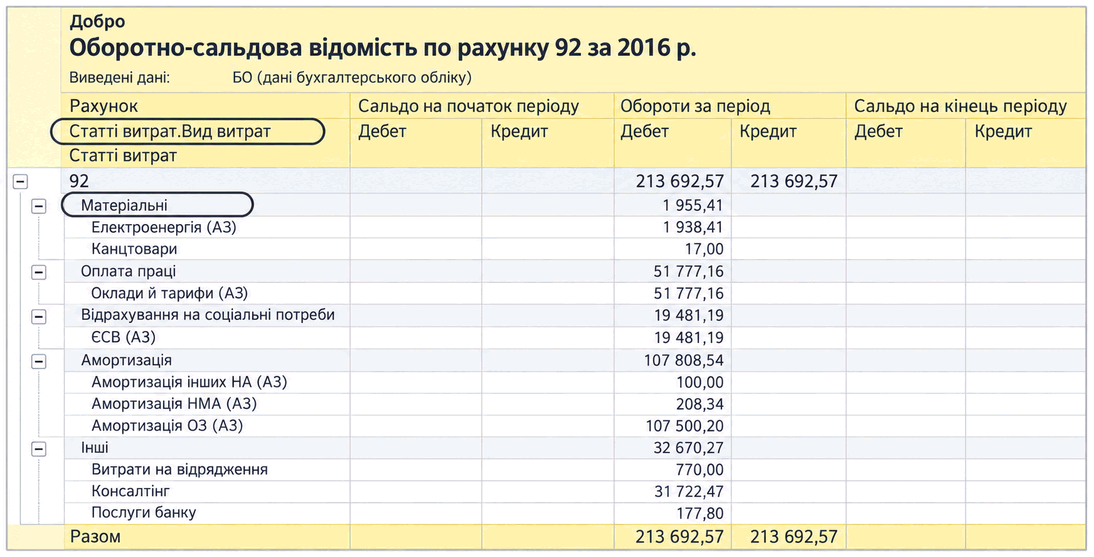
Значение реквизита Вид расходов в справочнике Статьи расходов определяется в соответствии с классификацией по экономическим элементам: материальные, оплата труда, амортизация и т. п. Этот реквизит обеспечивает формирование отчетов по счетам 9 класса в разрезе экономических элементов.
Опция Постоянный расход в карточке статьи расходов предназначена для разделения общепроизводственных расходов на постоянные и переменные согласно П(С)БУ 16.
В зависимости от выбранного счета расходов могут использоваться и другие виды аналитики, например Объекты строительства — для инвестиционных расходов, Номенклатурные группы — для производственных расходов и ТЗР.
ОСВ по счету 92 в разрезе видов расходов
Если используются счета неоперационных расходов (счета 95–98), то аналитикой выступают Статьи неоперационных расходов из одноименного справочника. А для аналитического учета доходов по счетам 7 класса используются Статьи доходов из одноименного справочника.
Статьи доходов и статьи неоперационных расходов
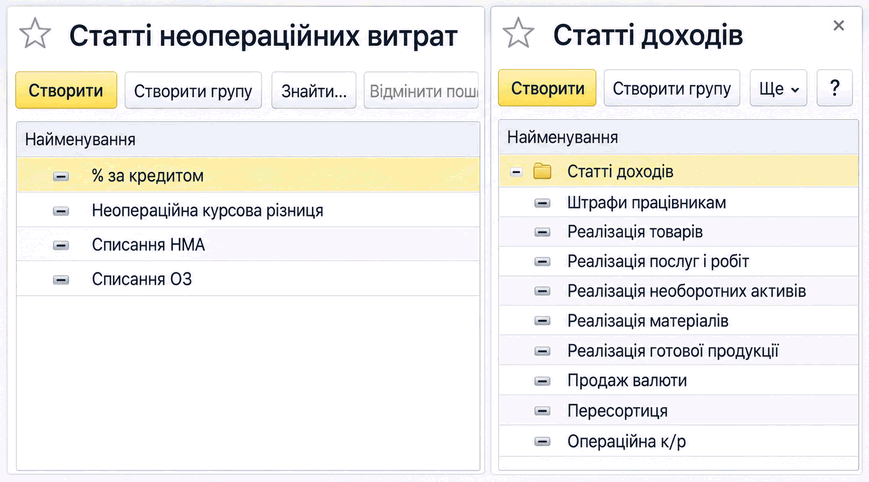
Все вышеупомянутые справочники доступны в разделе программы Справочники — группа Доходы и расходы. Наименования статей следует задавать в произвольной, интуитивно понятной текстовой форме.