Суммовая оценка доходов и затрат в налоговом учете
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
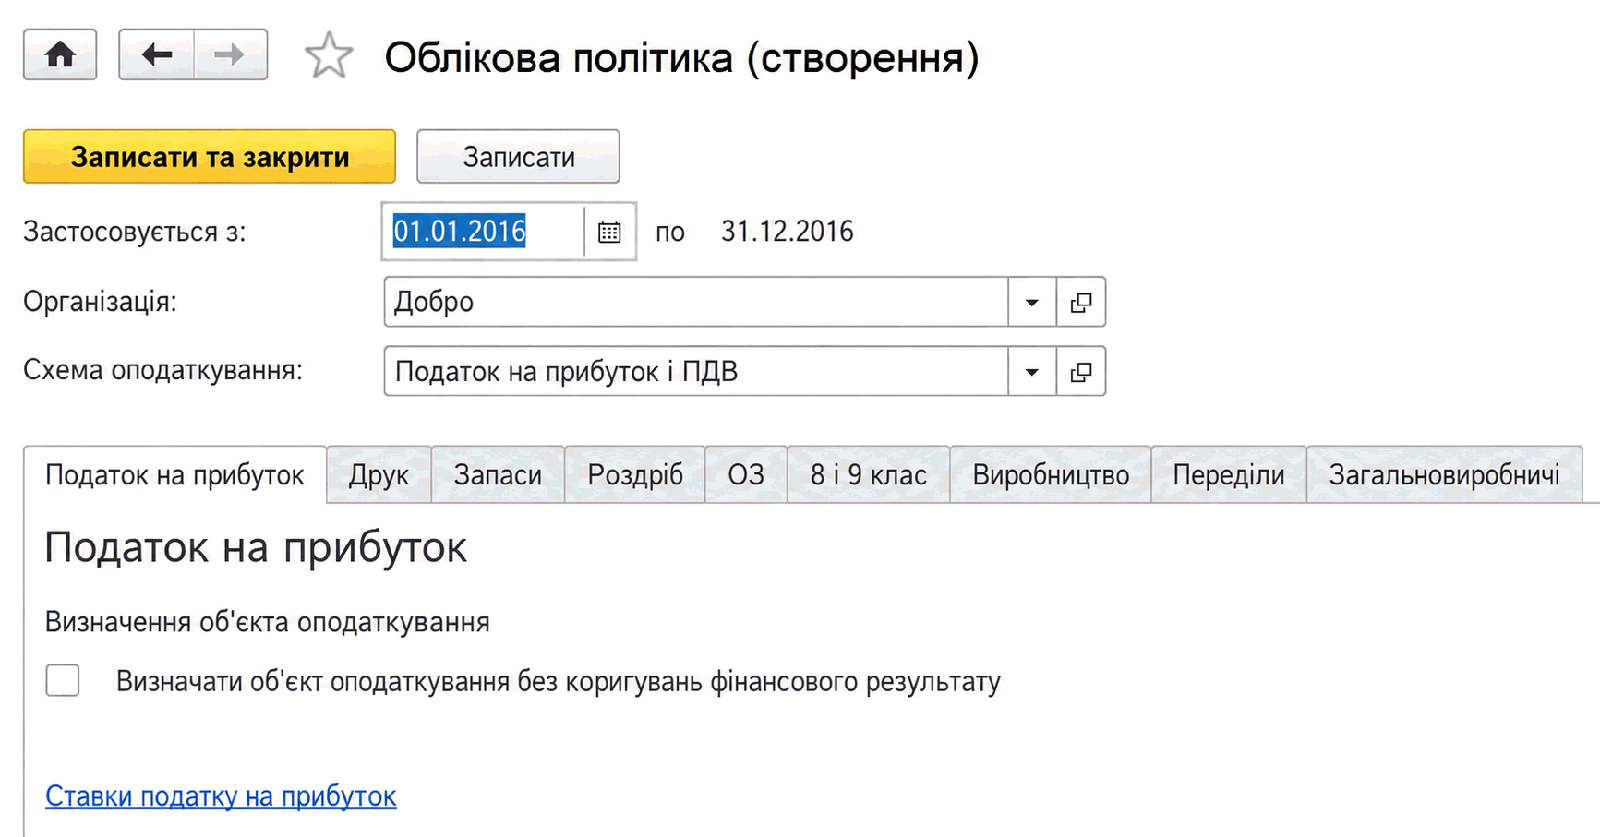
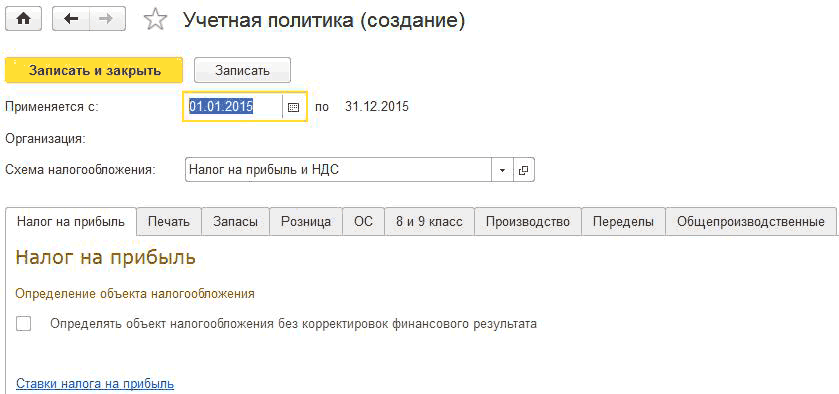
ЧитатьОписаны настройки учетной политики организации в BAS Бухгалтерия: налоги, запасы, денежные средства, основные средства, производство, переделы и распределение общепроизводственных расходов.. Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные расходы
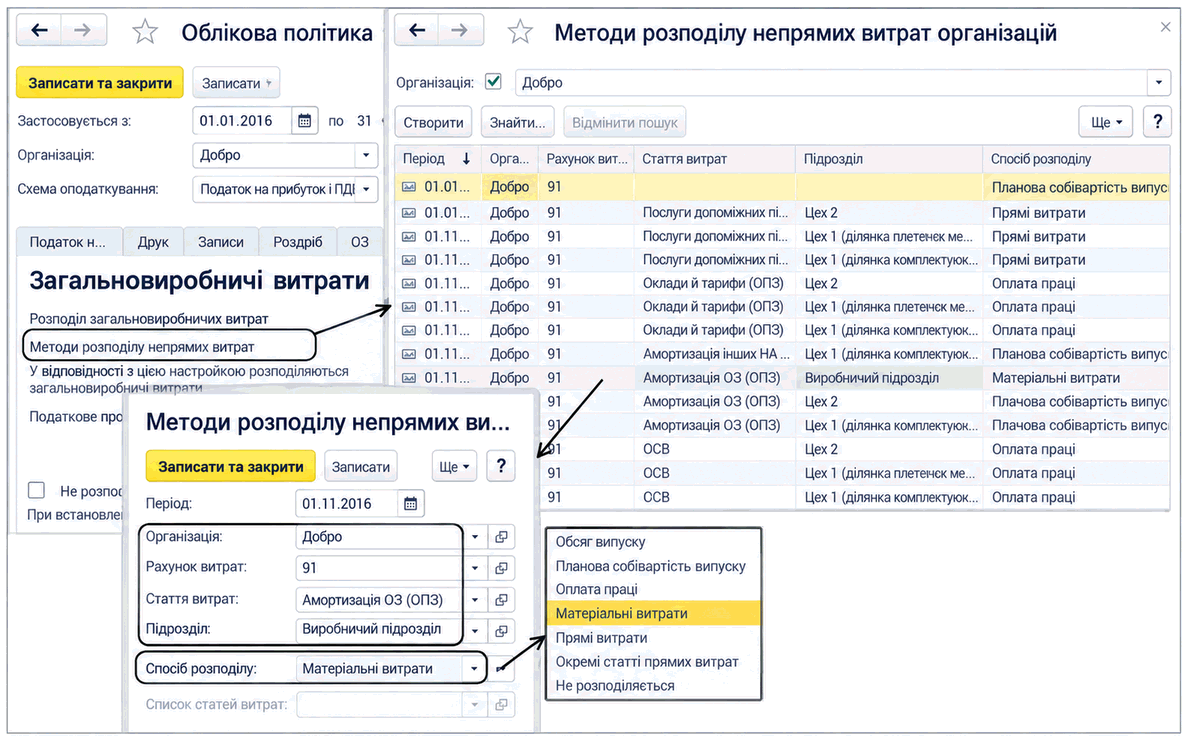
ЧитатьОписана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
ЧитатьОсновной целью учета товарноматериальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т.п.), и отслеживание ситуаций в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.Учет производства продукции для целей НДС
ЧитатьДействующее законодательство предоставляет возможность выбора одного из нескольких способов ведения бухгалтерского и налогового учета по ряду направлений. Совокупность выбранных способов учета является учетной политикой организации.Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные затраты
ЧитатьДанная конфигурация, как в управленческом, так и в регламентированном учетах, работает с помощью подсистемы управления затратами. Сразу в двух типах учета можно вести учет затрат.Переменные общепроизводственные расходы:. Постоянные общепроизводственные расходы:
ЧитатьКосвенные затраты не видны в отчете "Незавершенное производство". Они отразятся после распределения общепроизводственных затрат. А сейчас видно накопленные общепроизводственные расходы в отчете "Затраты"
ЧитатьДобавляем к затратам, к примеру, расходы на обслуживание производственного процесса –“ общепроизводственные. Операция проводится документом "Прочие затраты"
Читатьдля оформления документов по расчетам с покупателями и продавцами нужно знать, в каких разделах программы находятся необходимые элементы и как ними пользоваться; в этом разделе мы ознакомимся с основами таких расчетов.
Читатьнезавершенное производство является той продукцией, которая в данный момент находится в процессе изготовления; ее учет производится по отдельным документам, которые будут рассмотрены в этом разделе.
ЧитатьВ этом разделе вы узнаете о тонкостях начала работы с программой, а точнее настройке ее параметров, что делает Вашу работу гораздо легче и быстрее в итоге, а также рассмотрите эти настройки на примерах.
ЧитатьВ данном разделе продемонстрирована работа с расходами и износом: как они распределяются, какое место занимают в информационной базе предприятия и пр. Также отдельно рассматриваются малоценные активы, их перемещение и списание.
Читать