Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
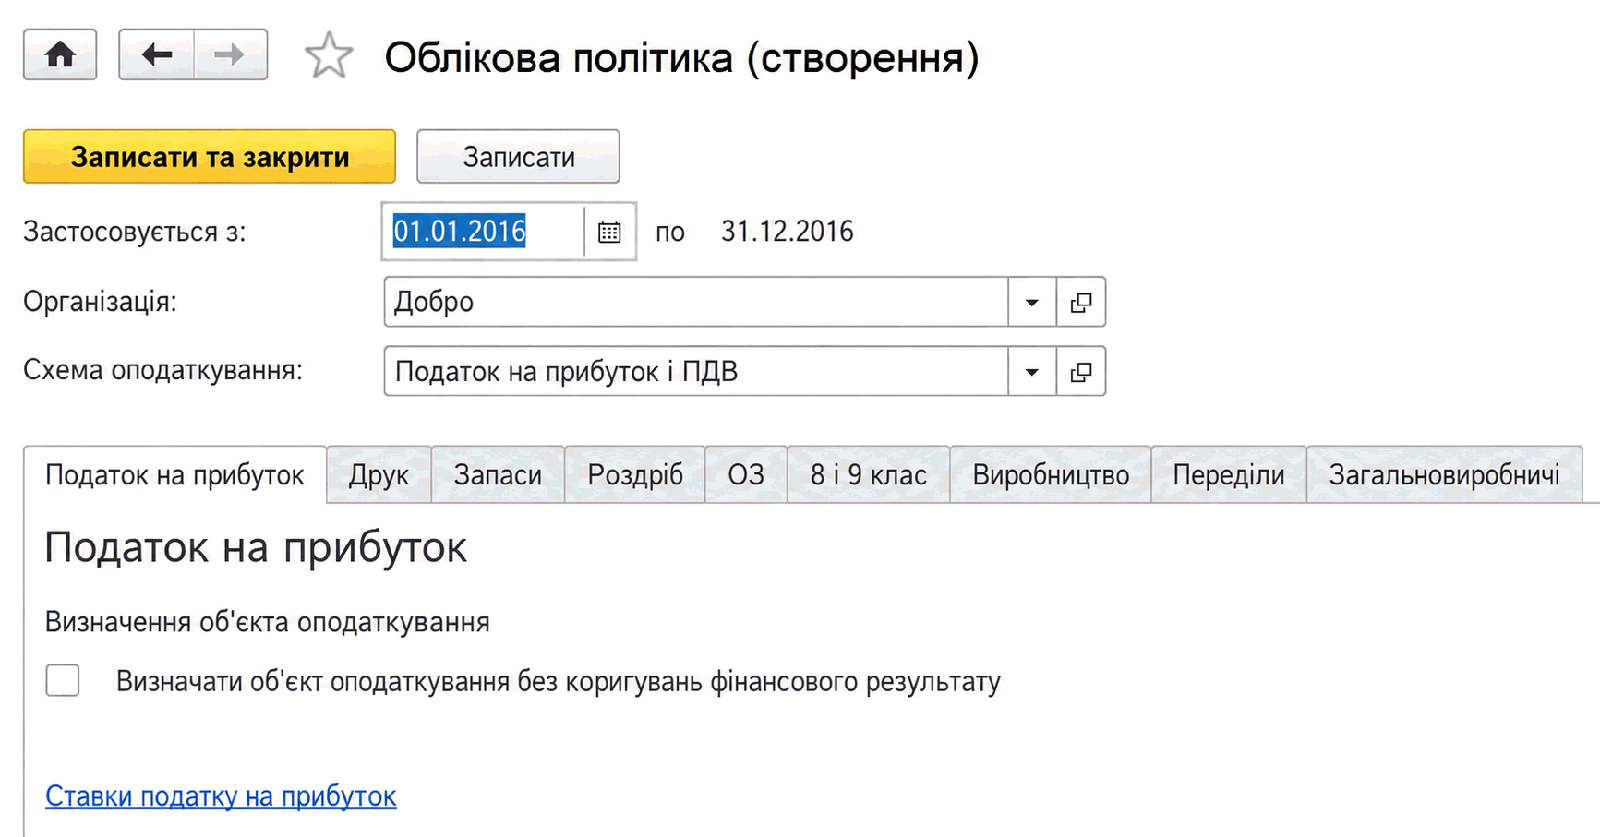
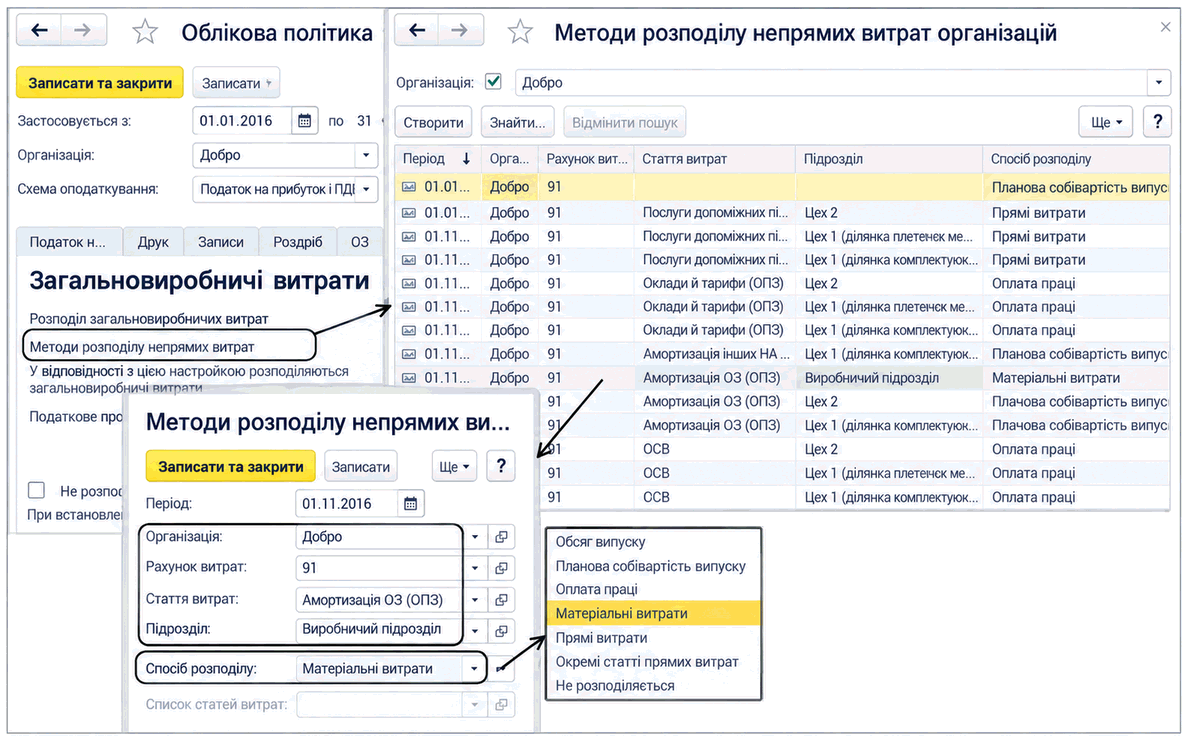
ЧитатиОписано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиОписано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
ЧитатиОсновною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
ЧитатиЧинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиЦя конфігурація, як в управлінському, так і в регламентованому обліку, працює за допомогою підсистеми управління витратами. Відразу у двох типах обліку можна вести облік витрат. Змінні загальновиробничі витрати:. Постійні загальновиробничі витрати:
ЧитатиНепрямі витрати не видно у звіті "Незавершене виробництво". Вони відобразяться після розподілу загальновиробничих витрат. А зараз видно накопичені загальновиробничі витрати у звіті "Витрати"
ЧитатиДодаємо до витрат, наприклад, витрати на обслуговування виробничого процесу – загальновиробничі. Операція проводиться документом «Інші витрати»
Читатидля оформлення документів щодо розрахунків з покупцями та продавцями потрібно знати, у яких розділах програми знаходяться необхідні елементи та як ними користуватися; у цьому розділі ми ознайомимося з основами таких розрахунків.
Читатинезавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
ЧитатиУ цьому розділі ви дізнаєтеся про тонкощі початку роботи з програмою, а точніше налаштування її параметрів, що зрештою робить Вашу роботу значно легшою та швидшою, а також розглянете ці налаштування на прикладах.
ЧитатиУ цьому розділі продемонстровано роботу з витратами та зносом: як вони розподіляються, яке місце посідають в інформаційній базі підприємства тощо. Також окремо розглядаються малоцінні активи, їх переміщення та списання.
Читати