Тема публикаций

Операции

Справочные материалы по этой теме.

По направлению

Фильтр по разделу

Все разделы
Материал

Рекомендации по вводу начальных остатков

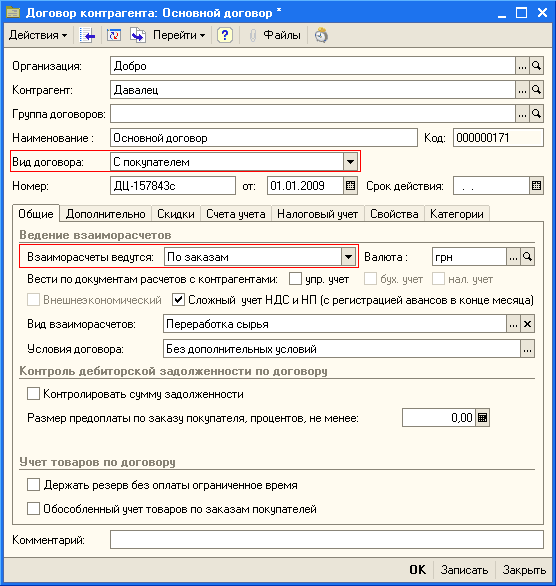
В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования

Читать
Материал

Погашение задолженности подотчетному лицу в случае превышения суммы аванса, выданного в валюте

Рассмотрим ситуацию погашения задолженности подотчетному лицу в случае превышения суммы аванса, выданного в валюте, на примере служебной командировки за рубеж. Пример моделировался на типовой конфигурации "Управление торговым предприятием для Украины", редакция 1.2. Аналогичный порядок действий применим и для типовых конфигураций "Бухгалтерия для Украины", редакция 1.2, "Управление торговым предприятием для Украины", редакция 1.3.

Читать
Материал

Алгоритм расчета сумм первого события

В данной статье будут описаны алгоритмы расчета первого события в типовых украинских конфигурация для Украины ("Бухгалтерский учет для Украины", "Торговля + склад для Украины", "Комплексная конфигурация для Украины", "Производство + услуги + бухгалтерия для Украины").

Читать
Материал

Каким образом отразить излишне израсходованные денежные средства в отчете 1-ДФ?

Согласно п. 164.2.11 НКУ в состав общего месячного (годового) налогооблагаемого дохода включается сумма излишне израсходованных денежных средств, полученных плательщиком НДФЛ на командировку или под отчет и не возвращенных в установленные законодательством сроки, размер которой исчисляется в соответствии с п. 170.9 НКУ. В отчете 1-ДФ данные суммы должны присутствовать с признаком дохода "118".

Читать
Материал

Методика отражения выпуска продукции из давальческого сырья

В данной статье предоставлен порядок действий, который позволяет отразить выпуск продукции из сырья заказчика. Приведенные в методиках рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.1.Пример. 1. Получение давальческого сырья от заказчика. 2. Передача давальческого сырья в производство. 3. Выпуск продукции из давальческого сырья. 4. Передача продукции заказчику, то есть реализация услуг по переработке

Читать
Материал

Инвентаризация складских запасов.

в этом разделе вы узнаете об инвентаризации товаров на складе, рассмотрите документы "Оприходование товаров" и "Списание товаров".Списание ТМЦ по причине порчи или недостач

Читать
Материал

Рекомендации по использованию пропорционально облагаемого налогового кредита

В соответствии со ст. 199 НКУ, организации, регулярно осуществляющие облагаемые и необлагаемые НДС операции, могут при приобретении запасов и услуг, которые будут частично использоваться в облагаемых, частично в необлагаемых операциях, начислять налоговый кредит пропорционально доле использования в облагаемых НДС операциях. Доля использования определяется обычно по итогам предыдущего года.Особенности использования пропорционально облагаемых затрат в производстве продукции в конфигурации "Управление производственным предприятием для Украины"

Читать
Материал

Документооборот

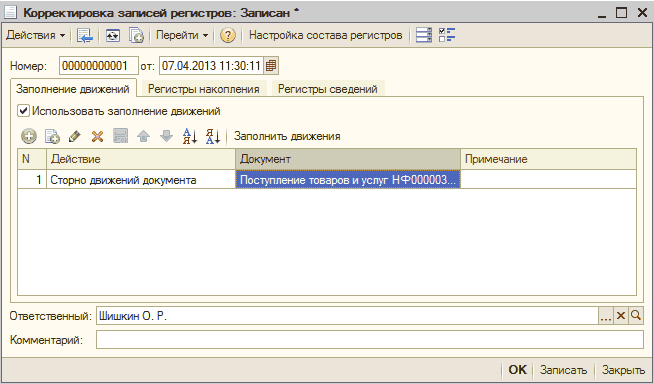
В данном разделе вы научитесь корректировать записи регистров, узнаете какие действия можно выполнять в форме документа.

Читать
Материал

Принципы и механизмы реализации

В данном разделе Вы узнаете, какие виды документов относятся к основным документам оперативного учета, с помощи примеров поймете принципы и механизмы реализации основных документов.

Читать
Материал

Отражение возврата услуг

Согласно Приказу ГНАУ N 112 от 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далее Приказ №112), в случае поставки товара(услуг) ненадлежащего качества покупатель может такой товар вернуть и потребовать денежное возмещение. Обращаем внимание, что этот порядок распространяется на товары, услуги по ремонту (обслуживанию), на которые установлены гарантийные сроки, которые на данный момент не истекли (п. 4 Приказа №112).

Читать
Материал

Откуда брать информацию (количество штатных работников) для начисления коммунального налога?

Расчет коммунального налога в разных регионах Украины, так или иначе, базируется на параметре, зависящем от численности сотрудников. Типовая конфигурация может предоставить такую информацию:

Читать
Записаться по телефону