Тема публикаций

Организации

Статьи и справочные материалы по этой теме.

Материал

Порядок ввода начальных остатков

В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации "Бухгалтерия для Украины" для дальнейшего ведения в ней бухгалтерского и налогового учета и получения достоверных показателей в регламентированных отчетах.

Читать
Материал

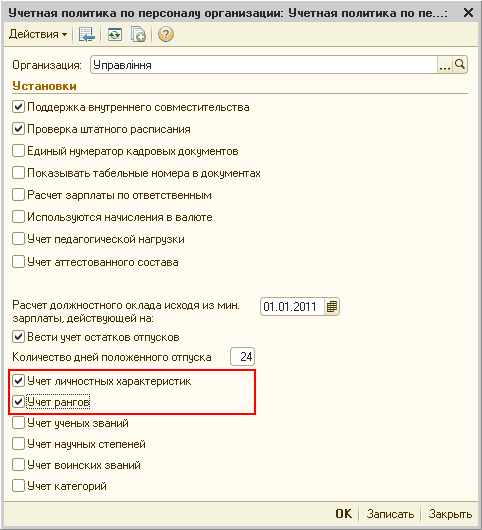
Начисление зарплаты с учетом рангов

Для возможности начисления зарплаты с учетом рангов для конфигурации "Комплексный учет для бюджетных учреждений Украины" следует в регистре сведений "Учетная политика по персоналу организаций" (меню "Сервис" - "Настройка параметров учета" - закладка "По персоналу") установить флаги "Учет личностных характеристик" и "Учет рангов".

Читать
Материал

Счета учета номенклатуры

Счет учета номенклатурной позиции указывался в карточке объекта справочника "Номенклатура". При проведении документов счет учета номенклатуры выбирался из карточки и использовался в проводках. Соответственно, например, если одна и та же номенклатура приобреталась как для производства, так и для оптовой продажи, то необходимо было создавать две карточки номенклатуры со счетами учета 201 и 281.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Пользователи

В данном разделе вы ознакомитесь с настройками пользователя. Узнаете как устанавливаются индивидуальные настройки пользователя. Также, вы научитесь ограничить доступ к информации.Список пользователей. Настройки пользователей. Ограничение доступа к информации

Читать
Материал

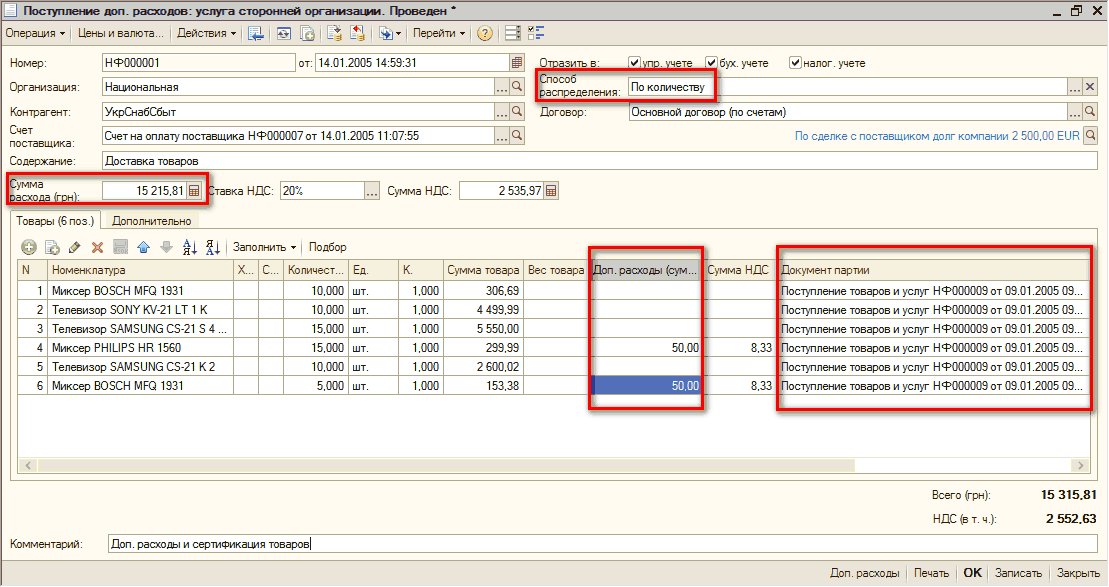
Дополнительные расходы по приобретению ТМЦ. Возврат купленных ТМЦ поставщику

Узнаете какие хозяйственные операции можно отразить с помощью документа "Дополнительные расходы". Рассмотрите способы распределения суммы расходов. Поймете, какие документы необходимо использовать для возврата поставщику поступивших товаров и тары.Прочие дополнительные расходы по приобретению ТМЦ. Документ "Дополнительные расходы". Возврат купленных ТМЦ поставщику

Читать
Материал

В каких случаях необходимо использовать документ "Учет основного заработка работников организации в регламентированном учете", а в каких "Ввод сведений о регламентированном учете плановых начислений работников организации"?

Документом "Учет основного заработка работников организации" осуществляется назначение способа отражения конкретному работнику. Согласно этому способу, формируются проводки по отражению всех начислений работника, если не указан отдельный способ для вида расчета или конкретного начисления работника.

Читать
Материал

Документооборот

Кадровый документооборот не реализован в1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины: Прием на работу в организацию. Кадровое перемещение организаций. Увольнение из организации

Читать
Материал

Методология выплаты авансов заработной платы фиксированными суммами

Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигураций "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакции 1.3 и "Зарплата и управление персоналом для Украины", редакция 2.1.

Читать
Материал

Ввод остатков по расчетам с подотчетными лицами

В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации "Бухгалтерия для Украины" по взаиморасчетам с подотчетными лицами организации. Рекомендации актуальны для прикладного решения "Бухгалтерия для Украины", редакция 1.2., номер релиза не ниже 1.2.1.5.Пример. Добавление нового документа «Ввод начальных остатков»

Читать
Материал

Порядок отражения отпусков

В данной статье приводится порядок отражения в типовой конфигурации "Зарплата и Управление персоналом для Украины", редакция 2.1, различных видов отпусков. Статья также актуальна для конфигурации "Управление производственным предприятием для Украины", редакция 1.2.

Читать
Материал

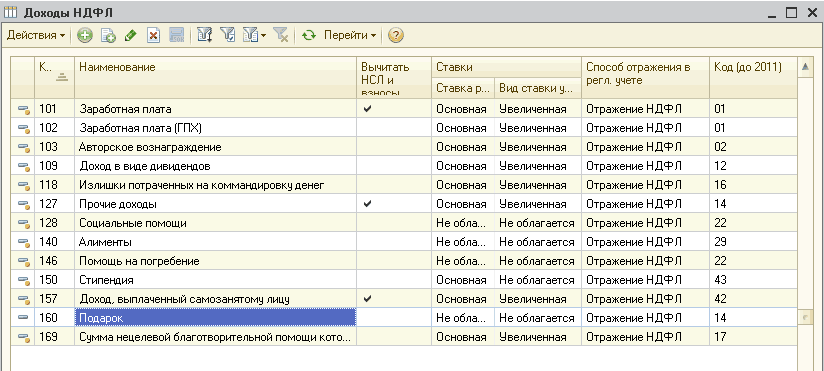
Подарки сотрудникам (доходы в натуральной форме)

Налогообложение подарка (доходов в натуральной форме) зависит от его стоимости. В п. 165.1.39 НКУ указано, что не включается в расчет общего месячного (годового) налогооблагаемого дохода стоимость подарков (а также призов победителям и призерам спортивных соревнований), если их стоимость не превышает 50% одной минимальной заработной платы в расчете на месяц, установленной на 1 января отчетного налогового года, за исключением денежных выплат в любой форме. Т.е. если стоимость подарка меньше 536.50 грн. в 2012 году, то такой подарок не должен облагаться НДФЛ.

Читать
Записаться по телефону