У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" для подальшого ведення в ній бухгалтерського та податкового обліку й отримання достовірних показників у регламентованих звітах.
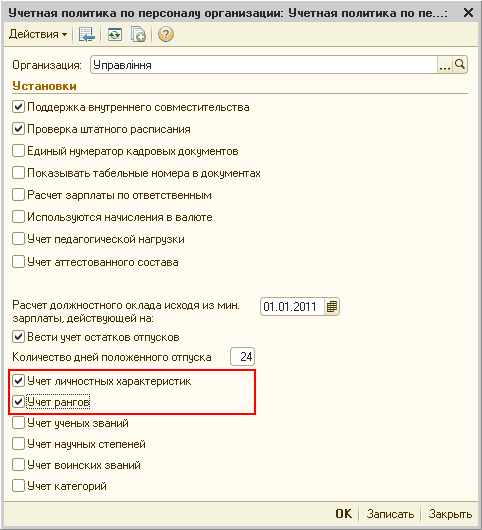
Для можливості нарахування зарплати з урахуванням рангів для конфігурації "Комплексний облік для бюджетних установ України" слід у регістрі відомостей "Облікова політика щодо персоналу організацій" (меню "Сервіс" - "Налаштування параметрів обліку" - вкладка "Щодо персоналу") установити прапорці "Облік особистісних характеристик" і "Облік рангів".
Рахунок обліку номенклатурної позиції вказувався в картці об'єкта довідника "Номенклатура". Під час проведення документів рахунок обліку номенклатури вибирався з картки та використовувався у проводках. Відповідно, наприклад, якщо одна й та сама номенклатура придбавалася як для виробництва, так і для оптового продажу, то необхідно було створювати дві картки номенклатури з рахунками обліку 201 і 281.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У цьому розділі ви ознайомитеся з налаштуваннями користувача. Дізнаєтеся, як установлюються індивідуальні налаштування користувача. Також ви навчитеся обмежувати доступ до інформації.Список користувачів. Налаштування користувачів. Обмеження доступу до інформації
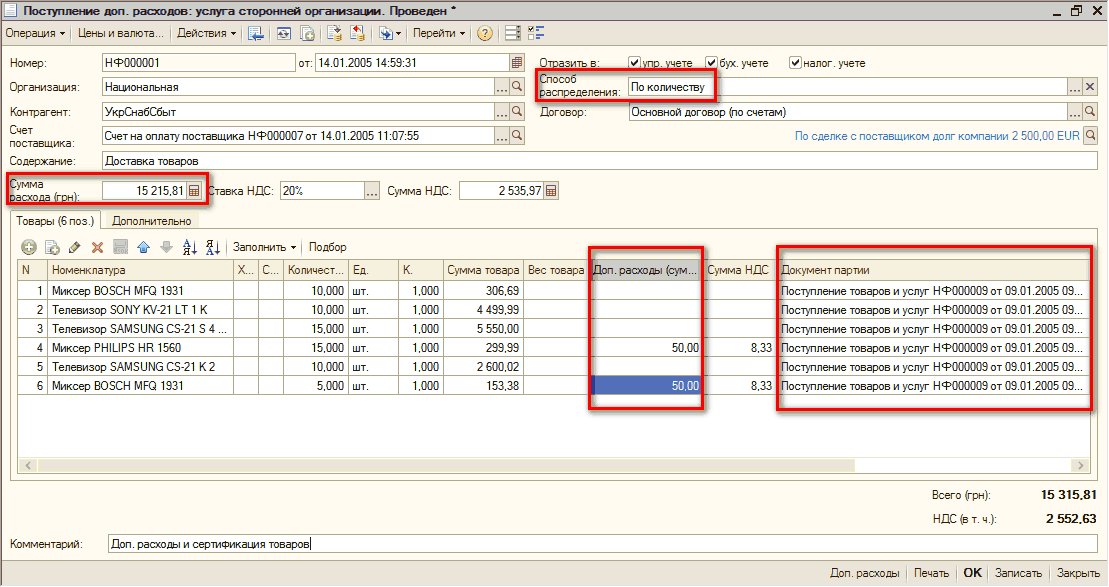
Дізнаєтеся, які господарські операції можна відобразити за допомогою документа "Додаткові витрати". Розглянете способи розподілу суми витрат. Зрозумієте, які документи необхідно використовувати для повернення постачальнику товарів і тари, що надійшли.Інші додаткові витрати на придбання ТМЦ. Документ "Додаткові витрати". Повернення придбаних ТМЦ постачальнику
Документом "Облік основного заробітку працівників організації" здійснюється призначення способу відображення конкретному працівникові. Відповідно до цього способу формуються проводки з відображення всіх нарахувань працівника, якщо не зазначено окремий спосіб для виду розрахунку або конкретного нарахування працівника.
Кадровий документообіг не реалізований в1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України: Прийом на роботу до організації. Кадрове переміщення організацій. Звільнення з організації
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика також застосовна для конфігурацій "Управління торговельним підприємством для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата та управління персоналом для України", редакція 2.1.
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" за взаєморозрахунками з підзвітними особами організації. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2., номер релізу не нижче 1.2.1.5.Приклад. Додавання нового документа «Введення початкових залишків»
У цій статті наведено порядок відображення в типовій конфігурації "Зарплата та Управління персоналом для України", редакція 2.1, різних видів відпусток. Стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
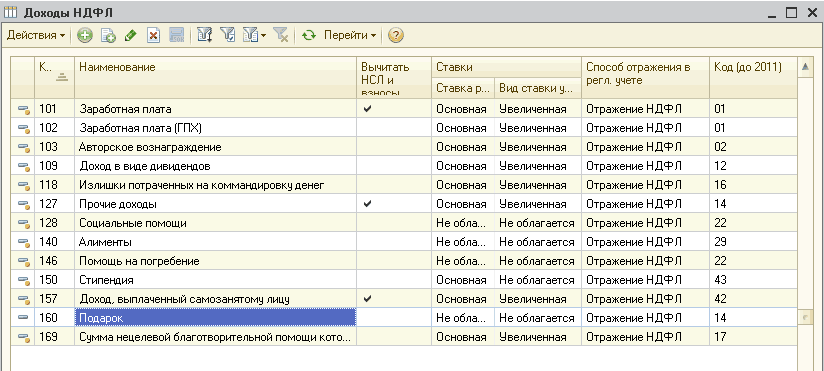
Оподаткування подарунка (доходів у натуральній формі) залежить від його вартості. У п. 165.1.39 ПКУ зазначено, що не включається до розрахунку загального місячного (річного) оподатковуваного доходу вартість подарунків (а також призів переможцям і призерам спортивних змагань), якщо їх вартість не перевищує 50% однієї мінімальної заробітної плати в розрахунку на місяць, установленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій формі. Тобто якщо вартість подарунка менша за 536.50 грн. у 2012 році, то такий подарунок не повинен обкладатися ПДФО.