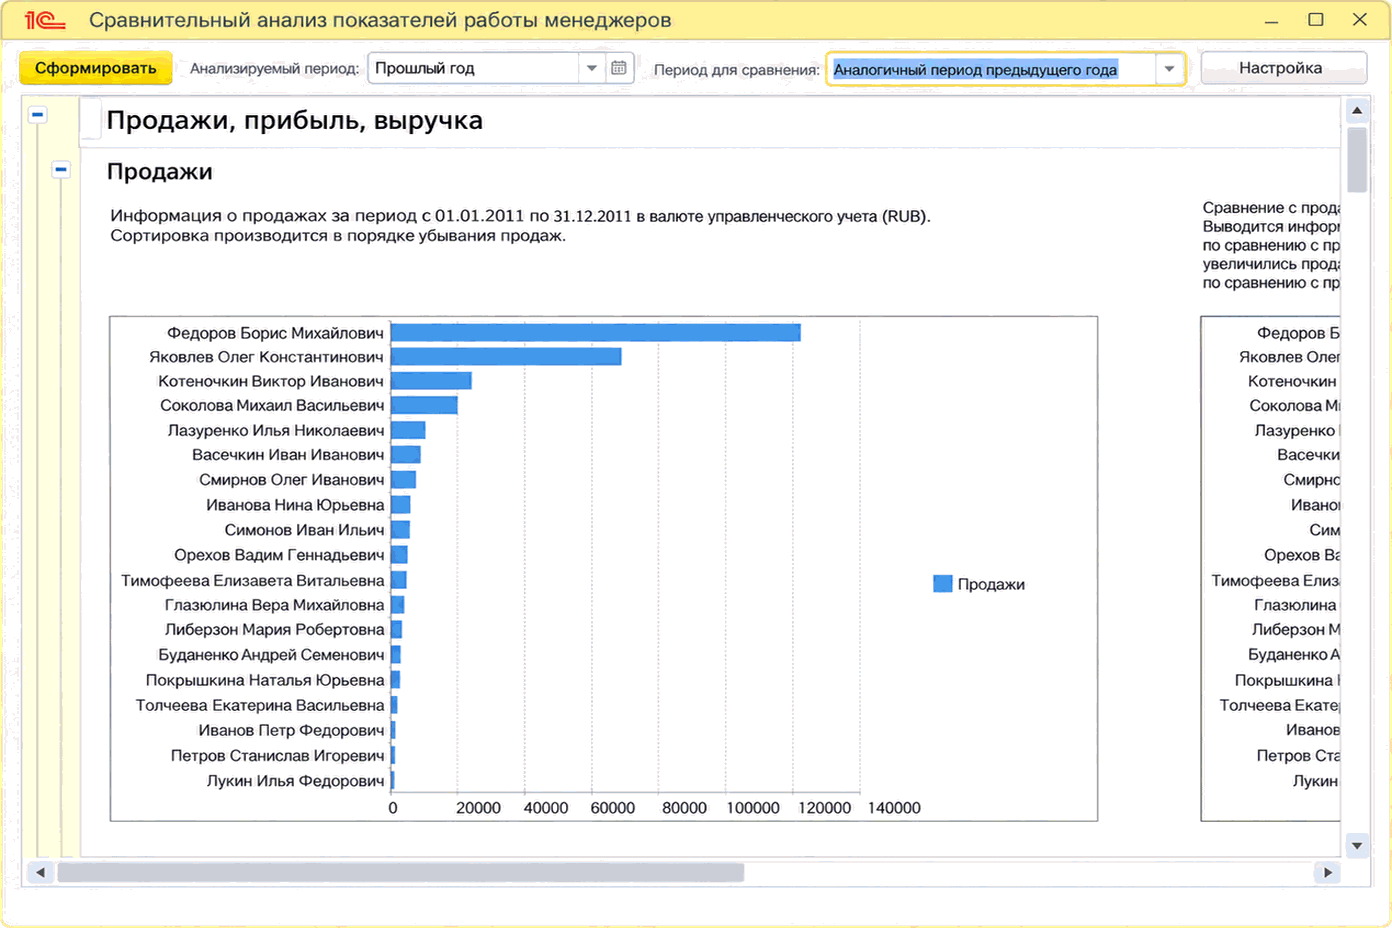
Отчет позволяет сопоставлять показатели продаж, прибыли, эффективности и работы с клиентами по менеджерам за анализируемый период и выбранный период сравнения.. Пример. Пример. Поддержка лояльности клиентов
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
В соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
Плательщики НДС, которые в своей хозяйственной деятельности осуществляют одновременно облагаемые<sup>1</sup> и необлагаемые<sup>2</sup> операции должны рассчитывать <b><i>долю использования товаров/услуг и необоротных активов в налогооблагаемых операциях</i></b>. Без определения этого показателя (его еще называют коэффициентом распределения входящего НДС) нельзя правильно рассчитать сумму налога, подлежащую включению в состав налогового кредита: <i>в случае если приобретенные и/или изготовленные товары/услуги, необоротные активы частично используются в налогооблагаемых операциях, а частично – нет, в суммы налога, которые плательщик имеет право отнести к налоговому кредиту, включается та часть уплаченного (начисленного) налога при их приобретении или изготовлении, которая соответствует <b>доле использования</b> таких товаров/услуг, необоротных активов в налогооблагаемых операциях</i> (п.199.1 ст.199 НКУ).Общие положения. Ситуация 1. Не облагаемые НДС операции осуществлялись в прошлом году (определение коэффициента распределения налогового кредита по итогам календарного года). Ситуация 2. Не облагаемые НДС операции появились впервые в отчетном периоде (определение коэффициента распределения налогового кредита по итогам первого отчетного периода). Отражение налоговых накладных, по которым распределяются суммы входящего НДС, в Реестре налоговых накладных. Отражение распределенного НДС в декларации. Документы
Для ввода начальной накопительной суммы по информационной карте клиента нужно оформить документ продажи в периоде, предшествующем периоду начала работы в программе, указав накопленную сумму продаж. Чтобы не сбивать остатки товаров, в документе продажи рекомендуется выбрать услугу.
По результатам хозяйственной деятельности единоналожники подают налоговую декларацию плательщика ЕН в зависимости от принадлежности к той или иной группе, формы которой утверждены Приказом № 1688. В частности, данным приказом утверждены:Общие положения. Общие требования к оформлению декларации. Алгоритм заполнения налоговой декларации плательщика единого налога. Алгоритм заполнения налоговой декларации плательщика единого налога – физического лица - предпринимателя. Алгоритм заполнения налоговой декларации плательщика единого налога – юридического лица. Документы
Данные о коэффициентах выбираются из регистра сведений "Коэффициенты повышения окладов", который заполняется при проведении документов "Изменение коэффициентов повышения окладов" или "Кадровое перемещение организаций" (см. подробнее…).
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
Форма Податкової декларації з податку на прибуток підприємства (Декларация), которую обязаны составлять и представлять контролирующему органу предприятия – плательщики налога на прибыль, утверждена Приказом № 872<sup>1</sup>. Данная форма содержит, помимо прочего, поля (строки) и специальное приложение ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (приложение ВП), заполняемые в случае исправления, самостоятельно выявленных налогоплательщиком ошибок, допущенных при исчислении налога на прибыль.Общие положения. Подача уточняющего расчета (Декларации)
Документ "Определение финансовых результатов" (меню "Операции" —” "Закрытие периода" —” "Определение финансовых результатов") служит для определения финансового результата деятельности предприятия путем закрытия доходов и расходов, а также для формирования остатка нераспределенной прибыли (непокрытого убытка). Документ рекомендуется проводить в конце месяца, после отражения всех хозяйственных операций, влияющих на доходы и расходы, включая расходы по налогу на прибыль.