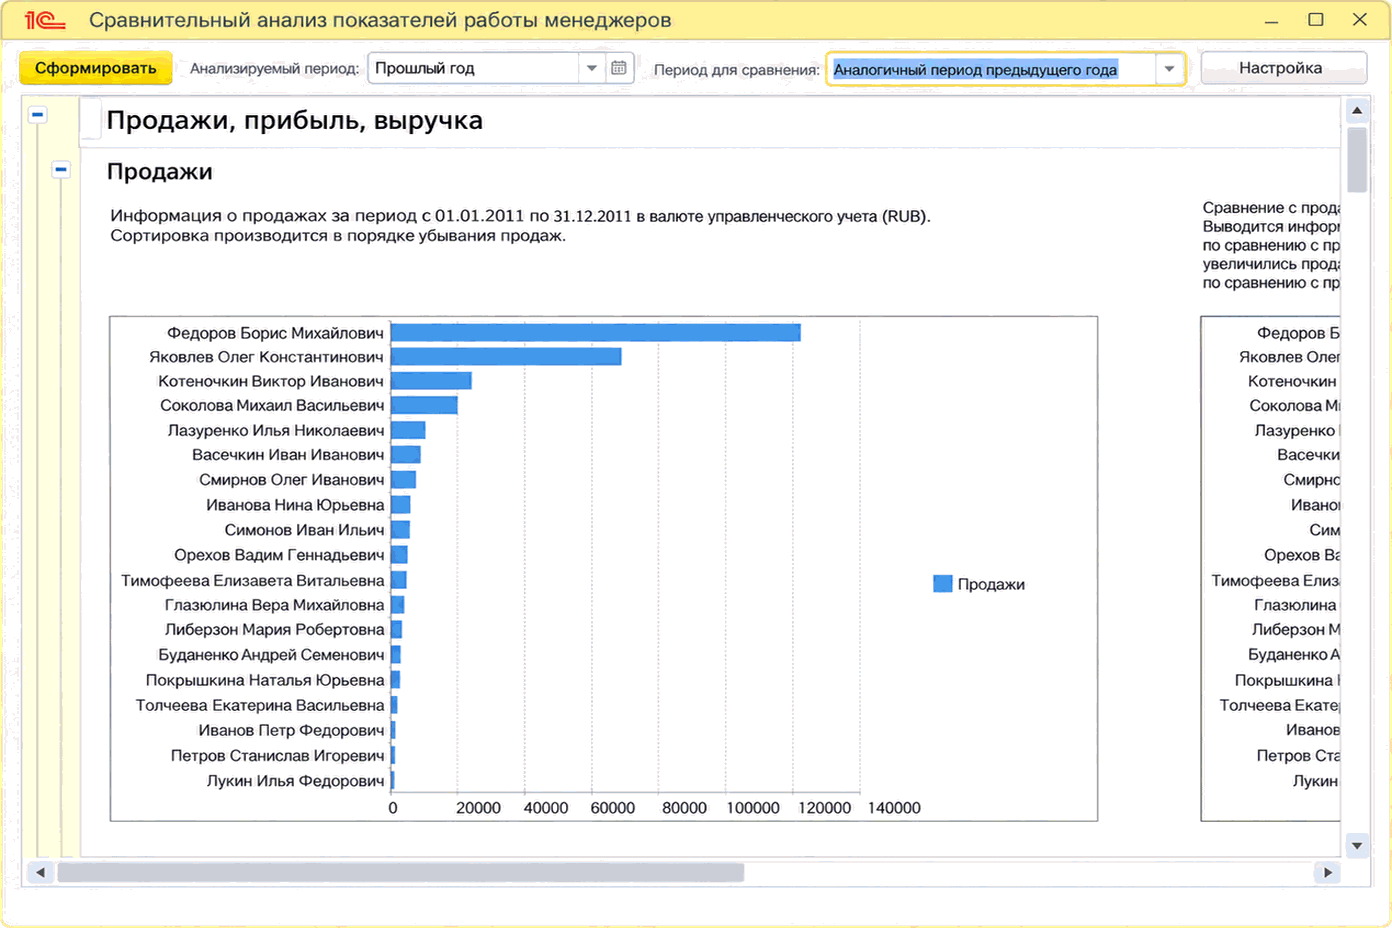
Звіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
Відповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
Платники ПДВ, які у своїй господарській діяльності здійснюють одночасно оподатковувані<sup>1</sup> та неоподатковувані<sup>2</sup> операції, повинні розраховувати <b><i>частку використання товарів/послуг і необоротних активів в оподатковуваних операціях</i></b>. Без визначення цього показника (його ще називають коефіцієнтом розподілу вхідного ПДВ) неможливо правильно розрахувати суму податку, що підлягає включенню до складу податкового кредиту: <i>у разі якщо придбані та/або виготовлені товари/послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, до сум податку, які платник має право віднести до податкового кредиту, включається та частина сплаченого (нарахованого) податку при їх придбанні або виготовленні, яка відповідає <b>частці використання</b> таких товарів/послуг, необоротних активів в оподатковуваних операціях</i> (п.199.1 ст.199 ПКУ).Загальні положення. Ситуація 1. Не оподатковувані ПДВ операції здійснювалися минулого року (визначення коефіцієнта розподілу податкового кредиту за підсумками календарного року). Ситуація 2. Не оподатковувані ПДВ операції з'явилися вперше у звітному періоді (визначення коефіцієнта розподілу податкового кредиту за підсумками першого звітного періоду). Відображення податкових накладних, за якими розподіляються суми вхідного ПДВ, у Реєстрі податкових накладних. Відображення розподіленого ПДВ у декларації. Документи
Для введення початкової накопичувальної суми за інформаційною карткою клієнта потрібно оформити документ продажу в періоді, що передує періоду початку роботи в програмі, зазначивши накопичену суму продажів. Щоб не збивати залишки товарів, у документі продажу рекомендується вибрати послугу.
За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
Дані про коефіцієнти вибираються з регістру відомостей "Коефіцієнти підвищення окладів", який заповнюється під час проведення документів "Зміна коефіцієнтів підвищення окладів" або "Кадрове переміщення організацій" (див. докладніше…).
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)
Документ "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.