Порядок отражения завершающих операций по закрытию месяца
Для корректного проведения расчета себестоимости продукции и услуг, и закрытия месяца необходимо обязательно соблюдать последовательность проведения регламентных документов.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Для корректного проведения расчета себестоимости продукции и услуг, и закрытия месяца необходимо обязательно соблюдать последовательность проведения регламентных документов.
ЧитатьДанный механизм доступен начиная с версии 1.0.3.РУЧНЫЕ СКИДКИ. АВТОМАТИЧЕСКИЕ СКИДКИ. Создание сегмента товара. Общие настройки учета скидок для магазина. Внесение данных о покупателях. Справочник «Скидки (наценки)». Документ «Маркетинговая акция». Продажа товара. ОТЧЕТЫ. Оценка эффективности маркетинговых мероприятий. Оценка продвижения товаров.. Оценка применения скидок. Оценка распродажи. Оценка продаж
ЧитатьВ конфигурациях "Управление торговлей для Украины" и "Управление производственным предприятием для Украины" на формирование показателя "Валовая прибыль" в отчетах "Валовая прибыль" и "Валовая прибыль по поставщикам" влияет установка флага "Не включать НДС в стоимость партий" в настройке учетной политики (управленческий учет). Если указанный флажок в учетной политике установлен, то в отчете стоимость партии не будет включать сумму НДС.
ЧитатьИнформацию о доходе, полученном за реализованные товары, можно увидеть в конфигурации "Торговля + склад для Украины" при помощи отчетов "Партии товаров" и "Продажи", а в комплексной конфигурации при помощи отчета "Обороты".
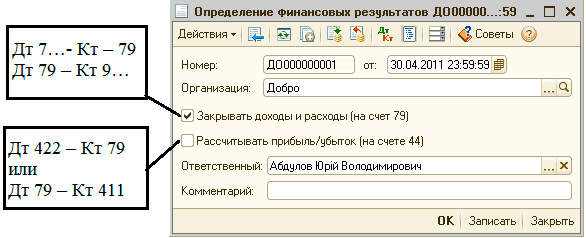
ЧитатьОпределение финансового результата выполняется документом "Определение финансовых результатов".
ЧитатьНекоторые расходы хозяйственной деятельности из ст. 139 и 140 НКУ содержатся в расходах, рассматриваемых при учете налогооблагаемой прибыли, не в полном объеме. Для них заданы определенные нормативы, в рамках которых расходы принимаются в налоговом учете. Суммы превышения не учитываются в налоговом учете и образуют постоянную разницу с бухгалтерской прибылью. К таким расходам, например, относятся командировочные расходы, расходы на гарантийный ремонт, расходы на некоторые категории услуг, полученных от контрагента, и т. д.Общие положения. Нормирование командировочных расходов. Нормирование прочих расходов
ЧитатьВ данной статье приводится список вопросов, на которые можно получить ответ с помощью аналитических отчетов, которые включены в конфигурацию "Торговля+Склад для Украины".Отчет "Оценка прибыльности товаров". Отчет "График платежей"
ЧитатьРасходы на страхование с точки зрения налога на прибыль разделяются на:
ЧитатьОтчет предназначен для анализа финансово-хозяйственной деятельности предприятия при помощи предопределенного состава показателей, наиболее широко используемых в экономической теории и практике. Анализироваться могут как данные бюджетов в рамках указанного сценария, так и фактические данные (сценарий не указан).Отчет "Финансовый анализ данных бюджетирования". Агрегированный аналитический баланс. Отчет о прибылях и убытках
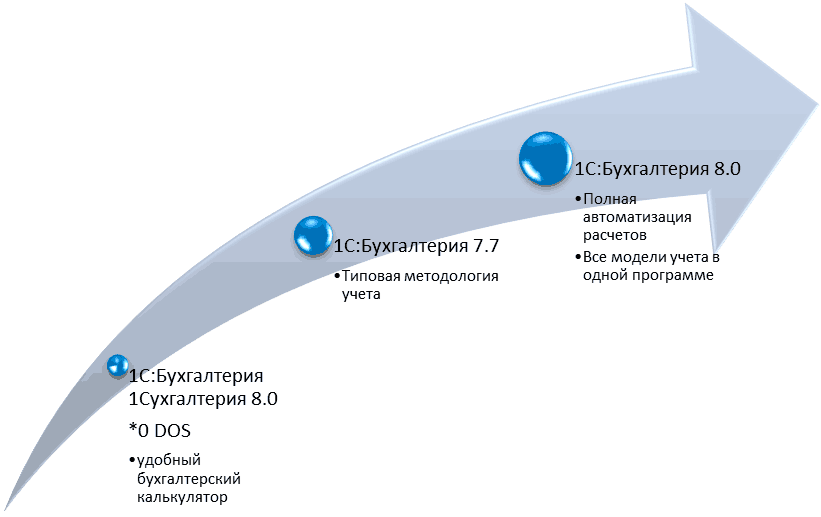
ЧитатьПрикладное решение "1С:Бухгалтерия 8 для Украины" используется для автоматизации бухгалтерского учета и налогового учета, и содержит подготовку обязательной отчетности, в организациях, выполняющих всякие виды коммерческой деятельности: производство, комиссионную торговлю (включая субкомиссию), розничную и оптовую торговлю, предоставление услуг.Предназначение, рамки и область прикладного решения. Основные характеристики прикладного решения. Основополагающие принципы автоматизации. Параметрическая настройка логики. Унификация управления формами и их элементами. Унификация учетных механизмов
ЧитатьВедение учета для целей определения налогооблагаемой прибыли предприятия включается в периодическом (до месяца) регистре сведений "Учетная политика организаций".
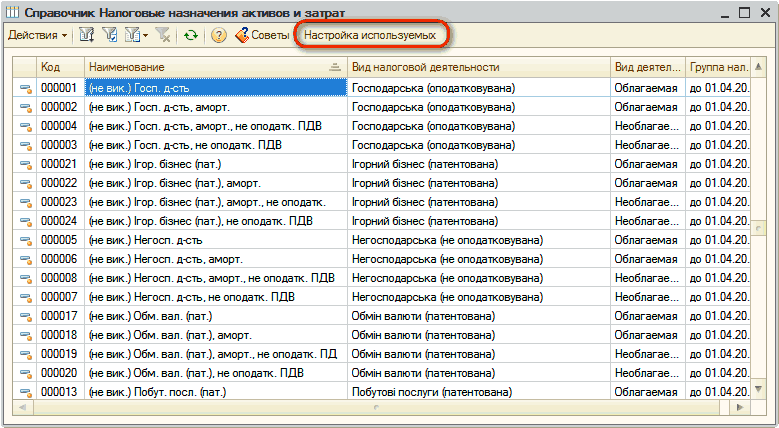
ЧитатьДля определения налогового статуса доходов и затрат используется параметр "Налоговое назначение доходов и затрат". Перечень значений базируется на справочнике "Налоговые назначения активов и затрат".
Читать