Порядок відображення завершальних операцій із закриття місяця
Для коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Для коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
ЧитатиЦей механізм доступний починаючи з версії 1.0.3.РУЧНІ ЗНИЖКИ. АВТОМАТИЧНІ ЗНИЖКИ. Створення сегмента товару. Загальні налаштування обліку знижок для магазину. Внесення даних про покупців. Довідник «Знижки (націнки)». Документ «Маркетингова акція». Продаж товару. ЗВІТИ. Оцінка ефективності маркетингових заходів. Оцінка просування товарів.. Оцінка застосування знижок. Оцінка розпродажу. Оцінка продажів
ЧитатиУ конфігураціях "Управління торгівлею для України" та "Управління виробничим підприємством для України" на формування показника "Валовий прибуток" у звітах "Валовий прибуток" і "Валовий прибуток за постачальниками" впливає встановлення прапорця "Не включати ПДВ до вартості партій" у налаштуванні облікової політики (управлінський облік). Якщо зазначений прапорець в обліковій політиці встановлено, то у звіті вартість партії не включатиме суму ПДВ.
ЧитатиІнформацію про дохід, отриманий за реалізовані товари, можна побачити в конфігурації "Торгівля + склад для України" за допомогою звітів "Партії товарів" і "Продажі", а в комплексній конфігурації — за допомогою звіту "Обороти".
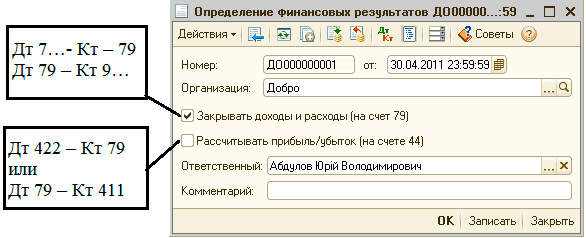
ЧитатиВизначення фінансового результату виконується документом "Визначення фінансових результатів".
ЧитатиДеякі витрати господарської діяльності зі ст. 139 і 140 ПКУ містяться у витратах, що розглядаються під час обліку оподатковуваного прибутку, не в повному обсязі. Для них задано певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку і утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від контрагента, тощо.Загальні положення. Нормування витрат на відрядження. Нормування інших витрат
ЧитатиУ цій статті наведено список запитань, на які можна отримати відповідь за допомогою аналітичних звітів, які включені до конфігурації "Торгівля+Склад для України".Звіт "Оцінка прибутковості товарів". Звіт "Графік платежів"
ЧитатиВитрати на страхування з точки зору податку на прибуток поділяються на:
ЧитатиЗвіт призначений для аналізу фінансово-господарської діяльності підприємства за допомогою наперед визначеного складу показників, що найширше використовуються в економічній теорії та практиці. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані (сценарій не зазначено). Звіт "Фінансовий аналіз даних бюджетування". Агрегований аналітичний баланс. Звіт про прибутки та збитки
ЧитатиПрикладне рішення "1С:Бухгалтерія 8 для України" використовується для автоматизації бухгалтерського та податкового обліку й містить підготовку обов'язкової звітності в організаціях, що виконують усі види комерційної діяльності: виробництво, комісійну торгівлю (включаючи субкомісію), роздрібну та оптову торгівлю, надання послуг. Призначення, межі й сфера прикладного рішення. Основні характеристики прикладного рішення. Основоположні принципи автоматизації. Параметричне налаштування логіки. Уніфікація керування формами та їх елементами. Уніфікація облікових механізмів
ЧитатиВедення обліку з метою визначення оподатковуваного прибутку підприємства вмикається в періодичному (до місяця) регістрі відомостей "Облікова політика організацій".
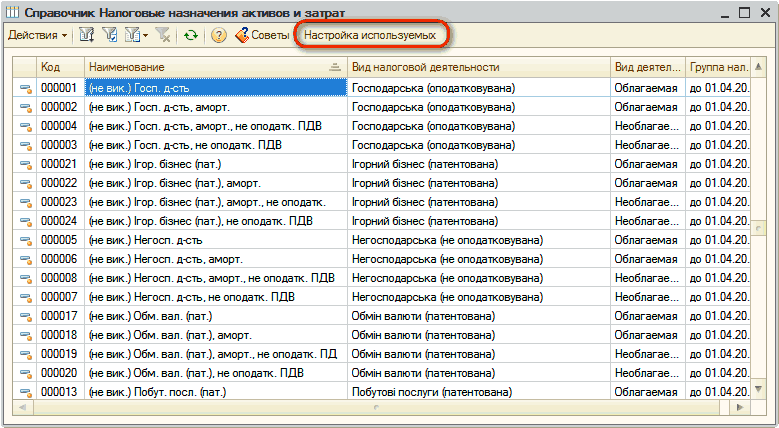
ЧитатиДля визначення податкового статусу доходів і витрат використовується параметр "Податкове призначення доходів і витрат". Перелік значень базується на довіднику "Податкові призначення активів і витрат".
Читати