Ввод начальных данных
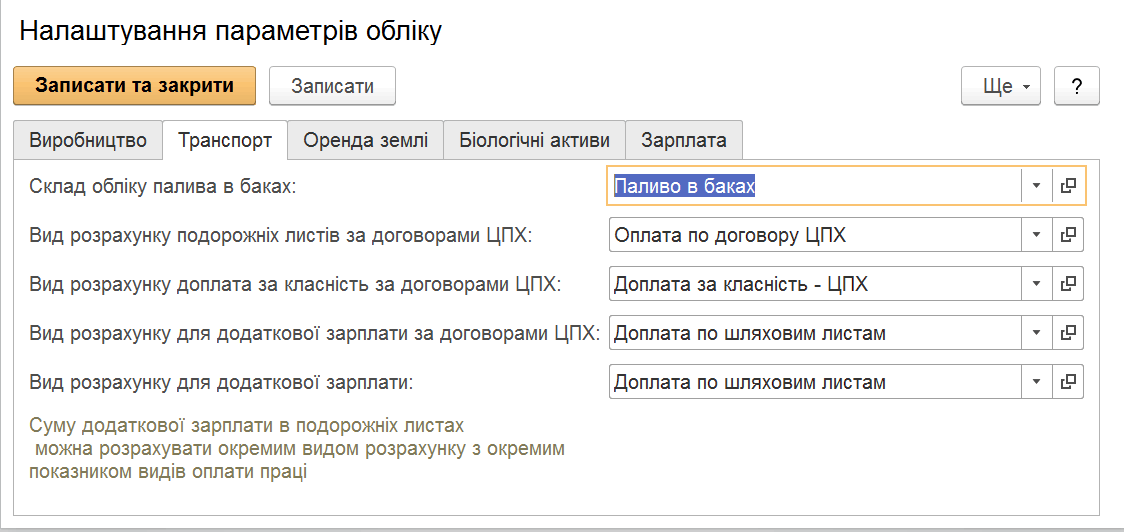
Описаны настройки учета топлива и транспорта, ввод начальных остатков и показателей спидометра. Рассмотрено заполнение справочников, регистров транспортных средств, сельхозтехники и технологических операций.. Справочники
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны настройки учета топлива и транспорта, ввод начальных остатков и показателей спидометра. Рассмотрено заполнение справочников, регистров транспортных средств, сельхозтехники и технологических операций.. Справочники
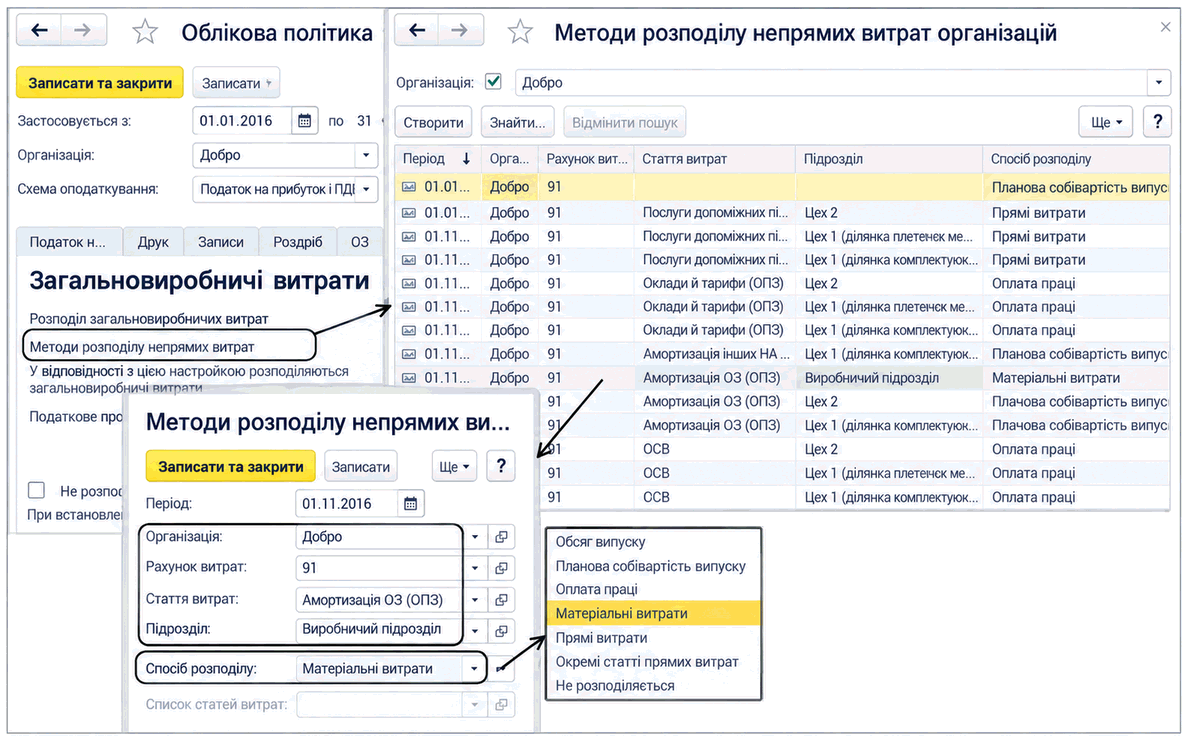
ЧитатьОписана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
ЧитатьОтчетность, связанную с применением РРО, представляют субъекты хозяйствования, применяющие РРО или использующие расчетные книжки при осуществлении расчетов в сфере торговли, общественного питания и услуг.Общие положения. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
ЧитатьОсновной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
ЧитатьНКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
ЧитатьПриказом Министерства финансов Украины № 57 от 28.01.2002 г. утверждена печатная форма плана ассигнований только по сокращенным кодам экономической классификации расходов (КЭКР). Утвержденной формы по полным КЭКР нет.
ЧитатьДля правильного заполнения налоговой накладной с учетом филиала, в справочнике "Организации" на закладке "Регистрация в налоговой инспекции" в группе реквизитов "Использование в налоговых документах", по филиалу обязательно должно быть заполнено поле "Номер филиала" (должны быть указаны только цифры). При необходимости, в соответствующем поле также можно указать дополнение к полному названию организации.
ЧитатьОсновные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
ЧитатьОтчеты, разработанные на базе универсального отчета, хранят пользовательские настройки в информационной базе.
ЧитатьВ случае наличия движений в течение месяца с указанием стоимости, существенно усложняется алгоритм корректировки стоимости и увеличивается время проведения документа "Расчет себестоимости товаров".
ЧитатьИнформацию по итоговым суммам износа по конкретному подразделению или материально ответственному лицу можно получить при помощи отчета "Универсальный отчет (по регистрам, документам, справочникам)". Данный отчет доступен в конфигурации "Бухгалтерия для бюджетных учреждений Украины" (редакция 1.0) из меню "Отчеты" - "Стандартные отчеты", в конфигурации "Комплексный учет для бюджетных учреждений Украины" (редакция 1.0) из меню "Бухгалтерская отчетность" - "Стандартные отчеты".
ЧитатьСогласно п.3 Порядка №1246 расчет корректировки, составленный поставщиком (продавцом) товаров (услуг) к налоговой накладной, выданной их получателю (покупателю) — плательщику налога, подлежит регистрации в ЕРНН получателем (покупателем), если предусматривается уменьшение суммы компенсации стоимости товаров (услуг) в пользу их поставщика (продавца).
Читать