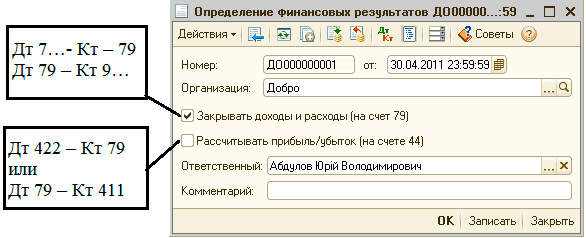
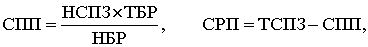В данной статье мы остановимся более подробно на алгоритмах работы одного из основных документов, при помощи которого выполняется закрытие затратных счетов и определение финансовых результатов предприятия.
Как известно согласно Приказу ГНАУ от 29.03.2003 №143 изменена форма и порядок заполнения Декларации о прибыли. В данной статье будут описаны принципы заполнения данного отчета, используемые в типовых конфигурациях для Украины.
До вступления в силу налогового разъяснения № 68, в налоговом учете износ групп 2 и 3 рассчитывался в целом по группе. Для сохранения этой возможности при перепроведении ранее созданных документов "Начисление износа" для элементов справочника "Налоги и отчисления" ("Шкала ставок налогов и отчислений" для Комплексной конфигурации) с кодами АмортГр1, АмортГр2 и АмортГр3 был добавлен дополнительный параметр "Пообъектно". Если износ рассчитывается неверно (возникает отрицательное сальдо), то следует проверить историю значений по данному параметру для указанных выше элементов.
Для того чтобы выплачивать начисленную заработную плату, округленную до необходимой точности, следует указать в константе "Округление" порядок округления выплачиваемых сумму. Разница между "округленной" заработной платой и реальной будет перенесена как начальное сальдо на следующий период.
Первоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"
В данной статье будут описаны алгоритмы расчета первого события в типовых украинских конфигурация для Украины ("Бухгалтерский учет для Украины", "Торговля + склад для Украины", "Комплексная конфигурация для Украины", "Производство + услуги + бухгалтерия для Украины").
Проанализировать информацию о вложениях в НМА, то есть об остатках и движении купленных НМА в бухгалтерском и налоговом учете, можно с помощью отчета "Оборотно-сальдовая ведомость по счету " по субсчетам счета 154. Для этого в настройках отчета необходимо установить соответствующие флаги.
Взаиморасчеты с контрагентами, в большинстве случаев возникают в связи с иными хозяйственными операциями —" покупка/продажа товаров, услуг, денежные платежи по операциям покупки и продажи, оформление кредитов и ссуд и т. д. Задача подсистемы взаиморасчетов - учет взаимной задолженности с контрагентами по итогам товарно-денежных отношений. Подсистема предоставляет следующие возможности: учет расчетов с поставщиками и покупателями товаров и услуг, учет расчетов по возвратной таре, учет расчетов в иностранной валюте и отображение курсовых разниц в бухгалтерском и налоговом учете, отражение бартерных операций, бухгалтерский и налоговый учет и т. дВлияние даты актуальности учета на формирование проводок по расчетам. Учет авансовых платежей. Аналитический учет на расчетных счетах в бухгалтерском учете. Независимость бухгалтерского и налогового учета. Обязательность договоров. Валюта учета. Детализация расчетов. Связь детализации взаиморасчетов и аналитического учета расчетов. Налоговый учет взаиморасчетов
Отчет предназначен для анализа финансово-хозяйственной деятельности предприятия при помощи предопределенного состава показателей, наиболее широко используемых в экономической теории и практике. Анализироваться могут как данные бюджетов в рамках указанного сценария, так и фактические данные (сценарий не указан).Отчет "Финансовый анализ данных бюджетирования". Агрегированный аналитический баланс. Отчет о прибылях и убытках
Для ввода начальных остатков по счетам бюджетирования предназначен документ "Корректировка остатков по прогнозным балансам". Этот же документ может использоваться для корректировки остатков по счетам при смене цикла планирования.
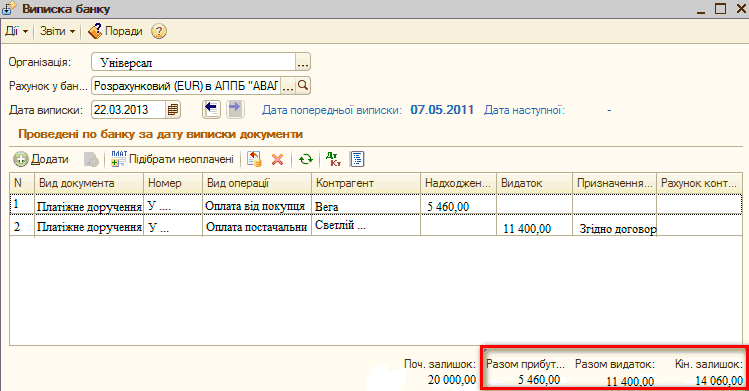
Доступ: Предприятие - Ввод начальных остатковБезналичные денежные средства. Задание №1. Ввод остатков. Задание №2. Поступление оплаты от покупателя. Задание №3. Оплата поставщику. Задание №4. Анализ движения безналичных ДС. Задание №5. Анализ взаиморасчетов с поставщиками и покупателями. Наличные денежные средства и расчеты с подотчетными лицами. Задание №6. Ввод остатков. Задание №8. Выдача ДС подотчетному лицу. Задание №10. Оплата через подотчетное лицо