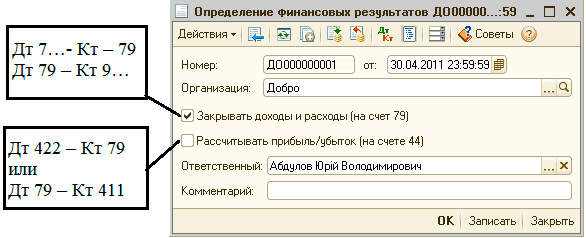
У цій статті ми зупинимося докладніше на алгоритмах роботи одного з основних документів, за допомогою якого виконується закриття витратних рахунків і визначення фінансових результатів підприємства.
Як відомо, згідно з Наказом ДПАУ від 29.03.2003 №143 змінено форму та порядок заповнення Декларації про прибуток. У цій статті буде описано принципи заповнення цього звіту, що використовуються в типових конфігураціях для України.
До набрання чинності податковим роз'ясненням № 68, у податковому обліку знос груп 2 і 3 розраховувався загалом по групі. Для збереження цієї можливості під час перепроведення раніше створених документів "Нарахування зносу" для елементів довідника "Податки та відрахування" ("Шкала ставок податків та відрахувань" для Комплексної конфігурації) з кодами АмортГр1, АмортГр2 і АмортГр3 було додано додатковий параметр "Пооб'єктно". Якщо знос розраховується неправильно (виникає від'ємне сальдо), то слід перевірити історію значень за цим параметром для зазначених вище елементів.
Для того щоб виплачувати нараховану заробітну плату, округлену до необхідної точності, слід вказати в константі "Округлення" порядок округлення виплачуваних сум. Різниця між "округленою" заробітною платою та реальною буде перенесена як початкове сальдо на наступний період.
Первісна вартість ОЗ фіксується в кількох регістрах, причому для кожного виду обліку - УУ , БО , ПО - свій набір таких регістрів. Наприклад, для бухгалтерського обліку:Порядок формування облікових цін "за нульовою вартістю". Порядок формування облікових цін "за плановими цінами". Порядок формування облікових цін "за прямими витратами"
У цій статті будуть описані алгоритми розрахунку першої події в типових українських конфігураціях для України ("Бухгалтерський облік для України", "Торгівля + склад для України", "Комплексна конфігурація для України", "Виробництво + послуги + бухгалтерія для України").
Проаналізувати інформацію про вкладення в НМА, тобто про залишки та рух придбаних НМА в бухгалтерському й податковому обліку, можна за допомогою звіту "Оборотно-сальдова відомість за рахунком " за субрахунками рахунку 154. Для цього в налаштуваннях звіту необхідно встановити відповідні прапорці.
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
Звіт призначений для аналізу фінансово-господарської діяльності підприємства за допомогою наперед визначеного складу показників, що найширше використовуються в економічній теорії та практиці. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані (сценарій не зазначено). Звіт "Фінансовий аналіз даних бюджетування". Агрегований аналітичний баланс. Звіт про прибутки та збитки
Для введення початкових залишків за рахунками бюджетування призначений документ "Коригування залишків за прогнозними балансами". Цей самий документ може використовуватися для коригування залишків за рахунками при зміні циклу планування.
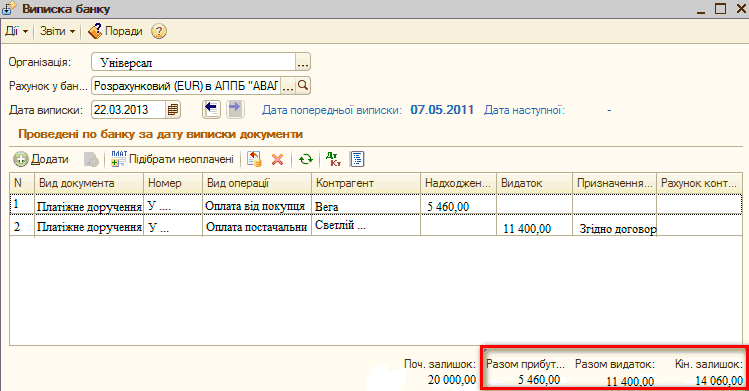
Доступ: Підприємство - Введення початкових залишківБезготівкові грошові кошти. Завдання №1. Введення залишків. Завдання №2. Надходження оплати від покупця. Завдання №3. Оплата постачальнику. Завдання №4. Аналіз руху безготівкових ГК. Завдання №5. Аналіз взаєморозрахунків з постачальниками та покупцями. Готівкові грошові кошти та розрахунки з підзвітними особами. Завдання №6. Введення залишків. Завдання №8. Видача ГК підзвітній особі. Завдання №10. Оплата через підзвітну особу