Тема публикаций

Счет

Справочные материалы по этой теме.

1338 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Договоры контрагентов

в этой теме Вы узнаете с каких реквизитов состоят документы "Договоры контрагента", "Условия по договорам взаиморасчета", "Выполнение условий по договорам контрагентов". Так же вы научитесь как правильно вести взаиморасчет по сделкам.Реквизиты справочника «Договоры контрагентов». Виды договоров и их особенности. Валюта. Флаг "Внешнеэкономический". Флаг "Реализация на экспорт". Вид взаиморасчетов. Условия договора. Учет товаров. Закладка "Дополнительно". Тип цен. Способ расчета. Закладка "Условия договора". Закладка "Скидки". Закладка "Налоговый учет". Закладка "Печать". Детализация взаиморасчетов. По договору. Ведение взаиморасчетов по сделкам. Ведение по документам взаиморасчетов с контрагентами. Контроль дебиторской задолженности. Организация учета внутренних взаиморасчетов

Читать
Материал

Как правильно заполнить социальные группы начислений организаций для расчета индексации?

В статье 2 закона "Про индексацию денежных доходов населения" указано, что индексации подлежат денежные доходы населения в пределе прожиточного минимума, установленного для соответствующих социальных и демографических групп населения.

Читать
Материал

Алгоритм расчета сумм валовых доходов при реализации основных средств

Реализация необоротных активов оформляется при помощи документа "Ликвидация необ. активов" в режиме "Реализация". При проведении документа данные для отражения факта реализации по налоговому учету рассчитываются следующим образом.

Читать
Материал

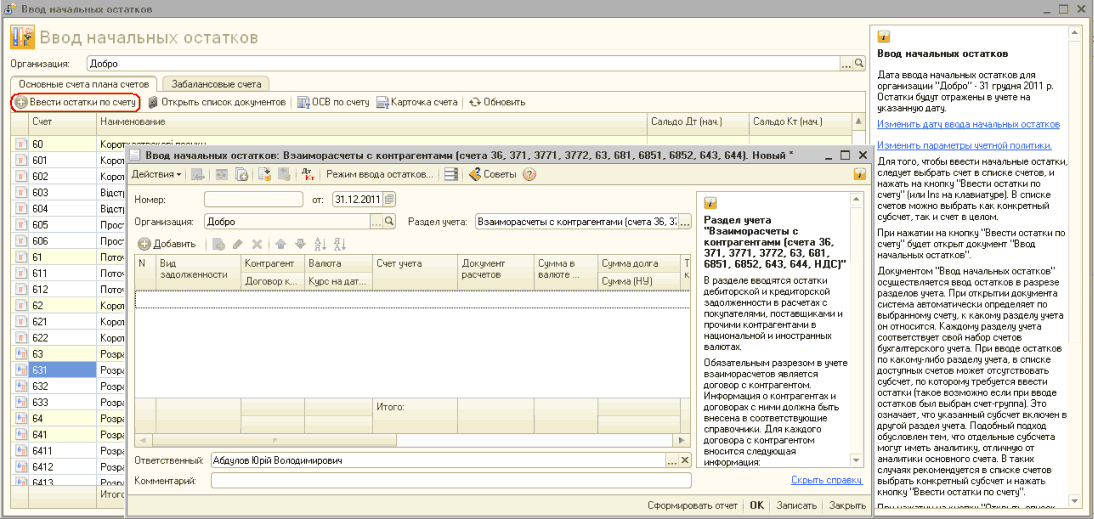
Ввод остатков взаиморасчетов с контрагентами

В данной статье будут даны рекомендации по вводу остатков по взаиморасчетам с контрагентами. В рамках данной статьи мы рассмотрим те особенности, которые касаются бухгалтерского и налогового учета взаиморасчетов, влияющие на правильность формирования проводок.

Читать
Материал

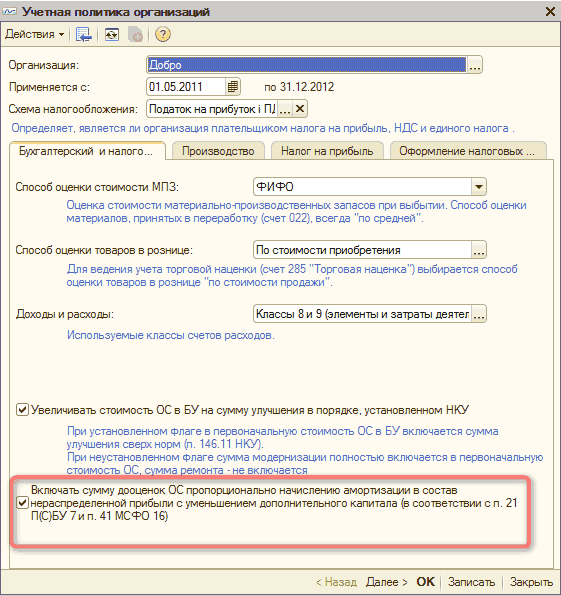
Начисление амортизации с одновременным списанием дополнительного капитала

В статье описан порядок амортизации с одновременным списанием дополнительного капитала в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигурации "Управление торговым предприятием для Украины", редакция 1.2. и "Управление производственным предприятием для Украины", редакция 1.3.

Читать
Материал

Почему вся задолженность по кредитам переоценивается целиком, а не каждый транш отдельно?

При расчете курсовых разниц по задолженностям в валюте в конфигурации согласно п.7.3.3 закон о прибыли под датой возникновения задолженности понимается либо первоначальная дата возникновения задолженности, либо начало квартала, в случае если задолженность возникла в прошлом периоде.

Читать
Записаться по телефону