<b>Да</b>, правомерно. Объясним почему.Бюджетное учреждение сдает в аренду часть помещения. Арендатор ежемесячно в определенные договором аренды сроки уплачивает арендную плату и возмещает потребленные коммунальные услуги. Однако во время ревизии финансово-хозяйственной деятельности учреждения финансовые инспекторы выявили, что в договоре аренды неправильно определено целевое назначение арендуемого помещения и, как следствие, установлен меньший размер арендной платы. Следовательно, поступления в специальный фонд сметы учреждения занижены. Поэтому недополученную сумму арендной платы по их требованию следует возместить. Правомерно ли требование финансовых инспекторов?
В строке 10.3 "Придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України з нульовою ставкою та/або без податку на додану вартість" отчета "Декларация по НДС" отражаются операции, осуществленные по нулевой ставке (ст.195 НКУ), льготируемые (ст.197 НКУ) и не объектные операции (ст.196 НКУ).
Должностные оклады руководителей бюджетных учреждений, заведений и организаций и их заместителей определяют в соответствии с постановлением Кабинета Министров Украины Об оплате труда работников на основе Единой тарифной сетки разрядов и коэффициентов по оплате труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы от 30.08.2002 № 1298 (далее — Постановление № 1298). Должностной оклад заместителя директора школы определен на уровне 90% от должностного оклада директора. Оклад директора установлен по 15-му тарифному разряду ЕТС. Стаж педагогической работы директора школы составляет 25 лет, а заместителя — 14 лет. В заведении функционируют 2 группы продленного дня. Как установить должностной оклад заместителю директора школы? Учитывать ли при этом надбавки, повышения и доплаты, которые получает директор школы?
Плательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
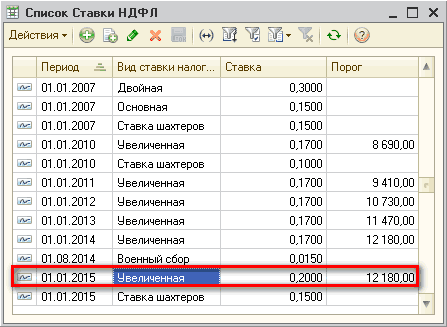
Классификатор видов доходов физического лица храниться в справочнике Виды доходов НДФЛ (Рис. 1). Исходя из норм, описанных на закладке Справка, предусмотрено пять ставок НДФЛ:Общие положения. Размеры ставок
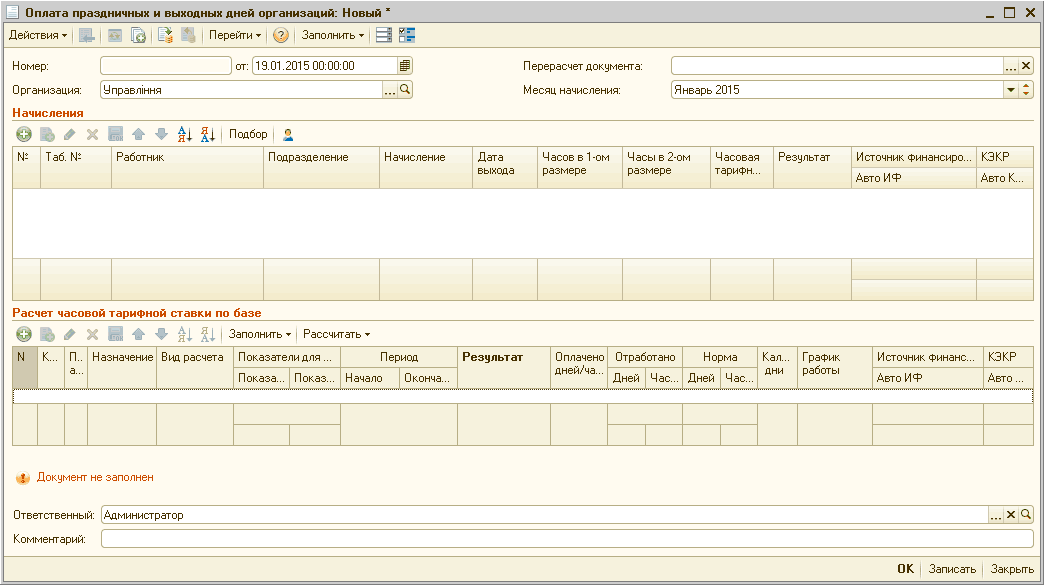
В данной статье рассмотрен порядок отражения оплаты труда работников организации в праздничный и нерабочий день. Приведенные в методике рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Постановлением Кабинета Министров Украины «Вопросы оплаты труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы» от 25.03.2014 № 110 (далее — Постановление № 110) внесены изменения в постановление Кабинета Министров Украины «Об оплате труда работников на основе Единой тарифной сетки разрядов и коэффициентов по оплате труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы» от 30.08.2002 № 1298 (далее — Постановление № 1298).Минимальная заработная плата на 2014 год установлена в размере 1218 грн. Нужно ли увеличивать должностные оклады работникам бюджетного учреждения с 01.10.2014?
В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
Плательщики сбора – водопользователи, использующие воду, полученную путем забора воды из водных объектов (<b><i>первичные водопользователи</i></b>) и/или от первичных или других водопользователей (<b><i>вторичные водопользователи</i></b>), и использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства:Общие положения. Плательщики сбора. Объект налогообложения. Ставка сбора. Уплата сбора. Сроки и порядок предоставления отчетности. Состав отчетности и порядок ее составления. Документы
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ).</li> <li>Согласно ст. 106 КЗоТ:</li> <dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки.</dt><dt></dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы.</dt><dt></dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2>
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Материал также актуален для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <dl><dt>1. Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ). </dt><dt>2. Согласно ст. 106 КЗоТ:<dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки. </dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы. </dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2> Начисление оплаты за сверхурочную работу оформляется документом «Оплата сверхурочных часов» (Рис. 1).