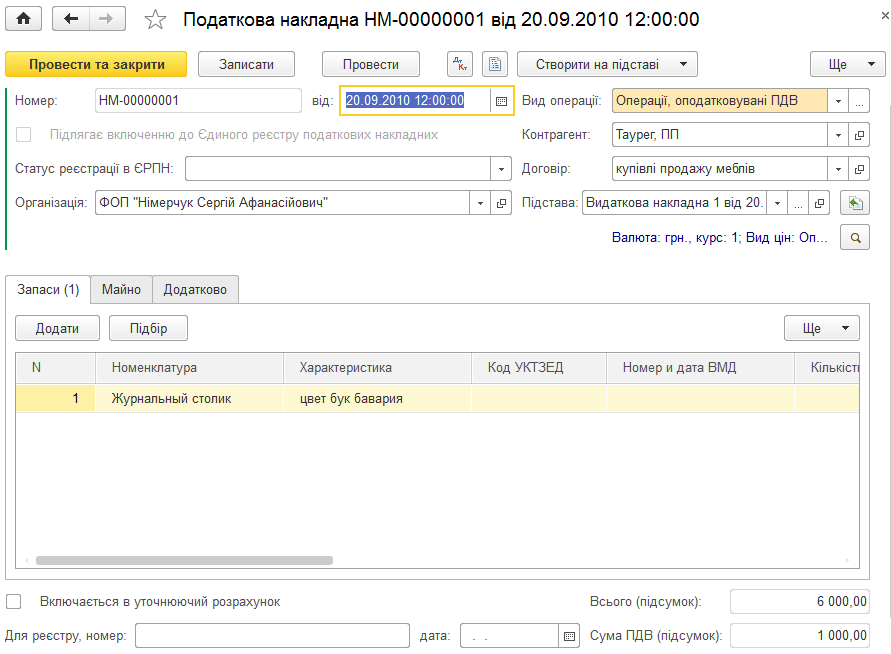
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
Описано перерахунок тарифних ставок для визначення вартості дня або години та формули доплат за нічну, вечірню, понаднормову роботу, роботу у свята й вихідні та переробітки.. Доплата за роботу в нічний час. Доплата за роботу у вечірній час. Оплата понаднормових годин. Оплата роботи у святкові і вихідні дні. Доплата за роботу у святкові дні (денний час). Доплата за роботу у святкові дні (нічний час). Доплата за роботу у святкові дні (вечірній час). Доплата за переробітки при підсумованому обліку робочого часу
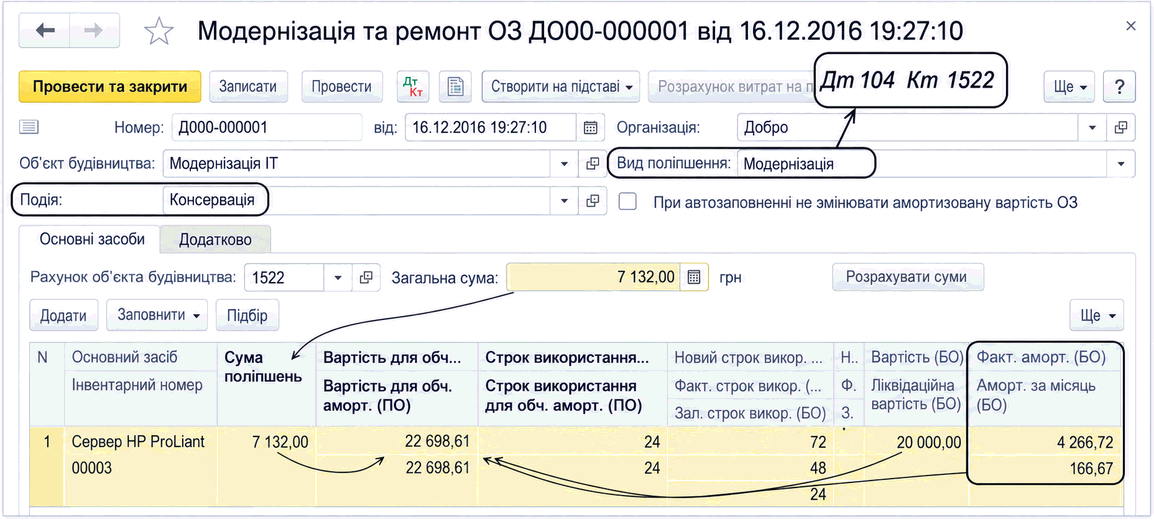
Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
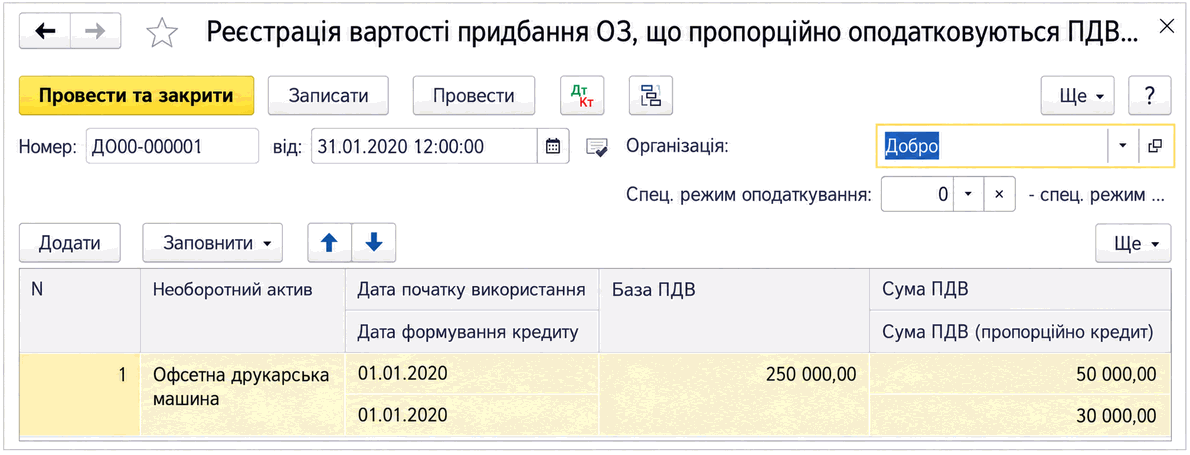
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
У <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
Визначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
Згідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).
Ситуації, коли необхідно подавати додаток Д4 до органів ДФС у складі податкової звітності з ПДВ, визначені його назвою. Таким чином, розглядуваний додаток подається разом із декларацією з ПДВ у разі, якщо:Загальні положення. Порядок заповнення додатка Д4. Критерії для автоматичного бюджетного відшкодування ПДВ. Банківська фінансова гарантія. Повернення надлишку (переплати) на електронному ПДВ-рахунку. Оформлення та подання додатка Д4 до органів ДФС. Документи
У разі наявності рухів протягом місяця із зазначенням вартості суттєво ускладнюється алгоритм коригування вартості та збільшується час проведення документа "Розрахунок собівартості товарів".
Документ "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.
У міру випуску готової продукції та оприбуткування її на склад вводяться документи "Звіт виробництва за зміну" (меню "Виробництво" —” "Випуск продукції" —” "Звіт виробництва за зміну").Особливості обліку готової продукції за плановими цінами. Списання матеріалів у виробництво. Реалізація готової продукції. Надання послуг стороннім замовникам. Інвентаризація незавершеного виробництва