Тема публікацій

Сума

Довідкові матеріали за цією темою.

399 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Що робити, якщо загальна сума нарахувань ЄСВ на ФОП по організації відрізняється від суми нарахувань на ФОП, розрахованої окремо по працівниках?

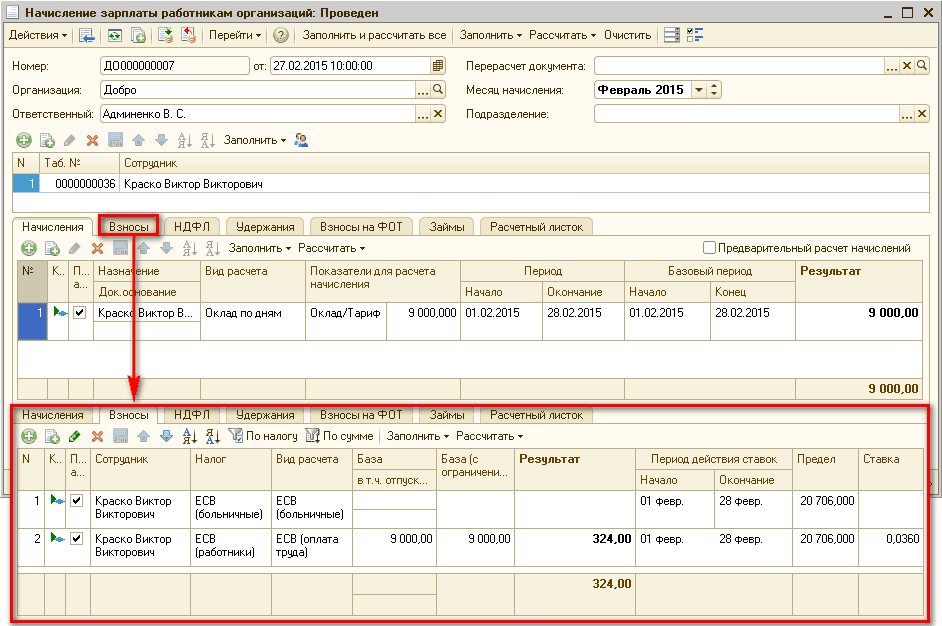
Під час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.

Читати
Матеріал

Алгоритм заповнення форми № 4 Звіт про власний капітал

У <b><i>Звіті про власний капітал</i></b> розкривається інформація про зміни власного капіталу підприємства протягом звітного року, відображаються джерела поповнення власного капіталу, а також операції зі зменшення власного капіталу. Крім того, структура <b><i>Звіту про власний капітал</i></b> дає змогу простежити внутрішнє переміщення власного капіталу, наприклад його зміну, пов’язану з розподілом прибутку підприємства. Для забезпечення порівняльного аналізу інформації <b><i>Звіту про власний капітал</i></b> підприємства повинні додавати до річного звіту <b><i>Звіт про власний капітал</i></b> за попередній рік.Документи

Читати
Матеріал

Методичні рекомендації щодо відображення операції овердрафту (короткостроковий кредит банку) в типовій конфігурації

Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.

Читати
Матеріал

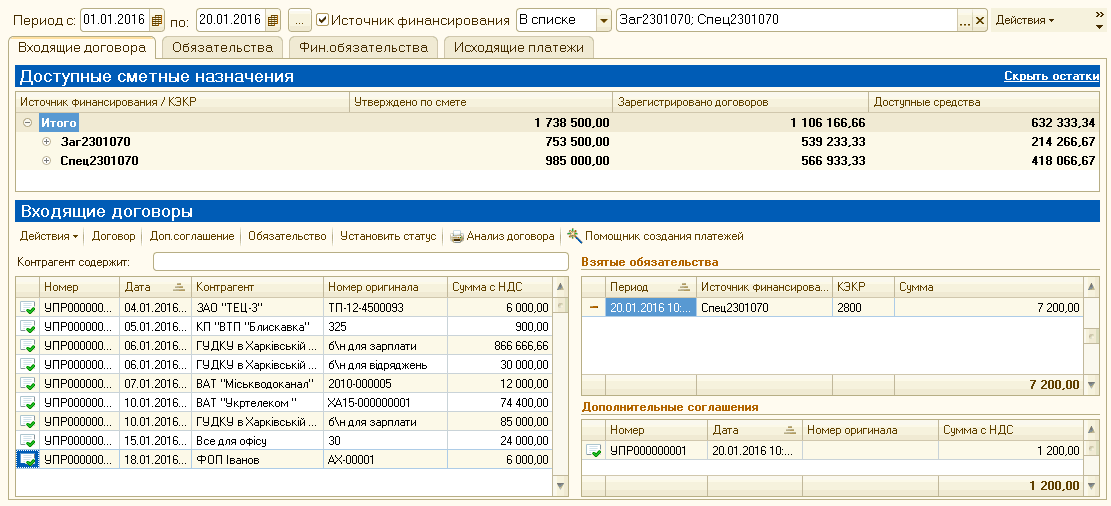
Робочий стіл Банк

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

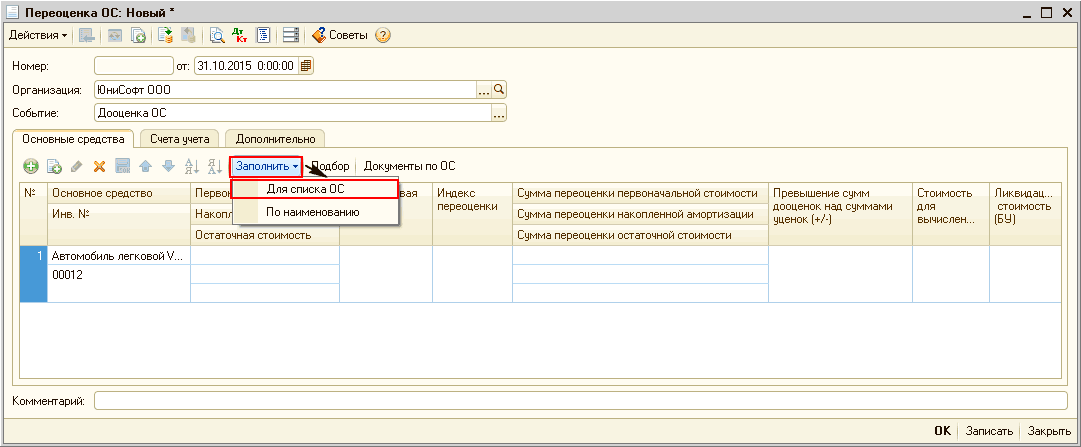
Наступна дооцінка та уцінка основних засобів

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Алгоритм заповнення форми № 2 Звіт про фінансові результати (Звіт про сукупний дохід)

У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Розрахунки з контрагентами

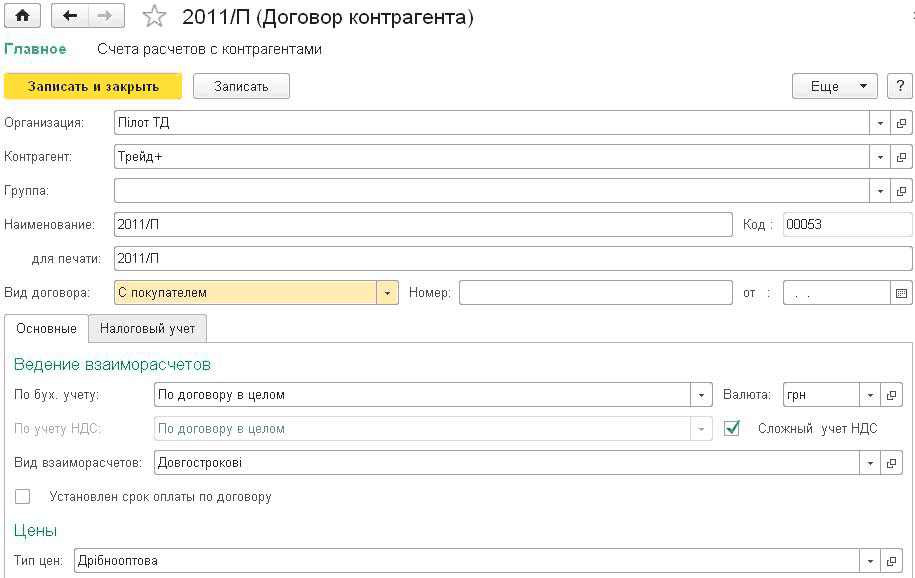
Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

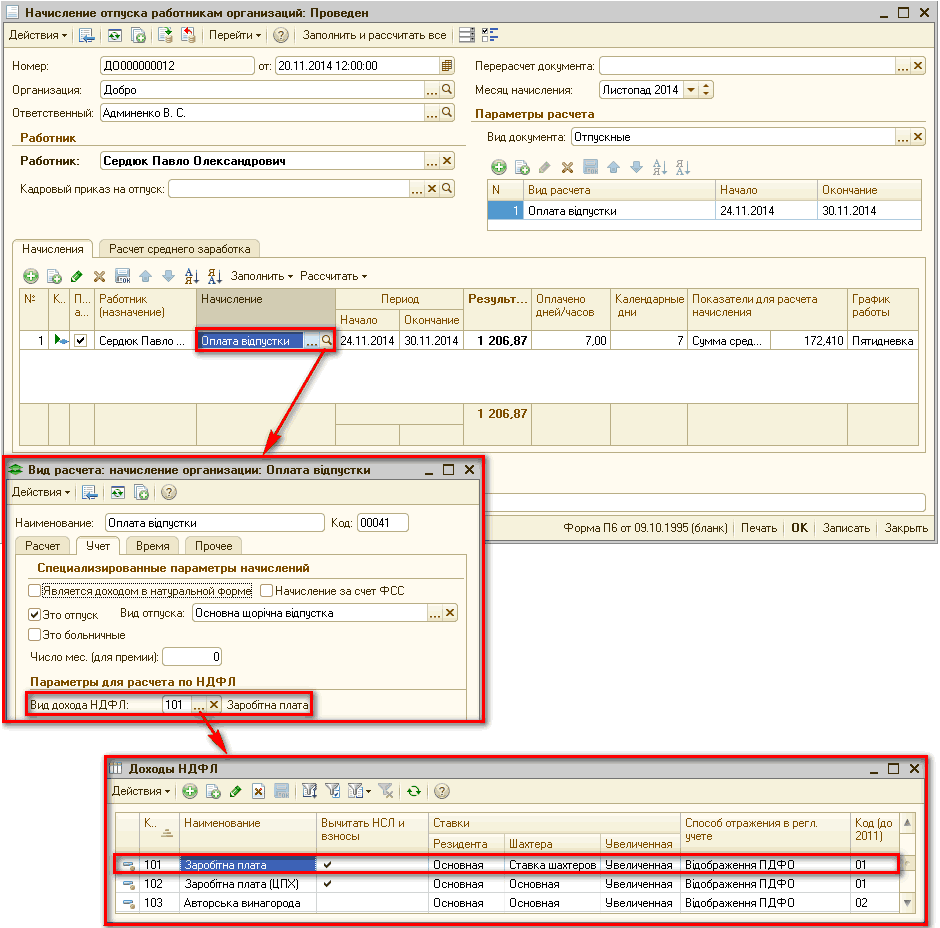
Приклади розрахунку податку на доходи фізичних осіб

У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.

Читати
Матеріал

Списання додаткового капіталу при вибутті ОЗ

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Декларація зі збору за спеціальне використання води

Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи

Читати
Записатися телефоном