Тема публикаций

Товары

Справочные материалы по этой теме.

259 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Отчеты раздела «CRM»

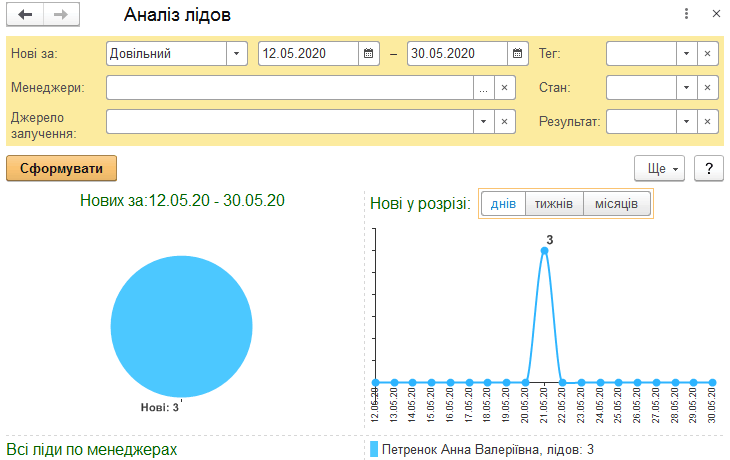
Описаны отчеты раздела «CRM» в BAS Малый бизнес: анализ базы лидов и контрагентов, воронку продаж, показатели работы менеджеров и ABC/XYZ-анализ продаж.. «Анализ базы лидов» и «Анализ базы контрагентов». «Воронка продаж». «Анализ работы менеджеров». «ABC/XYZ-анализ продаж»

Читать
Материал

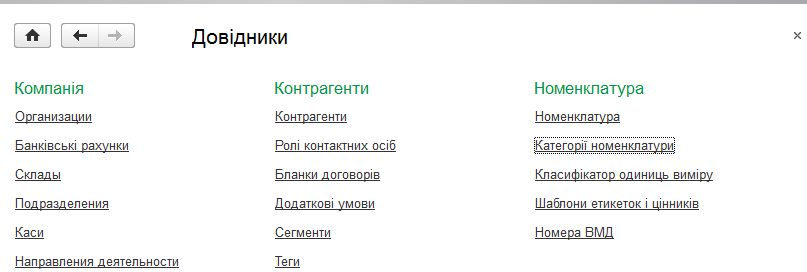
Категории номенклатуры

Описаны классификация номенклатуры по категориям и группам, настройка свойств категорий и способы их создания. Также приведены условия отбора номенклатуры по свойствам характеристик.. Создание категории из карточки номенклатуры. Создание категории из списка категорий

Читать
Материал

Удовлетворение потребностей за счет существующих заказов поставщикам

Потребности, не обеспеченные складскими остатками, сопоставляются с утвержденными невыполненными заказами поставщикам. Описаны правила распределения потребностей и параметры подбора поставщиков для новых заказов.

Читать
Материал

Налоговые документы

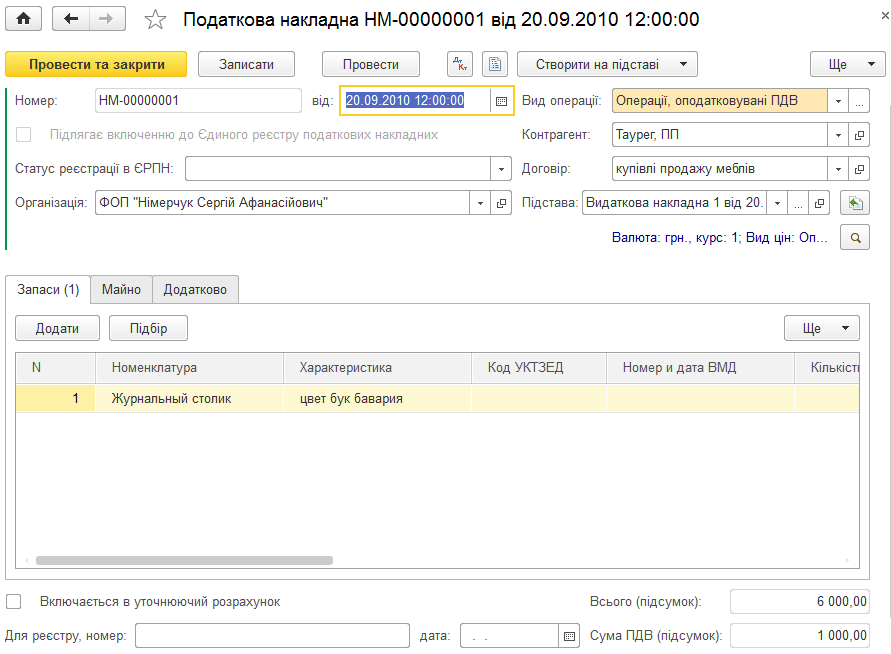
Описаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной

Читать
Материал

Ввод начальных остатков

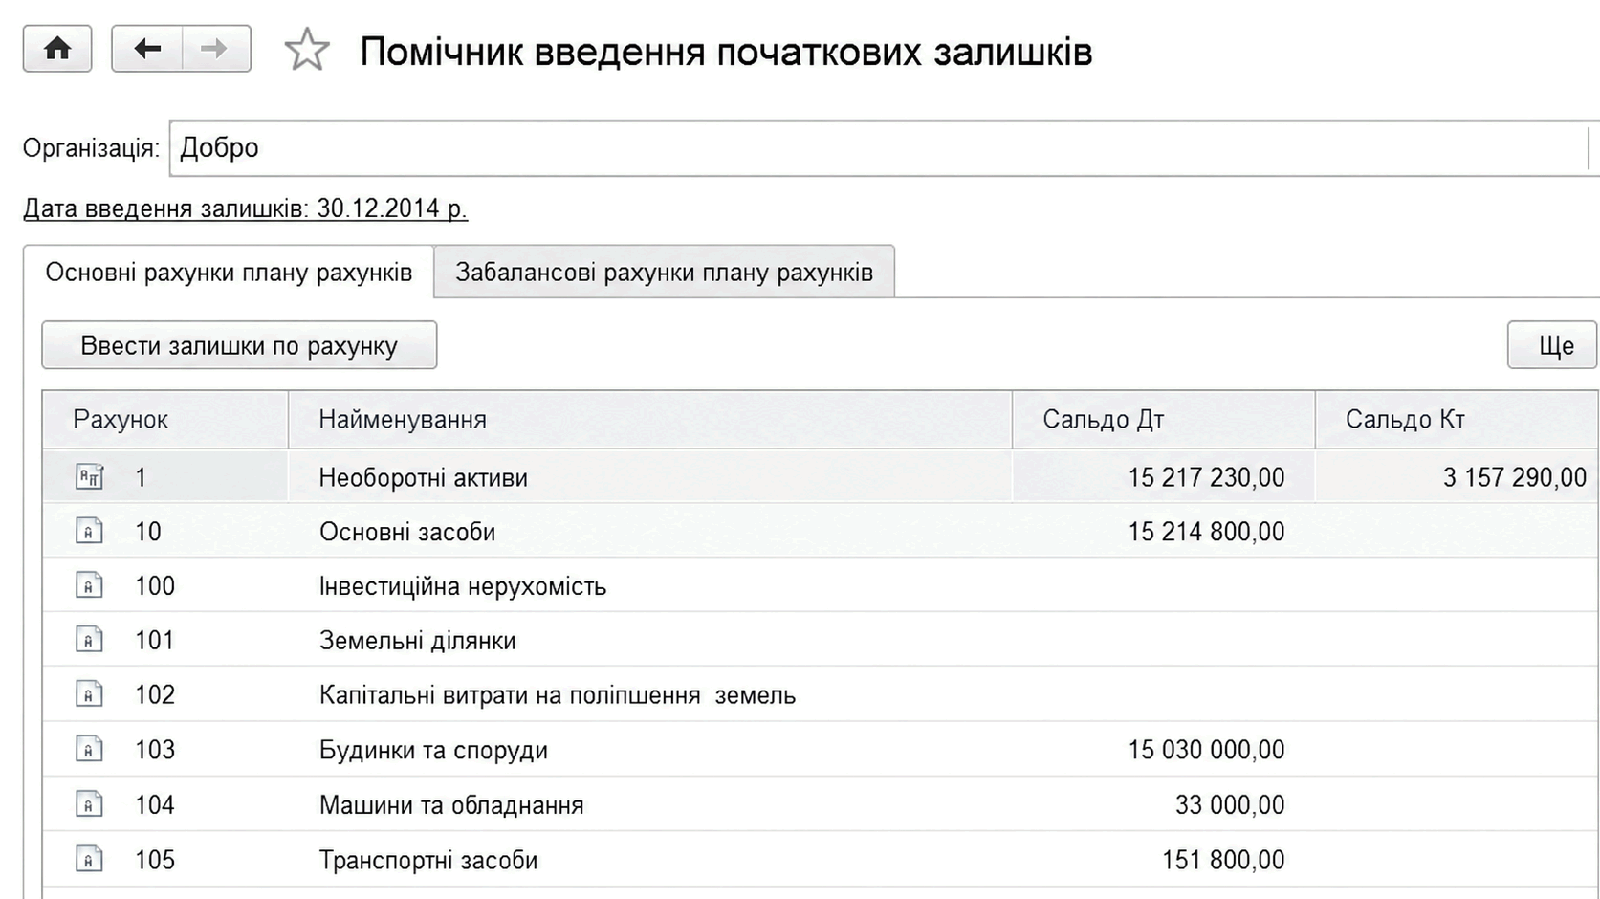
Описан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.

Читать
Материал

Учёт транспортно-заготовительных расходов, связанных с покупкой запасов

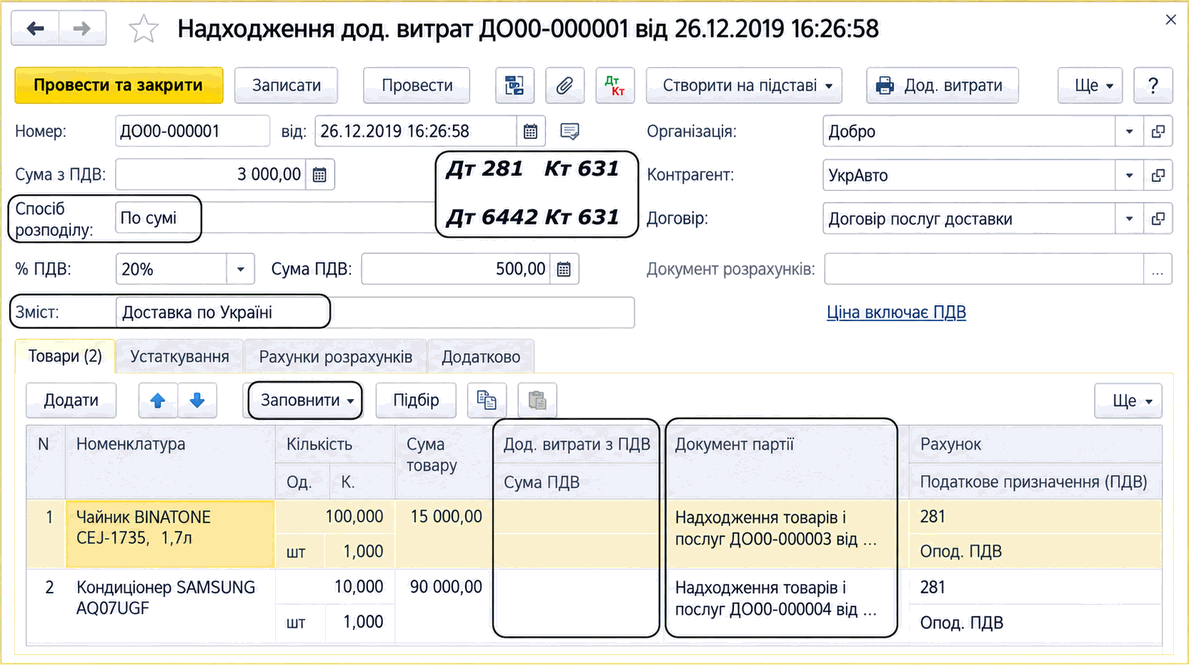
Описаны методы учёта транспортно-заготовительных расходов и порядок отнесения прямых ТЗР на стоимость запасов документом «Поступление доп. расходов». Рассмотрены заполнение товаров, способы распределения и проведение документа.

Читать
Материал

Плательщики налога по ставке 0%

<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность

Читать
Материал

Сомнительная и безнадежная задолженность

Определение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность

Читать
Материал

Как оформляется возврат товаров поставщику, оприходование которых оформлено документом «Приходный ордер на товары», ели документ «Поступление товаров и услуг» не оформлялся?

Возврат товаров поставщику, который был оприходован документом «Приходный ордер на товары», оформляется при помощи документа «Расходный ордер на товары» с видом операции «Возврат по приходному ордеру».

Читать
Материал

Как выписать налоговую накладную при продаже по цене ниже цены приобретения?

В типовых конфигурациях для оформления налоговой накладной на превышение цены приобретения (себестоимости, балансовой стоимости ОС) над ценой продажи, необходимо оформить один налоговый документ.

Читать
Материал

Каким отчетом можно увидеть остатки товаров на складе в разрезе конкретной организации?

Если в программе ведеться учет по нескольким организациям, и осуществляются движения по регистру "Товары организации", остаток товаров в разрезе конкретной организации можно увидеть в отчете "Ведомость по товарам организаций".

Читать
Материал

В программе введены остатки по товару, принятому на комиссию, по соглашению, в котором указано, что комиссионное вознаграждение рассчитывается как "Процент от разности суммы продажи и суммы комитента". Как определяется сумма оплаты комитенту за товары, если ввод остатков товаров, полученных на комиссию, предусмотрен только в количественном выражении?

В данной ситуации, от комитента комиссионер получает товары по ценам, которые зарегистрированы в документе "Регистрация цен поставщиков" по соглашению с поставщиком. Эти цены должны действовать на определенный период и по ним будет сформирован отчет перед комитентом.

Читать
Записаться по телефону