Тема публікацій

Товари

Довідкові матеріали за цією темою.

259 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Звіти розділу «CRM»

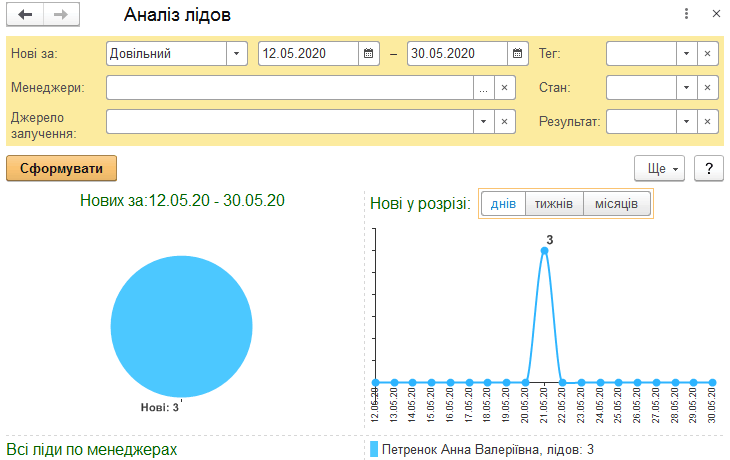
Описано звіти розділу «CRM» у BAS Малий бізнес: аналіз бази лідів і контрагентів, воронку продажів, показники роботи менеджерів та ABC/XYZ-аналіз продажів.. «Аналіз бази лідов» і «Аналіз бази контрагентів». «Воронка продажів». «Аналіз роботи менеджерів». «ABC/XYZ-аналіз продажів»

Читати
Матеріал

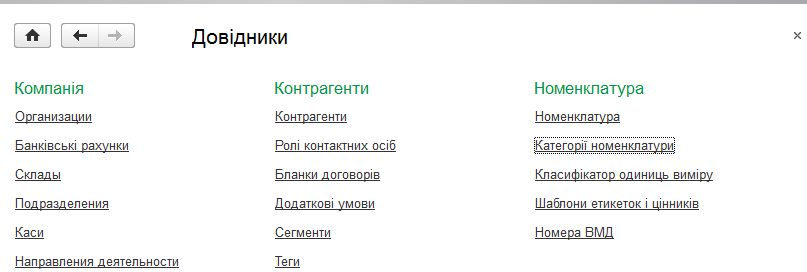
Категорії номенклатури

Описано класифікацію номенклатури за категоріями й групами, налаштування властивостей категорій та способи їх створення. Також наведено умови відбору номенклатури за властивостями характеристик.. Створення категорії з картки номенклатури. Створення категорії зі списку категорій

Читати
Матеріал

Задоволення потреб за рахунок наявних замовлень постачальникам

Потреби, не забезпечені складськими залишками, зіставляються із затвердженими невиконаними замовленнями постачальникам. Описано правила розподілу потреб і параметри добору постачальників для нових замовлень.

Читати
Матеріал

Податкові документи

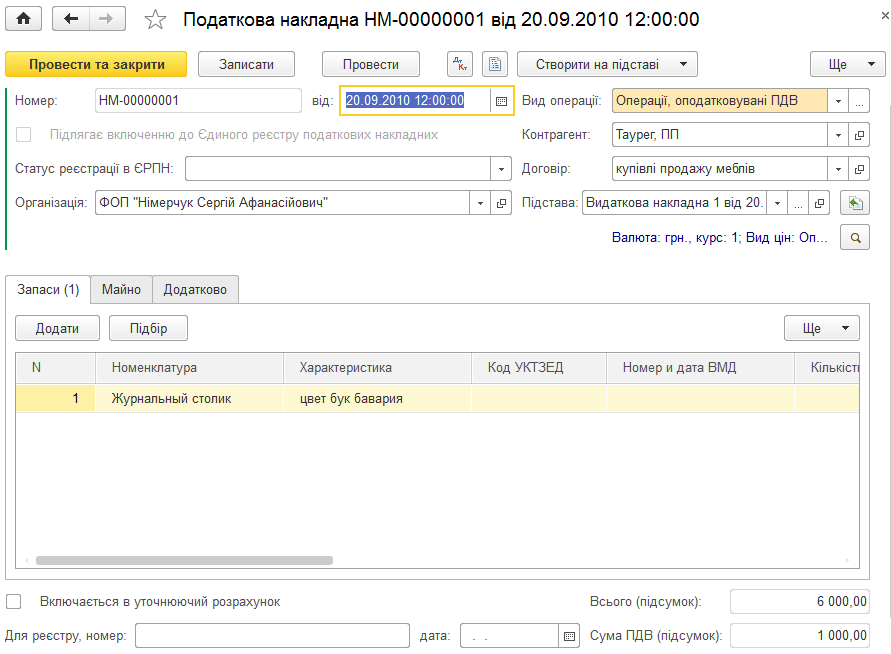
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної

Читати
Матеріал

Введення початкових залишків

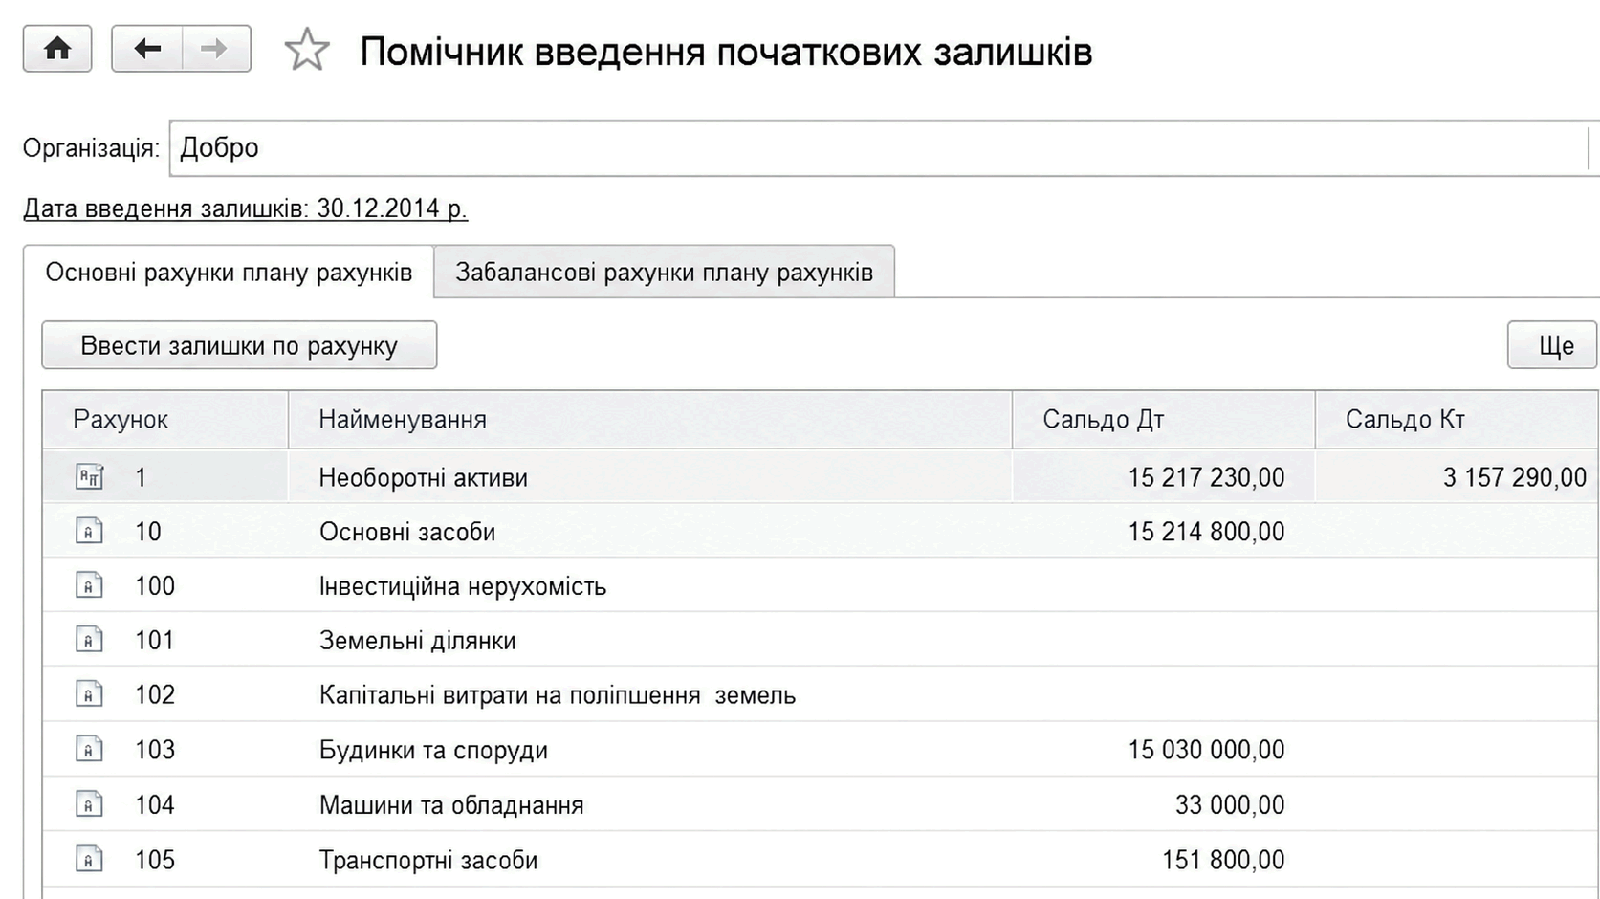
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.

Читати
Матеріал

Облік транспортно-заготівельних витрат, пов'язаних із купівлею запасів

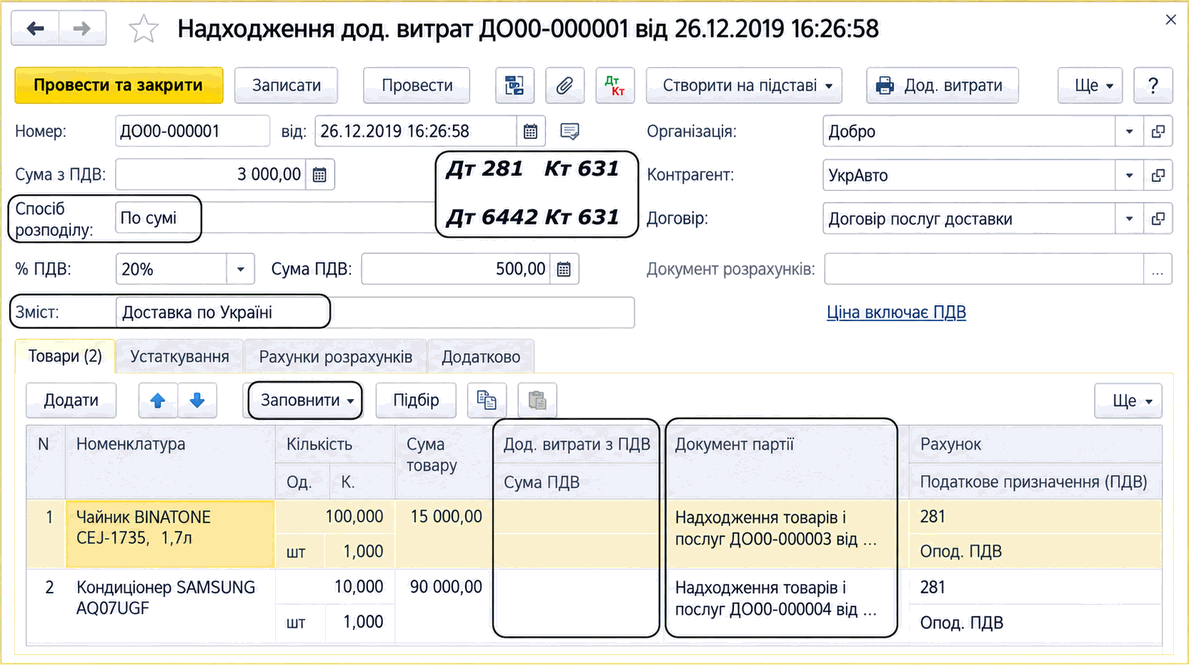
Описано методи обліку транспортно-заготівельних витрат і порядок віднесення прямих ТЗВ на вартість запасів документом «Надходження дод. витрат». Розглянуто заповнення товарів, способи розподілу та проведення документа.

Читати
Матеріал

Платники податку за ставкою 0%

<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність

Читати
Матеріал

Сумнівна та безнадійна заборгованість

Визначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість

Читати
Матеріал

Як оформляється повернення товарів постачальнику, оприбуткування яких оформлено документом «Прибутковий ордер на товари», якщо документ «Надходження товарів і послуг» не оформлявся?

Повернення товарів постачальнику, який був оприбуткований документом «Прибутковий ордер на товари», оформляється за допомогою документа «Видатковий ордер на товари» з видом операції «Повернення за прибутковим ордером».

Читати
Матеріал

Як виписати податкову накладну при продажу за ціною нижче ціни придбання?

У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.

Читати
Матеріал

Яким звітом можна побачити залишки товарів на складі у розрізі конкретної організації?

Якщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".

Читати
Матеріал

У програмі введено залишки за товаром, прийнятим на комісію, за угодою, у якій зазначено, що комісійна винагорода розраховується як "Відсоток від різниці суми продажу та суми комітента". Як визначається сума оплати комітенту за товари, якщо введення залишків товарів, отриманих на комісію, передбачено тільки в кількісному вираженні?

У цій ситуації комісіонер отримує від комітента товари за цінами, які зареєстровані в документі "Реєстрація цін постачальників" за угодою з постачальником. Ці ціни повинні діяти протягом певного періоду, і за ними буде сформовано звіт перед комітентом.

Читати
Записатися телефоном